
從 IFRS S1/S2 看見數據治理的急迫性!告別檔案災難,給永續工作者一個真正「永續」的
讀完後先判斷
如果你是為了 IFRS、SASB、TCFD、GRI 或 ESG 報告要求而來,下一步是把揭露項目轉成資料蒐集、章節分工
編製年報永續專章,常需要永續、財務、廠務與人資一起確認資料。當數據分散在郵件與試算表,單位、版本及佐證的核對會直接影響
第一階段上市櫃公司自 2026 會計年度適用 IFRS 永續揭露準則,2027 年申報;金管會提醒於 2027 年 3 月 16 日前完成相關專章。依 2026 年 9 月 23 日公布的政策方案,首次適用前兩個會計年度的永續專章,最遲可依年報時限(股東會開會前 14 日)申報,第 3 年起與財務報告同時申報;實際規定以主管機關正式發布的法規為準。本次調整不適用於金融業、保險業及證券期貨業。其他階段與業別須核對自己的時程,詳見金管會第一階段公司提醒與IFRS S1/S2 台灣
其他階段的適用對象已於 2026 年 9 月 23 日調整,詳見IFRS
從申報
先確認公司適用年度及申報期限,再排定資料蒐集、財務核對、覆核與提報董事會的時間。各部門的填報期限,應留出處理資料缺漏、單位換算和版本
檔案的
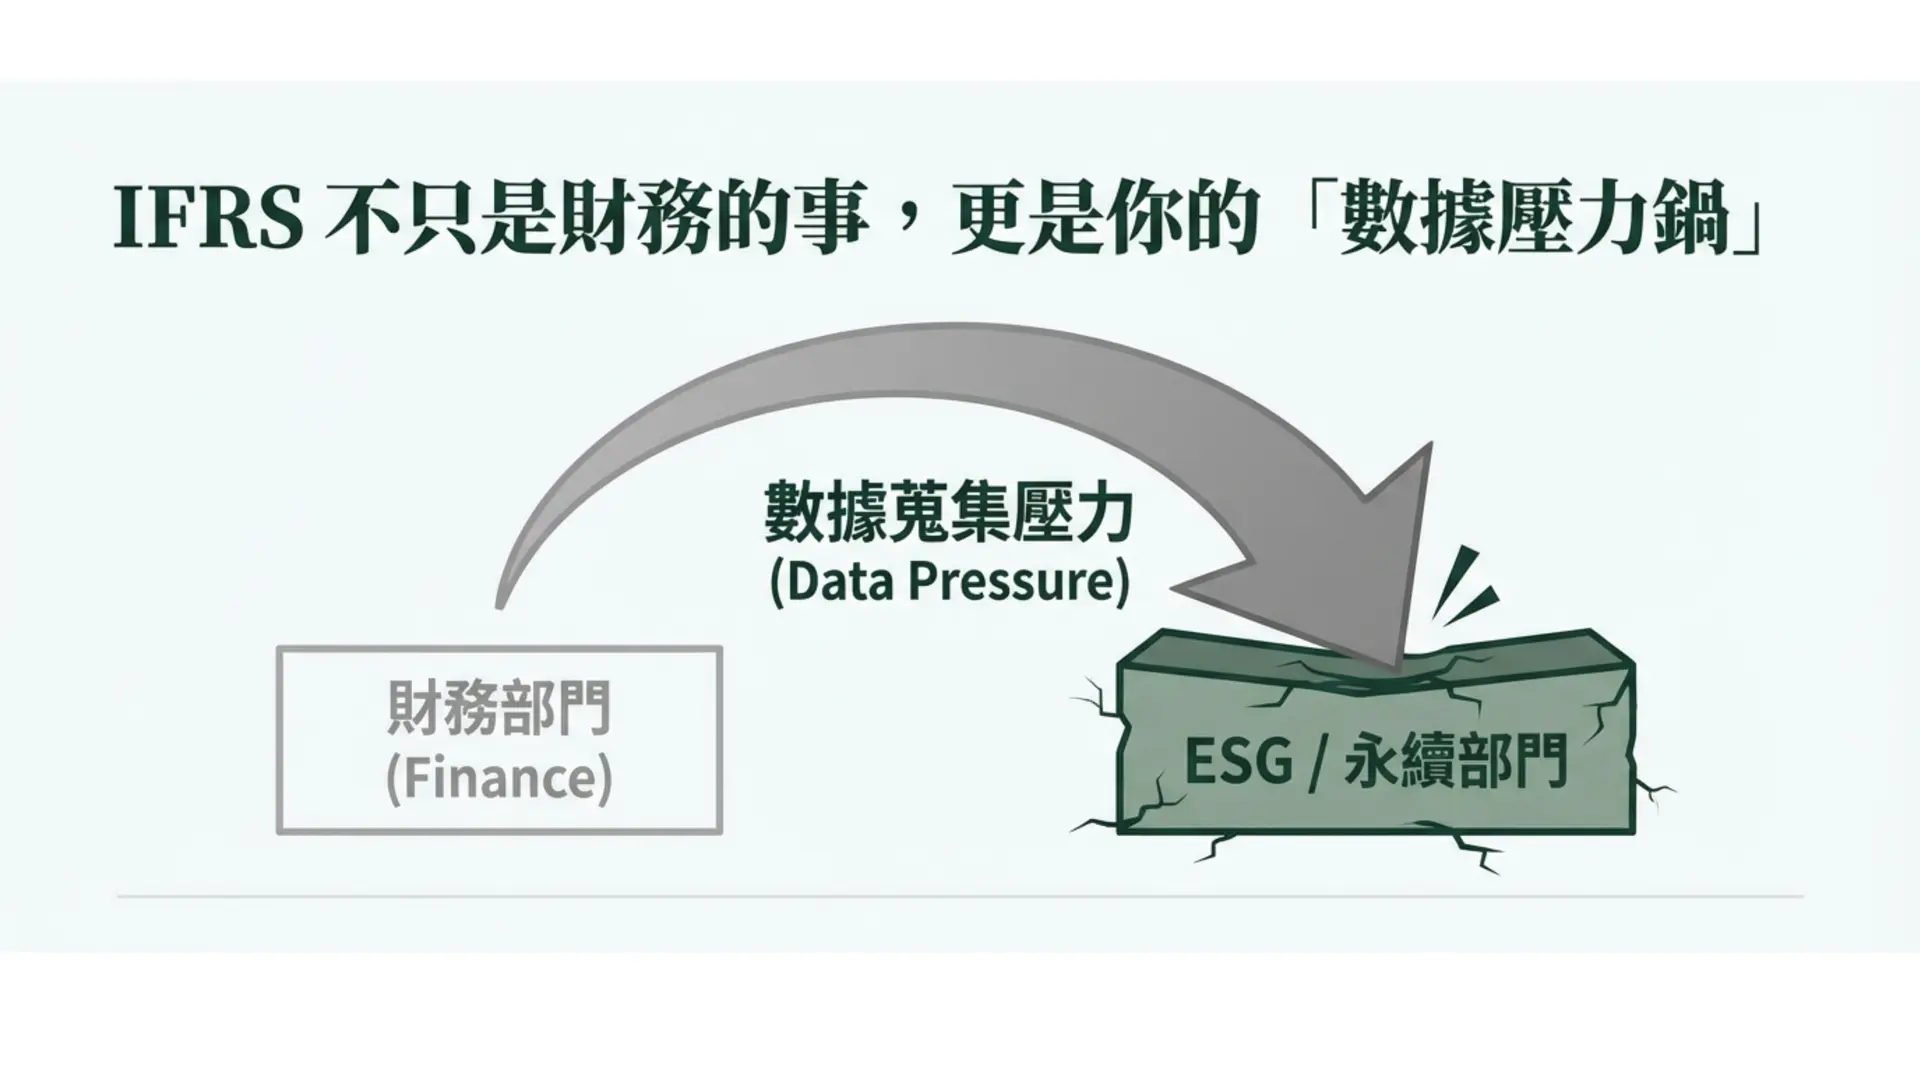
我們深知第一線永續工作者的痛苦。在這個盤點高峰季節,你的時間往往不是花在擬定永續策略,而是消耗在繁雜的文書
版本控制的「黑洞」:你寄出檔案給10個部門,收回10個不同檔名的檔案。你需要手動複製貼上到總表。如果不小心貼錯欄位?或者某個部門又寄了「更新版」而你漏看了?數據錯誤就此產生。其中納入錯誤版本資料,未更新到最新數據,將會是
資料彙整的「斷層」:人資算人頭、廠務算度數、總務算廢棄物。大家的單位都不一樣(公斤、公噸、立方米混用)。你在 Excel 裡設了無數個公式來換算,但只要前端填錯一個單位,後端的碳排計算全錯。同樣都是員工福利資蒐,有大陸廠、越南廠、北美場、台灣辦公室,需要多少
佐證資料的「消失」:數據填了,但水電單據的照片呢?可能散落在 LINE 群組、Email 附件或是某個共用資料夾深處。等到確信要用時,根本找不到。福委活動年度結案,哪些照片屬於哪場活動?風險評估與分析,流程圖、政策文件、執行進度等相關文件
在2026年,靠人工+Offcie文書處理海量且需確信的數據,就像是用算盤在跑AI運算不是做不到,而是風險太高,且
用
資料
依揭露需求安排填答表與負責人,追蹤繳交狀態,讓團隊掌握尚缺
欄位
事先確認期間、單位、必填欄位和附件要求;收件後由負責人核對,不把有填數字當作已
版本
保留資料來源、編輯與審核紀錄,方便後續追溯。工具可以支援管理,揭露是否完整及符合適用規範,仍須由公司與相關專業
可了解Syber 的資料蒐集、協作與審核功能,先以現有揭露架構與一組跨部門資料確認操作
本文更新於 2026 年 10 月 6 日。更新重點:補充接軌前兩年永續專章可依年報時限申報的
常見問題
查看全部IFRS S1
第一階段上市櫃公司以 2026 年資訊於 2027 年申報,金管會提醒 2027 年 3 月 16 日前完成年報永續專章。依 2026 年 9 月 23 日公布的政策方案,首次適用前兩個會計年度的永續專章,最遲可依年報時限(股東會開會前 14 日)申報,第 3 年起與財務報告同時申報;實際規定以主管機關正式發布的法規為準。本次調整不適用於金融業、保險業及證券期貨業。各部門應依公司期限安排收集
數位化
協作工具可集中填答、附件、版本與審核紀錄;實際所需時間取決於資料準備程度、揭露範圍
在數據
常見問題包括版本控制的錯誤、單位換算的錯誤以及佐證資料的缺失,如不同部門提供的數據單位不一致,或是水電單據的照片找
把永續揭露
用 Syber 管理章節分工、指標資料、審核紀錄與揭露進度,把 IFRS、SASB、GRI 等要求落到團隊
下一步怎麼判斷先把文章中的揭露要求轉成章節、資料來源與負責人;若會牽涉多人協作、版本控管與查證,再評估是否需要報告書