
台灣永續法規分成金管會體系的資訊揭露與環境部的碳管理兩條線。本頁依時間軸整理八項制度的主管機關、適用對象與期限,說明各制度對企業的實際影響,並附上永續報告書確信比例的
讀完後先判斷
如果你是為了排放係數、ISO 14064、CBAM 或碳資料而來,下一步是確認活動數據、係數版本與佐證能否
目錄
台灣企業要追的永續法規分成兩條線:一條是金管會、臺灣證券交易所與櫃買中心管的資訊揭露,包括永續報告書、IFRS 永續揭露準則與 ESG 評鑑;另一條是環境部管的碳管理,包括溫室氣體盤查登錄、碳費與減量額度。兩條線在一年裡有四個固定期限:列管排放源每年 4 月 30 日前登錄前一年度排放量,碳費義務人每年 5 月底前申報繳交前一年度碳費,上市櫃公司每年 6 月底前申報 ESG 資訊、8 月 31 日前申報永續報告書。
以下依時間順序整理八項制度的主管機關、適用對象與期限,並說明每項制度實際會落在企業哪些工作上,方便判斷貴公司同時站在哪幾條線上。
一年四個期限:八項制度總表
八項制度裡,揭露線由證交所與櫃買中心執行、金管會督導,碳管理線則由環境部(業務由氣候變遷署辦理)主責,電力排碳係數另由經濟部能源署公布。
| 制度 | 主管機關 | 適用對象 | 期限 |
|---|---|---|---|
| 溫室氣體盤查登錄與查驗 | 環境部 | 環境部公告的排放源事業 | 每年 4 月 30 日前登錄;應查驗者 10 月 31 日前上傳查驗結果 |
| 排放係數與電力排碳係數 | 環境部、經濟部能源署 | 以排放係數法盤查的事業 | 2026 年 6 月 2 日已公布 114 年度電力排碳係數 |
| 碳費 | 環境部 | 年排放 2.5 萬公噸 CO₂e 以上的電力、燃氣供應業及製造業 | 每年 5 月底前申報繳交前一年度碳費 |
| 碳權與國內減量額度 | 環境部、臺灣碳權交易所 | 取得或需要減量額度的事業 | 用於扣除碳費者,每年 5 月底前併同申請 |
| ESG 資訊申報(公開資訊觀測站/ESG 數位平台) | 臺灣證券交易所、櫃買中心 | 上市櫃公司 | 每年 6 月底前 |
| 上市櫃公司永續報告書 | 臺灣證券交易所、櫃買中心(金管會督導) | 全體上市、上櫃公司 | 每年 8 月 31 日前申報前一年度報告書 |
| IFRS 永續揭露準則 | 金管會 | 調整後約 560 家上市櫃公司強制適用 | 2027 年第一階段公司申報 2026 年度永續專章 |
| ESG 評鑑(原公司治理評鑑) | 臺灣證券交易所公司治理中心 | 上市櫃公司 | 2027 年 4 月底前公布第一屆結果 |
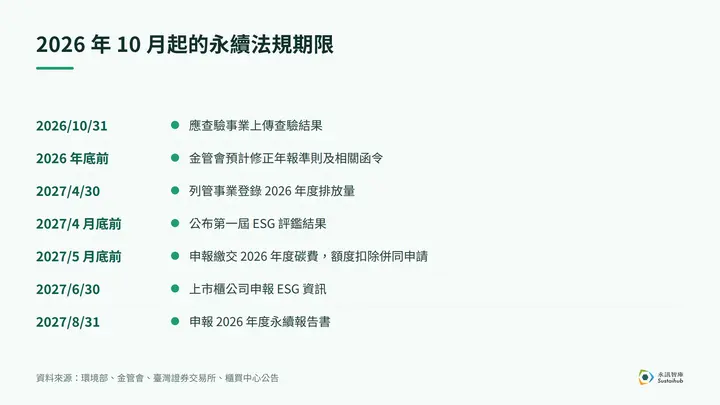
從 2026 年 10 月往後看,接下來一年要過的關卡依序如下。
盤查登錄與排放係數:4 月 30 日與 10 月 31 日
《氣候變遷因應法》2023 年 2 月 15 日修正公布,第 21 條要求環境部公告的排放源盤查並登錄排放量,指定者另須查驗。目前有兩份對象公告:2024 年 2 月 22 日修正的《事業應盤查登錄及查驗溫室氣體排放量之排放源》,涵蓋指定行業製程,以及化石燃料燃燒或製造業全廠直接加用電間接排放達 2.5 萬公噸 CO₂e 以上者;2025 年 3 月 4 日公告的《事業應盤查登錄溫室氣體排放量之排放源》,自 2026 年起依用電、門市或車輛數等條件,將部分服務業、大專校院、醫學中心、運輸業及其他製造業納入登錄。
兩份公告的義務不同。2025 年公告的新增對象只須盤查登錄,每年 4 月 30 日前登錄前一年度排放量清冊與盤查報告書;原本列管且屬應查驗者,還要在每年 10 月 31 日前上傳查驗總結報告與查驗聲明書。以眼前的時程來說,是 2026 年 10 月 31 日前上傳查驗結果、2027 年 4 月 30 日前登錄 2026 年度排放量。法源與指引見氣候變遷因應法、溫室氣體排放量盤查登錄及查驗管理辦法、事業應盤查登錄及查驗溫室氣體排放量之排放源與擴大盤查公告與作業指引;盤查流程可參考碳盤查是什麼,擴大納管的背景見環境部擴大強制碳盤查。
算排放量時,燃料與電力用的是兩套由不同機關公告的係數。環境部 2024 年 2 月 5 日公告「溫室氣體排放係數」,分列燃燒、製程、逸散排放源係數及溫暖化潛勢,以排放係數法盤查時依此計算;外購公用售電業電力,則採盤查及查驗時經濟部最新公告的電力排碳係數。經濟部能源署 2026 年 6 月 2 日公布 114 年度(2025 年)公用售電業電力排碳係數為每度 0.467 公斤 CO₂e,另訂產業用電 0.466(適用表燈營業、低壓、高壓、特高壓電力用戶)與民生住宅用電 0.471(適用表燈非營業、包燈用戶)。115 年度電力排碳係數尚未公布。
歷史年度另有規定,例如 2023 年排放量的相關係數採「溫室氣體排放係數管理表 6.0.4 版」(環境部 2024 年 6 月 6 日函釋)。實務上最容易出錯的,正是把今天下載的係數套到每一個年度。官方來源見環境部 2024 年 2 月 5 日溫室氣體排放係數公告、6.0.4 版適用年度函釋、事業溫室氣體排放量資訊平台、經濟部 2026 年 6 月 2 日新聞稿與能源署 114 年度電力排碳係數;年度對照可參考公告排放係數的適用年度、114 年度電力排碳係數解析與6.0.4 版歷史年度用法。
碳費與減量額度:5 月底同時到期
依《碳費收費辦法》,收費對象是具應盤查登錄及查驗排放源、全廠直接加用電間接排放每年合計 2.5 萬公噸 CO₂e 以上的電力、燃氣供應業及製造業。環境部 2024 年 8 月 29 日發布收費辦法等配套規定(2026 年 9 月 1 日修正),2024 年 10 月 21 日公告費率、2025 年 1 月 1 日生效:一般費率每公噸 CO₂e 300 元;自主減量計畫經核定、符合行業別指定削減率者適用優惠費率 A 50 元,符合技術標竿者適用優惠費率 B 100 元。
2025 年排放量於 2026 年首次繳費,之後每年 5 月底前申報繳交前一年度碳費,下一次是 2027 年 5 月底前(2026 年度)。依 2026 年 9 月 1 日修正新增的第 3 條之 1,首次達到徵收門檻、過去未曾申報或繳納碳費的事業,自完成盤查登錄及查驗年度的次年起才申報繳費;同次修正也讓高碳洩漏風險事業可於碳費開徵後前三年,以 0.1 的比率使用先期專案額度。收費排放量先扣除 K 值,一般事業為 2.5 萬公噸,高碳洩漏風險事業為零。對碳費義務人來說,影響帳單最大的兩個變數,是有沒有取得自主減量計畫核定,以及是否屬高碳洩漏風險事業。法規與申報說明見碳費收費辦法與氣候變遷署碳費專區;優惠費率的申請方式可參考自主減量計畫申請指南。
減量額度是另一個能影響碳費的工具。臺灣碳權交易所依《氣候變遷因應法》第 36 條,由臺灣證券交易所與國家發展基金共同投資成立,2023 年 8 月 7 日揭牌營運,受環境部委託辦理國內減量額度交易與拍賣。國內減量額度由環境部核發,分為自願減量、抵換與先期專案三類,透過環境部「溫室氣體減量額度管理系統」管理帳戶與移轉。國內交易於 2024 年 10 月啟動,採定價交易、協議交易與拍賣,交易對象為有增量抵換或扣除碳費需求的事業,不開放自然人。
碳費可用國內額度扣除收費排放量,上限 10%;經認可的國外額度限非高碳洩漏風險事業使用、上限 5%,均須於每年 5 月底前檢具註銷證明併同申請。換句話說,額度的取得與註銷要趕在碳費申報之前完成。相關資訊見臺灣碳權交易所、碳交所碳權交易簡介(2025 年 10~11 月)、溫室氣體減量額度管理系統與碳費收費辦法第 9~11 條;各國制度比較可參考各國碳市場與台灣 ETS 試行計畫。
永續報告書與 ESG 資訊:6 月與 8 月的兩次申報
臺灣證券交易所《上市公司編製與申報永續報告書作業辦法》與櫃買中心《上櫃公司編製與申報永續報告書作業辦法》規定,全體上市櫃公司都須依 GRI 準則編製中文版永續報告書,每年 8 月 31 日前申報前一年度報告,下一次是 2027 年 8 月 31 日(2026 年度)。自 2025 年起,實收資本額未達新臺幣 20 億元的公司也納入編製(2025 年申報 2024 年度報告)。對企業內部影響最大的一條,是報告書的編製及確信作業程序必須納入內部控制,報告書因此不只是內容撰寫,編製與確信流程本身也受內部控制規範。證交所作業辦法最近一次修正於 2026 年 5 月 18 日,已適用 IFRS 永續揭露準則並在年報揭露相關資訊的公司,可免除部分重複揭露規定,但仍須編製與申報報告書。官方依據見上市公司編製與申報永續報告書作業辦法、證交所修正永續報告書規定新聞稿與櫃買中心如何準備及編製永續報告書手冊;修正細節可參考永續報告書作業辦法修正重點,常見缺失見2024 年度永續報告書審閱結果。
報告書之前還有一關。上市櫃公司的永續資訊申報都從公開資訊觀測站申報系統(SII)登入辦理,自 2024 年 5 月 6 日起,SII 連結至證交所新版 ESG 數位平台,用來申報「企業 ESG 資訊揭露」與永續報告書。依上市(櫃)公司資訊申報作業辦法,自 2022 年起每年 6 月底前要申報 ESG 資訊,下一次是 2027 年 6 月 30 日。2026 年申報作業新增溫室氣體範疇二計算方式(市場別/地區別)及公司治理資訊專區等指標,必要或鼓勵揭露的項目依產業別與資本額而不同。6 月申報的 ESG 資訊與 8 月申報的報告書多半引用同一批數據,口徑一旦不一致,確認申報後只能在平台提出更正申請,經證交所或櫃買中心確認後才開放編輯。申報規格見2026 年企業 ESG 資訊揭露申報作業手冊;平台操作與更正流程可參考ESG 申報全攻略與ESG 數位平台更正資料四步驟。
永續報告書確信:2025 年度不到一半列有確信
作業辦法要求特定產業就產業別指標取得會計師確信,依證交所作業辦法問答集,適用對象是食品工業、化學工業、金融保險業,以及餐飲收入占營業收入 50% 以上的公司。永訊智庫整理 2025 年度 2,023 家上市櫃公司永續報告書的申報資料,列有第三方查證或確信的有 918 家(45.4%),由會計師事務所確信的 515 家(25.5%),採「合理確信」的只有 2 家,其餘為有限確信或未列確信等級。在報告數 30 份以上的產業中,被法規點名的產業會計師確信比例明顯較高:化學工業 100%、食品工業 97.1%、金融保險業 95.9%、觀光餐旅 59.6%(餐飲收入占比高者適用),明顯高於其他產業。
整體比例比幾年前低,原因在分母擴大,而不是原有公司放棄確信:2023 年度 1,120 家中有 59.9% 列有查證或確信,2024 年度編製家數增為 1,940 家,比例降到 43.5%,2025 年度回升到 45.4%。解讀時要留意,「列有」確信代表申報欄位有值,不代表確信範圍涵蓋整本報告,實際範圍要看各報告的確信聲明。(資料範圍:永訊智庫永續報告書資料庫,欄位來自公開資訊觀測站與 ESG 數位平台的申報資料,資料擷取日 2026 年 10 月 6 日;2025 報告年度仍有部分公司尚未申報或補正,數字可能小幅變動。)
IFRS 永續揭露:調整後約 560 家強制接軌
金管會 2023 年 8 月 17 日發布接軌藍圖,上市櫃公司依實收資本額分階段在年報以專章揭露永續相關財務資訊:100 億元以上自 2026 會計年度、50 億元以上未達 100 億元自 2027 會計年度、其餘原定自 2028 會計年度適用。第一階段公司首次適用 2026 會計年度,2027 年申報。
2026 年 9 月 23 日,金管會與環境部宣布把強制適用範圍由 1,970 家改為約 560 家:實收資本額 20 億元以上約 535 家,加上屬環境部應盤查登錄及查驗對象約 25 家。實收資本額未達 20 億元、又不屬環境部列管對象的公司不強制適用,但仍須揭露氣候相關治理、風險管理及範疇一、二溫室氣體等基本資訊。金融、保險及證券期貨業不適用本次調整。
依金管會規劃,第三階段公司接軌前兩年只需揭露氣候資訊,並暫時豁免範疇三(仍可自願揭露);接軌前兩年的過渡期內,永續專章如未能於 3 月底與財務報告同時申報,擬放寬為最遲依年報時限(股東會前 14 日)隨年報申報。金管會預計於 2026 年底前修正年報準則及相關函令,並預計 2030 年再檢討適用範圍與豁免措施,實際規定以正式發布內容為準。
對仍在強制範圍內的公司,永續專章跟著年報走,永續資訊的準備時程就得向財務報告看齊。範疇三雖然暫時豁免,市場上的揭露已經過半:永訊智庫整理證交所與櫃買中心 2025 年 ESG 資訊揭露開放資料,1,962 家中有 65.6%(1,288 家)已揭露範疇三排放(資料擷取日 2026 年 10 月 6 日)。官方依據見金管會 2026 年 9 月 23 日新聞稿與櫃買中心接軌 IFRS 永續揭露準則專區:我國接軌藍圖;四項過渡措施的完整說明見IFRS 第三階段調整,申報實務可參考永續專章與年報申報。
ESG 評鑑:第一屆的評鑑期間就是 2026 全年
證交所公司治理中心辦理的公司治理評鑑,依金管會「上市櫃公司永續發展行動方案(2023 年)」擴充環境與社會議題,自 115 年度(2026 年)起更名為「ESG 評鑑」。第一屆評鑑期間為 2026 年全年,共 75 項指標:環境面 16 項(權重 21%)、社會面 23 項(31%)、治理面 36 項(48%),新增指標涵蓋循環經濟、能源使用、生物多樣性、自然碳匯、人權盡職調查與投資人議合等。
結果預計於 2027 年 4 月底前公布,在此之前沒有第一屆 ESG 評鑑排名;目前外界能看到的最新結果,是轉型前的第十二屆(114 年度)公司治理評鑑,已於 2026 年 4 月 30 日公布。官方資料見證交所 ESG 評鑑專區、115 年度 ESG 評鑑系統修正總說明、第一屆 ESG 評鑑指標新聞稿與第十二屆評鑑頒獎暨新制說明;指標拆解可參考證交所 ESG 評鑑 75 項指標、115 年 ESG 評鑑攻頂指南與第 12 屆公司治理評鑑結果解讀。
把期限排進年度工作
把八項制度攤在同一年裡看,工作量集中在 4 月到 8 月:4 月 30 日前完成盤查登錄,5 月底前處理碳費與減量額度,6 月底前申報 ESG 資訊,8 月 31 日前交出永續報告書;應查驗的事業則在 10 月 31 日前還有一關。各項時程以主管機關最新公告為準。
永續報告書的資料整理,可以了解 Syber 永續管理系統如何集中彙整並對照 GRI 與 IFRS 揭露項目;盤查登錄的活動數據與單據,則可用 DCarbon 碳盤查系統整理並產出盤查報告書,正式查驗仍由查驗機構執行。想從頭了解盤查流程,可以接著讀碳盤查是什麼;準備 iPAS 淨零碳規劃管理師考試的讀者,可參考iPAS 淨零碳規劃管理師的歷屆合格率與考題方向。
常見問題
查看全部哪些
全體上市公司與上櫃公司。自 2025 年起,實收資本額未達新臺幣 20 億元的上市櫃公司也須編製,2025 年申報 2024 年度報告;之後每年 8 月 31 日前申報前一年度
IFRS 永續揭露
依金管會藍圖,實收資本額 100 億元以上自 2026 會計年度、50 億元以上未達 100 億元自 2027 會計年度、其餘強制適用公司自 2028 會計年度起,在年報以永續專章揭露。2026 年 9 月 23 日調整後,強制適用對象約 560 家,相關法規修正以正式發布
資本額
依 2026 年 9 月 23 日金管會與環境部宣布的調整方向,若不屬環境部應盤查登錄及查驗對象,將不強制適用 IFRS 永續揭露準則,但仍須揭露氣候相關治理、風險管理及範疇一、二溫室氣體等基本資訊;屬環境部列管對象者,納入第三階段強制適用。金管會預計 2026 年底前修正相關法規,以正式發布
把碳
用 DCarbon 依設定的排放係數計算,並整理活動數據與佐證文件,讓盤查資料可追蹤、可審核、可回應
下一步怎麼判斷先把文章中的規範或係數要求轉成資料清單;若資料會跨據點、跨部門或需要查證,再評估是否需要