
從整體框架與環境(E)、社會(S)、治理(G)三大面向,帶您深入解析本次重大制度變革與企業應關注的
讀完後先判斷
如果你是為了 IFRS、SASB、TCFD、GRI 或 ESG 報告要求而來,下一步是把揭露項目轉成資料蒐集、章節分工
目錄

永訊智庫重點整理
- 證交所「ESG 評鑑」自 115 年度(2026 年)起取代「公司治理評鑑」,共 75 項指標,權重為環境面 21%、社會面 31%、治理面 48%。
- 指標新增 12 項、修正 17 項、刪除 7 項,另有 5 項題型調整;環境面新增廢棄物管理、循環經濟、能源、生物多樣性及自然碳匯等項目。
- 治理面新增 G-33 進階加分要件:參考 SASB 準則揭露行業指標資訊,並取得第三方確信或保證;G-30 則以設有永續長並定期向董事會報告為進階加分要件。
- 第一屆(115 年度)ESG 評鑑結果預計 2027 年 4 月底前公布;已公布的第十二屆公司治理評鑑屬 114 年度歷史結果,不能當作第一屆 ESG 評鑑排名。
永訊智庫分析永訊智庫永續報告書資料庫中 2025 報告年度 2,023 家上市櫃公司的永續報告書,45.4% 列有第三方查證或確信(「列有」指申報資料的查證或確信機構欄位有值,不代表確信涵蓋整本報告);這是永續報告書本身的查證或確信,準備 G-33 等涉及第三方確信的指標時,可作為同業查證普及程度的參考。永訊智庫的歷年統計也顯示,由會計師事務所確信的永續報告書,由 2023 報告年度的 326 家增為 2024 年 447 家、2025 年 515 家(同期編製家數由 1,120 家增為 2,023 家)。
本文更新於 2026 年 10 月 6 日。補充歷史指標銜接、歷屆結果入口與第一屆 ESG 評鑑結果
因應全球永續趨勢與投資市場需求,臺灣證券交易所於 2025 年 10 月公布「ESG 評鑑」,自115年度起取代原有之「公司治理評鑑」。
新制延續既有評鑑架構與流程,並擴大涵蓋範圍至環境(E)、社會(S)、治理(G)三大構面,共計75項指標,藉此全面檢視上市櫃公司在永續發展各面向
此評鑑制度旨在建立市場永續價值文化,並協助投資人更有效掌握企業的ESG表現,以作為永續投資決策的重要參考依據。同時,亦期望透過評鑑機制,引導企業落實永續治理、加強資訊揭露透明度,與國際永續評鑑標準(如SASB、TCFD、ISSB)
以下將從整體框架與環境(E)、社會(S)、治理(G)三大面向,帶您深入解析本次重大制度變革與企業應關注的
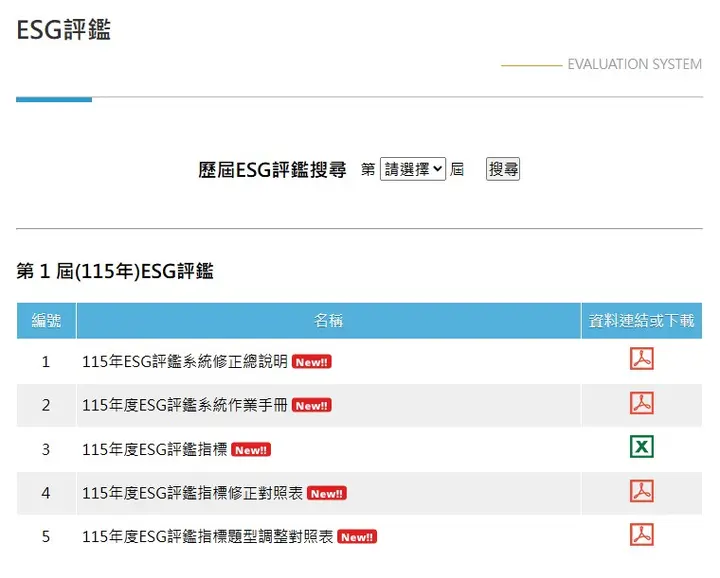
來源: TWSE 公司
評鑑
本次 ESG 評鑑的最大變革在於評鑑架構的全面調整。證交所將原「公司治理評鑑」所採用的四大構面——「維護股東權益及平等對待股東」、「強化董事會結構與運作」、「提升資訊透明度」及「推動永續發展」,整合為「環境面(E)」、「社會面(S)」與「治理面(G)」三大構面,使評鑑體系更貼近國際主流的
在權重設計上,證交所亦同步調整三構面比重:環境面占 21%、社會面占 31%、治理面占 48%。本次指標共新增 12 項、修正 17 項、刪除 7 項,並有 5 項題型調整。從配分與內容可觀察到,ESG 評鑑仍以「治理」構面為核心主軸,同時兼顧環境管理與社會責任兩大方向。治理面作為企業永續的制度基礎,依舊是評鑑得分關鍵;而環境與社會議題權重的提升,亦反映出評鑑重心正逐步邁向整合 ESG 整體
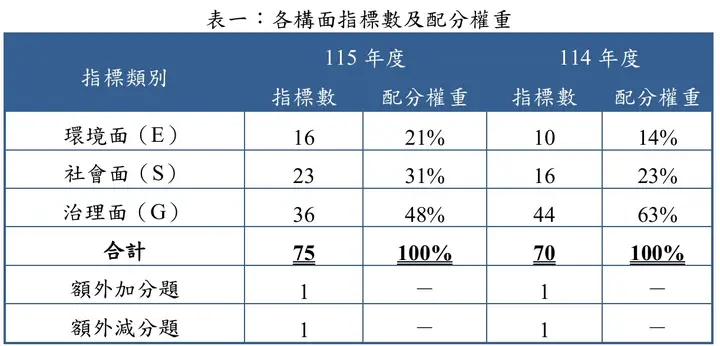
來源: 台灣證券交易所公司
環境
在環境面(E),本次調整包含將原先的水資源與廢棄物指標拆分,並新增廢棄物管理、循環經濟、能源、生物多樣性及自然碳匯等項目。整體而言,評鑑重點更著重於資源使用效率與自然資本管理,同時呼應國際趨勢,聚焦於生物多樣性保育與自然碳匯議題,方向與 GRI 最新架構及 TNFD(自然相關財務揭露框架)的
詳細更新項目如下(來源: 台灣證券交易所公司
- 將「水資源」與「廢棄物」相關指標拆分:例如修正 E-4 為「制定減少用水管理政策」;E-5 修正為「揭露過去兩年
用水量」。 - 新增廢棄物管理與循環經濟指標:新增 E-6「制定並揭露推動循環經濟或廢棄物管理政策及相關作為」、E-7「揭露過去兩年廢棄物
總重量」。 - 新增能源使用揭露指標:E-9「揭露過去兩年能源
使用狀況」。 - 新增生物多樣性與自然碳匯指標:E-14「訂定並揭露生物多樣性政策或承諾並說明實施情形」、E-15「訂定並揭露推動自然碳匯之策略與措施並說明
實施情形」。 - 強化供應商環境面管理揭露:新增 E-16「揭露供應商管理政策在環保等議題上要求供應商遵循之規範
與實施情形」
社會
在社會面(S),本次更新涵蓋人權議題深化、投資人議合機制、新創投資、家庭友善措施等項目,並新增進階加分條件,例如強化供應商管理指標。整體而言,評鑑更著重於人權保障的深化與供應鏈勞動權益的延伸,鼓勵企業不僅維護員工權益,也落實上下游夥伴的
詳細更新項目如下(來源: 台灣證券交易所公司
- 深化人權保障及人權盡職調查:修正 S-1「訂定並揭露保障人權政策內容及權責單位」,新增 S-2「訂定並揭露人權盡職調查流程
及執行情形」。 - 新增投資人議合揭露指標:S-6「揭露與投資人議合情形及投資人提問與公司回復之
重要內容」。 - 支持創新型新創事業:新增 S-11「揭露投資國內創新型新創事業
之情形」。 - 推動友善婚育/家庭照顧措施:新增 S-17「揭露友善婚育或家庭照顧之職場環境措施實施情形
與成效」。 - 加強人力資源統計透明度:新增 S-23「依性別及年齡揭露過去兩年員工離職率,並說明變化趨勢
與原因」。
訂定進階加分要件:如 S-16 為勞退新制雇主提繳優於法令情形之加分項目。拆分供應商管理社會面指標:修正 S-15「揭露供應商管理政策在職業安全衛生、勞動人權、資通訊安全或隱私權保護等議題上要求供應商遵循之規範
治理
在治理面(G),本次變動相對有限,主要依循既有之法規與公司治理評鑑架構,如女性董事比例、董事會運作與資訊透明度等項目。整體方向延續過往公司治理評鑑精神,強調治理結構的健全
詳細更新項目如下(來源: 台灣證券交易所公司
- 董事會結構修正:修正 G-15 為「公司獨立董事之連續任期皆不超過三屆」;並將原「公司董事會成員至少包含一位不同性別董事」屬於加分項(G-11)而非基本
得分項。 - 庫藏股買回揭露要求提升:新增 G-25「買回庫藏股目的為轉讓員工且平均執行率達 90 %以上,或於期間屆滿或執行完畢後揭露買回期間之每日實際
執行情形」。 - 永續治理機制強化:新增 G-30 進階加分要件「設有永續長(或相當職務者)執行永續發展事務並定期將執行情形報告
至董事會」。 - 永續資訊揭露品質提升:新增 G-33 進階加分要件「參考 SASB 準則揭露之行業指標資訊,取得第三方確信
或保證」。 - 指標文字、題型調整:包含修正 G-1(酬金政策及表現連結揭露)、G-5(股東會線上直播或錄音錄影揭露)、G-13(董事間親屬或同公司內部關係揭露)等,並刪除或整併若干實務鑑別度較
低指標。
未來
隨著「公司治理評鑑」正式轉型為「ESG評鑑」,不僅象徵台灣在永續發展治理上的重大里程碑,也顯示我國正加速與國際標準接軌。在新的架構下,除了治理面持續為核心外,環境與社會責任已正式納入政府評鑑體系的重點領域,顯示政策層面對企業永續行動的期待逐漸全面化、制度化。未來,國際與台灣在永續資訊揭露與管理實務間的落差可望
此外,將環境與社會議題整併納入原有的治理評鑑體系,也意味著未來評鑑方向將朝向深度整合與長期追蹤,而非以多項分散主題進行獨立評估。此架構未來亦有機會成為政府與產業在其他永續議題制定指標時的重要
企業
- 盤點現況與落差: 建議企業先依據最新ESG評鑑架構,盤點現行指標表現與制度落差,特別是環境與社會面之新
指標項目。 - 聚焦治理優化: 在短期內,仍應以內部治理制度強化(如董事會職能、資訊揭露品質、風險管理機制)為首要目標,作為後續推進環境與社會
策略的基礎。 - 中長期整合規劃: 可逐步導入跨部門ESG管理機制,將永續目標與企業策略連結,為未來更高層次的整合評鑑
奠定基礎。
同時,企業亦應持續關注國際永續框架的更新與趨勢發展,例如ISSB、GRI及TNFD等標準的動態,提前布局資料揭露與管理機制。透過及早掌握全球趨勢並內化於企業策略中,不僅可降低未來調整成本,也能在永續評鑑與國際投資者關注下,展現企業的前瞻性
從 114 年度
114 年度(2025 年、第十二屆)仍屬公司治理評鑑:四大構面共 70 項指標,新增 9 項、修正 11 項、刪除 14 項、調整題型 4 項。當年的四大構面權重為股東權益 16%、董事會結構與運作 25%、資訊透明度 10%、推動永續發展 49%;這組權重不能套用到 115 年度
114 年度環境相關調整包含範疇三排放、內部碳定價、能源管理計畫及其驗證,並強化範疇一、二排放與查證、2030 年減碳目標、環境管理制度及綠色投資揭露。社會相關調整涵蓋員工培訓、滿意度調查、個資保護及消費者權益。治理相關調整則包括提升企業價值措施、董事會層級永續委員會,以及 SASB 行業資訊由加分改為基本
這些是 114 年度指標的歷史脈絡。115 年度已改用本文上方的 E、S、G 三構面與 75 項指標;準備當年度評鑑時,請以證交所 ESG 評鑑專區為準。歷史指標細節保留於114年度公司治理評鑑指標發布:永續發展構面權重調升至49%;結果回顧可閱讀歷屆公司治理評鑑結果及第十二屆公司治理評鑑
官方來源:第十二屆
第一屆 ESG 評鑑
第一屆為 115 年度(2026 年)ESG 評鑑,證交所預計於 2027 年 4 月底前公布結果。截至本文更新日,尚無第一屆正式結果;公布後請至證交所 ESG 評鑑專區查詢。已公布的第十二屆公司治理評鑑屬 114 年度歷史結果,不能當作第一屆 ESG 評鑑排名。時程來源:證交所第十二屆頒獎暨
常見問題
查看全部台灣
台灣證券交易所的ESG評鑑制度自115年度(2026年)起正式上路,取代原有的公司治理評鑑。此舉旨在因應全球永續趨勢與投資市場需求,並協助投資人更有效掌握企業的
新的
在新的ESG評鑑制度中,三大構面的權重分配為:環境面占21%、社會面占31%、治理面占48%。這樣的分配顯示治理面仍是評鑑得分的核心主軸,同時也反映出環境與社會議題的重要性
ESG
ESG評鑑制度中,環境面新增了多項指標,包括廢棄物管理、循環經濟、能源使用、生物多樣性及自然碳匯等。具體指標如E-6「制定並揭露推動循環經濟或廢棄物管理政策及相關作為」和E-14「訂定並揭露生物多樣性政策或承諾並說明
把永續揭露
用 Syber 管理章節分工、指標資料、審核紀錄與揭露進度,把 IFRS、SASB、GRI 等要求落到團隊
下一步怎麼判斷先把文章中的揭露要求轉成章節、資料來源與負責人;若會牽涉多人協作、版本控管與查證,再評估是否需要報告書