
TCFDはガバナンス、戦略、リスク管理、指標と目標の4本柱を通じ、企業が移行リスク、物理的リスク、気候関連の機会を識別し、売上高、コスト、資産、キャッシュフローへの影響を評価するための指針を示します。これらの要求はIFRS S2に引き継がれており、本稿ではリスクの分類と企業の実践手順を整理します。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
本稿は2026年10月6日に更新しました。TCFDの解散月とIFRS S2への移行を明記し、枠組みの紹介とリスク・機会の活用を区別しました。
本稿は気候リスク、機会、財務的影響に焦点を当てます。枠組みについては、まずTCFDの紹介と4つの中核要素をご覧ください。TCFDは2023年10月に解散し、提言はIFRS S2に引き継がれています。関連記事:IFRS S1/S2基準と台湾での導入に関するQ&A。公式出典:IFRS Foundation:ISSBとTCFD。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
TCFDの気候リスクと機会は財務的影響にどうつながるか?
TCFDは投資家の意思決定を中心とする気候関連財務情報開示の枠組みです。企業は「ガバナンス、戦略、リスク管理、指標と目標」の4本柱を通じて、移行リスク、物理的リスク、気候関連の機会をどう識別し、それらが売上高、コスト、資産、負債、キャッシュフローにどう影響するかを説明する必要があります。
TCFDは2023年10月に任務を終えて解散しましたが、IFRS S2にはその提言が全面的に取り込まれています。そのため、既存のTCFD資料は引き続きIFRS S2の気候開示の基礎として活用できます。制度の沿革と台湾の導入日程については、TCFDからIFRS S2への移行の解説をご覧ください。
一、気候関連リスクの2つの分類
TCFDは企業が直面し得る気候リスクを「移行リスク(transition risk)」と「物理的リスク(physical risk)」に分類しています。前者は世界の気温上昇を2°C、さらには1.5°C以内に抑えるための低炭素化に伴うリスクです。後者は世界の気温上昇が2°Cを超えた場合に、気候変動による極端な気象や災害が企業に与える影響を扱い、既存の組織のリスク管理に組み込む必要があります。
(一)低炭素経済に関連する「移行リスク」
1. 政策・法的リスク(Policy and Legal Risks):気候変動への適応政策、気候関連の訴訟や法規制。例えばEUの「炭素国境調整メカニズム(Carbon Border Adjustment Mechanism, CBAM)」は、排出量の多い産業に影響し、企業の事業コストを変化させます。
2. 技術リスク(Technology Risk):低炭素技術や再生可能エネルギー技術などに関するリスク。例えば再生可能エネルギーへの投資で、研究開発が期待どおりの成果を上げないことによる埋没費用が挙げられます。
3. 市場リスク(Market Risk):需給構造の調整や商品・サービスへの需要変化。社会の排出削減意識が高まると、投資家や顧客が低炭素商品を求めるようになり、企業は競争力を確保するため、市場の需要に応じて商品を改良する必要があります。
4. 評判リスク(Reputation Risk):組織が低炭素化に取り組んでいるかについての顧客やコミュニティの印象・評価。自社の「地球温暖化への寄与」に無関心な企業は、生態系を破壊する利己的な環境破壊者と見なされる恐れがあります。
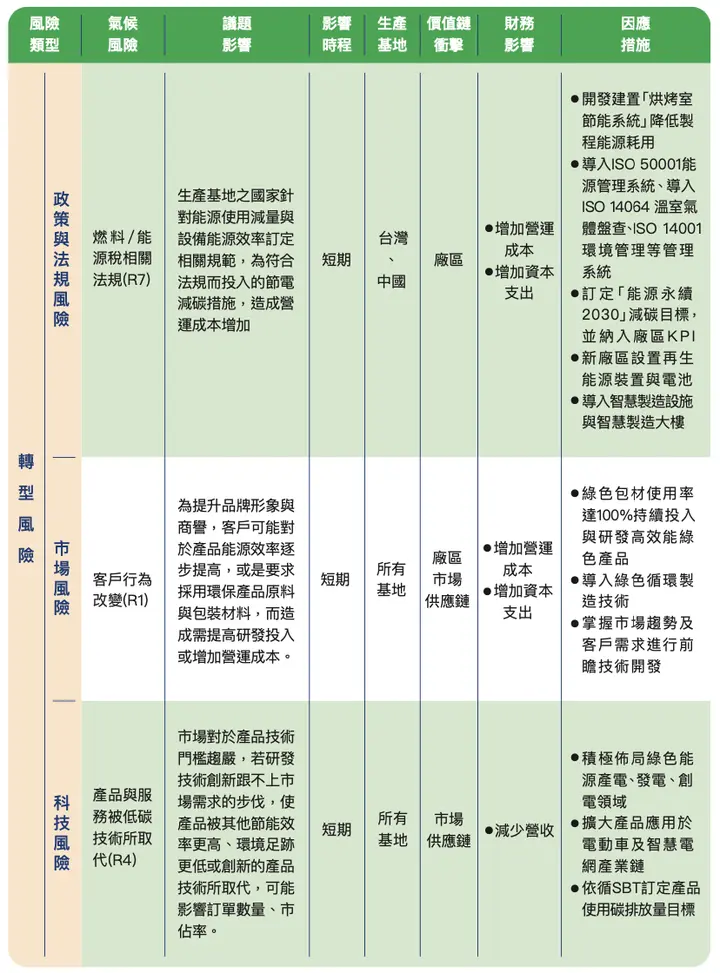
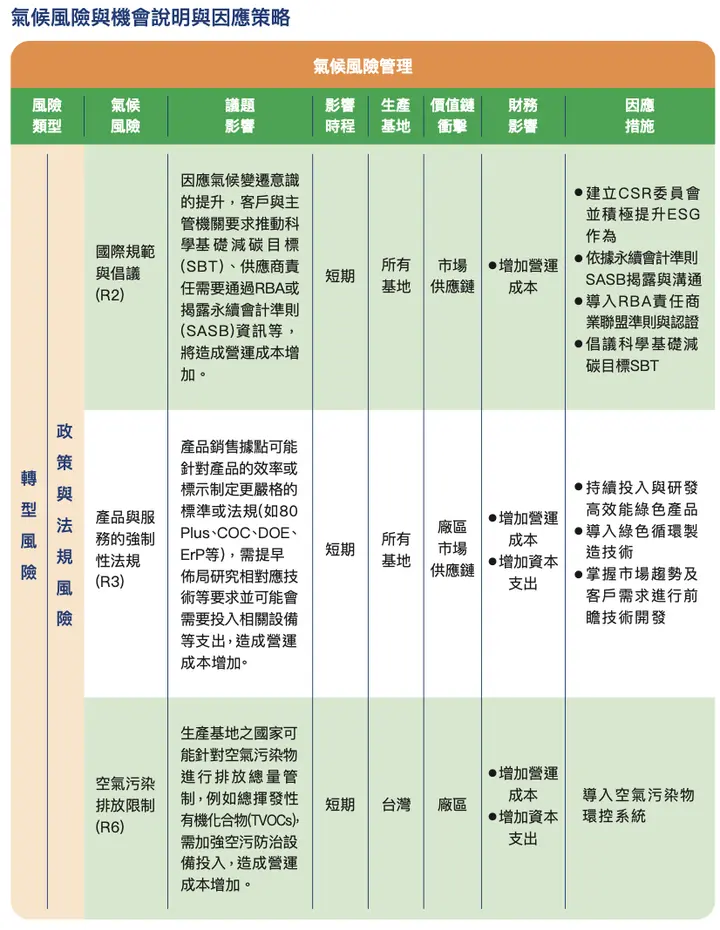
▾ 事例:康舒科技(AcBel)は『2020年サステナビリティ報告書』で気候関連の移行リスクを識別し、説明しています。対象は「政策・法的リスク」「市場リスク」「技術リスク」です。
(二)気候変動の影響に関連する「物理的リスク」
1. 急性リスク(Acute Risk):単発の突発的な気象災害が中心です。熱波、干ばつ、豪雨、異常な高温・低温など、深刻化する極端な気象現象が、従業員の作業環境の安全や健康に影響する可能性があります。
2. 慢性リスク(Chronic Risk):気候パターンの長期的変化です。例えば地球温暖化によって洪水、山火事、熱波の発生確率が高まり、企業がリスク管理コストを継続的に増やさざるを得なくなることが挙げられます。
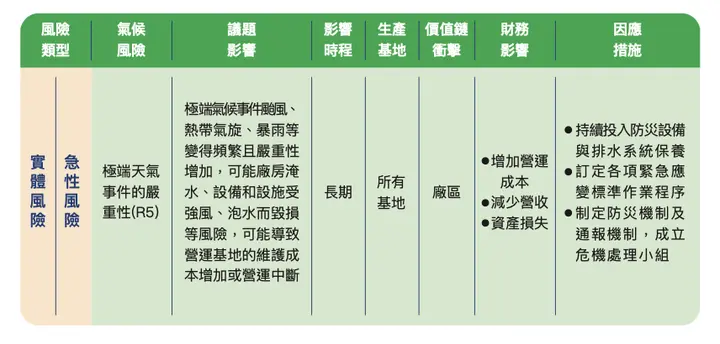
▾ 実務事例:康舒科技は『2020年サステナビリティ報告書』で気候関連の物理的リスクを識別・説明しており、主な物理的リスクは「急性リスク」です。
二、気候関連の機会の5つの分類
TCFDは企業が気候変動によって生じる機会を捉えることを期待しています。例えば、再生可能エネルギーを開発して必要とする第三者に販売し、新たな商機を生むことや、従来の経営モデルから持続可能な調達とグリーンサプライチェーンへ転換し、より多くの支持や協業機会を得ることです。TCFDが整理した企業の潜在的な機会は、おおむね次の5つに分けられます。
(一)資源効率(Resource Efficiency):生産、資材、物流・配送、エネルギー利用などの効率を高め、事業コストを削減します。
(二)エネルギー源(Energy Source):石炭、天然ガス、石油などの化石エネルギーを、風力、太陽光、地熱、バイオマスなどの低炭素エネルギーに転換します。
(三)製品・サービス(Products and Services):低炭素の製品やサービスを開発し、グリーンマーケティングを採用して、組織のイメージと商品の競争力を高めます。
(四)市場(Markets):新たな市場や商品が出現する中で、組織がより多くの事業機会を探ります。
(五)レジリエンス(Resilience):リスク管理や機会の把握など、気候変動に対する組織の適応能力です。
三、財務的影響
TCFDは、気候関連のリスクと機会という2つの要因が財務に与える影響の説明を求めています。投資家、意思決定者、その他のステークホルダーが、それらの要因が将来の損益計算書、キャッシュフロー計算書、貸借対照表に示される財務状況にどう影響するかを理解し、より適切な財務判断を行えるようにするためです。例えば、低炭素製品の開発によって製品ライフサイクルの排出量を減らし、生産コストも削減できれば、気候関連の機会を捉えたことになります。実務では、気候関連のリスクと機会を開示する際に対応する財務的影響も併記するため、この部分を独立させて説明する必要はありません。
▾ 実務事例:康舒科技は『2020年サステナビリティ報告書』で気候関連の機会を識別し、その財務的影響を説明しています。対象は「資源効率」「製品・サービス」「エネルギーの調達」です。
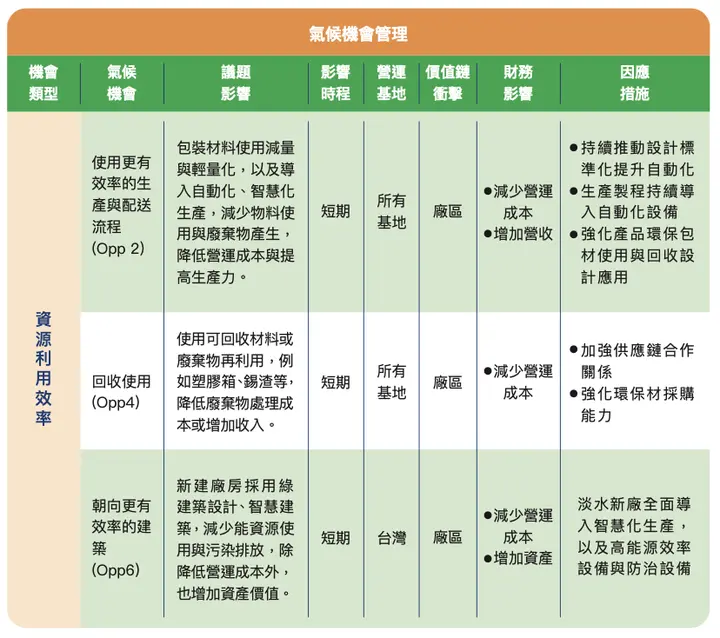
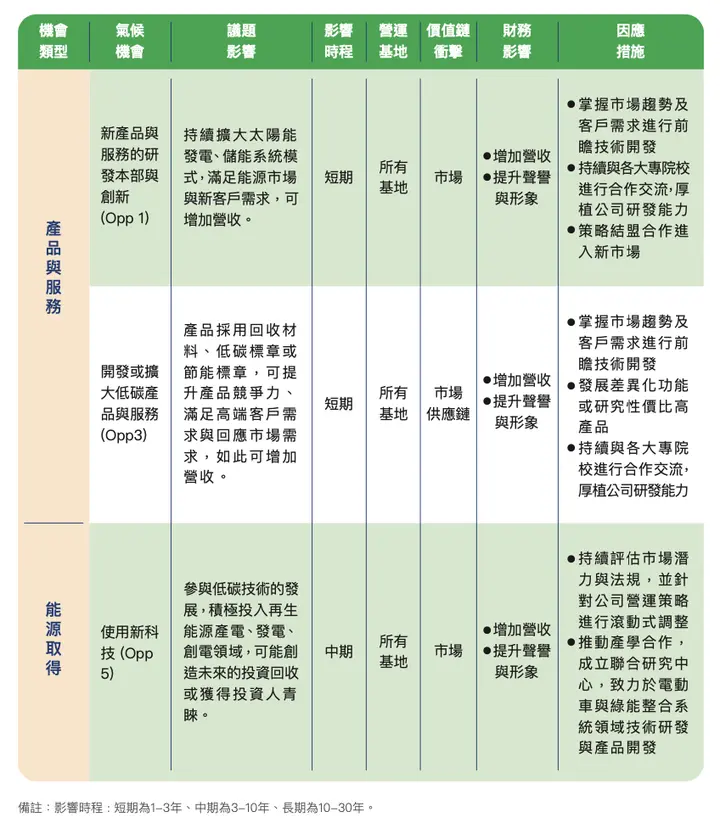
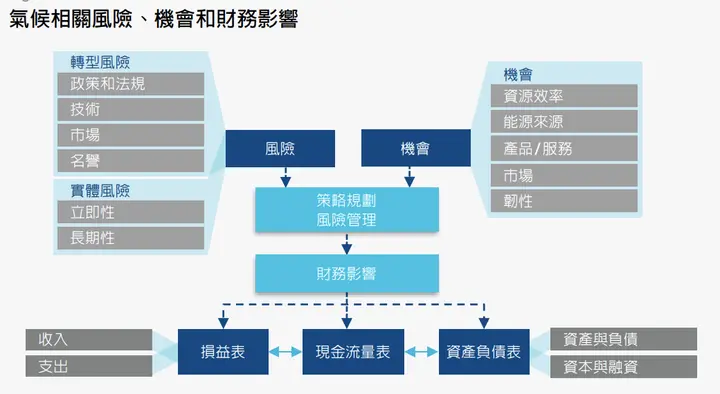
画像出典:TCFD『気候関連財務情報開示に関する提言』公式中国語版(2019)
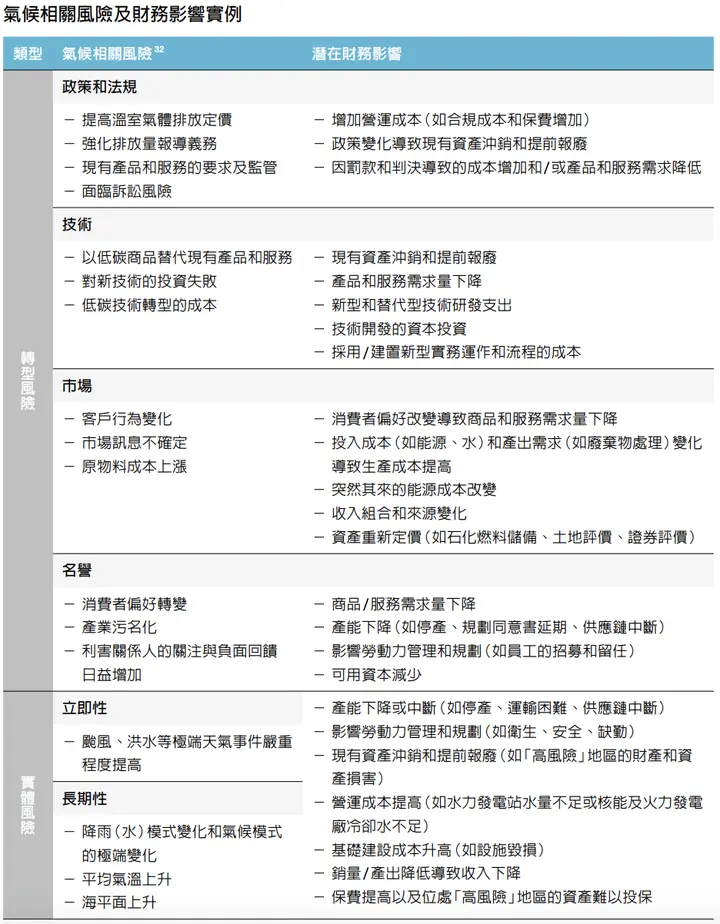
画像出典:TCFD『気候関連財務情報開示に関する提言』公式中国語版(2019)
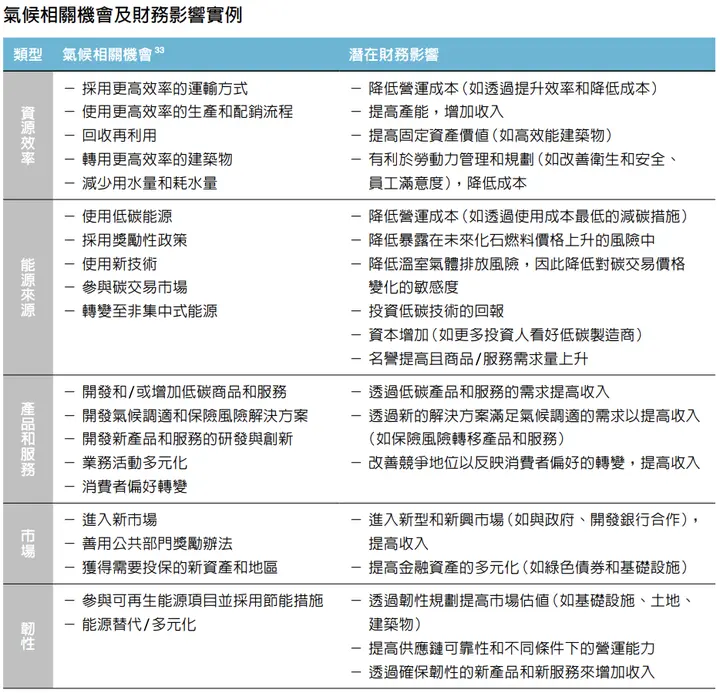
画像出典:TCFD『気候関連財務情報開示に関する提言』公式中国語版(2019)
四、TCFDを導入する4つのステップ
TCFDを報告書に適切に取り入れるには、どうすればよいのでしょうか。ここでは、TCFD報告書が英国規格協会(BSI)の検証を受けて最高水準のLevel-5を取得し、サステナビリティ報告賞でもプラチナ評価を獲得した「第一金融控股」を例に、サステナビリティ報告書への統合方法を紹介します。主なポイントは次の4つです。
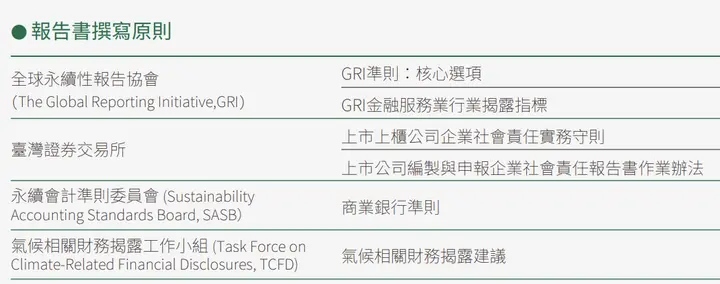
Tips 1. 報告書の作成方針で、TCFD提言に準拠して作成することを明言する。
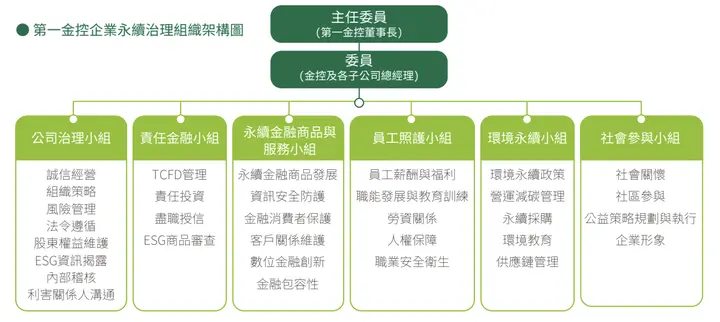
Tips 2. TCFDの専任担当部門を説明する。
Tips 3. 気候変動関連の重要課題にTCFDを取り入れ、方針の指針とする。
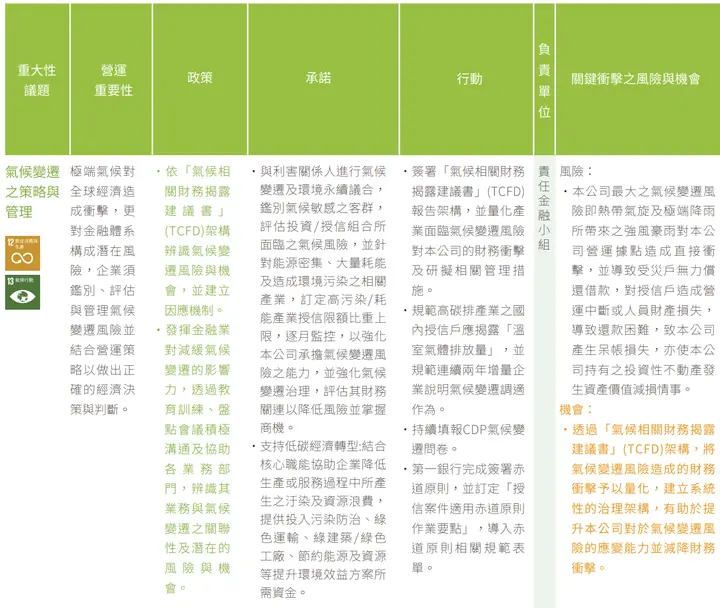
Tips 4. リスク管理プロセス、4つの中核要素、企業が直面し得る気候リスクと機会など、気候課題の枠組みを包括的に開示する。
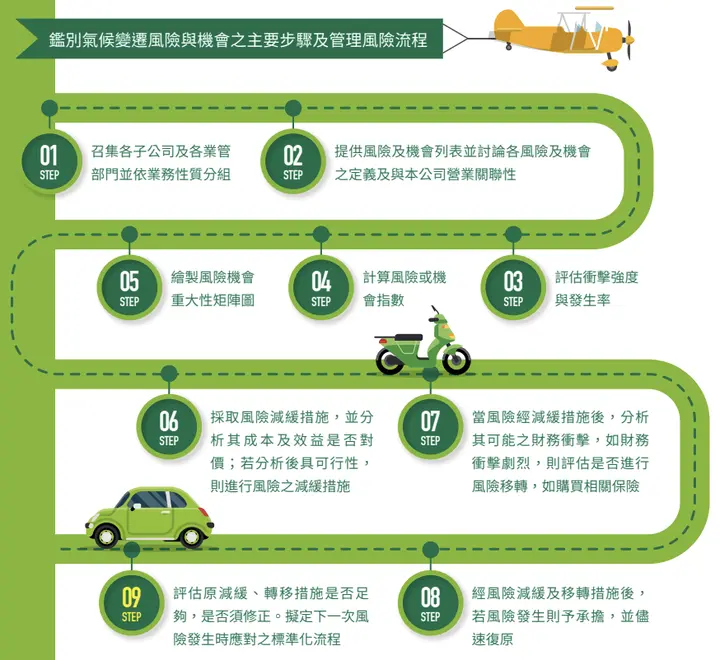
▴ 気候変動リスク管理のプロセスを説明
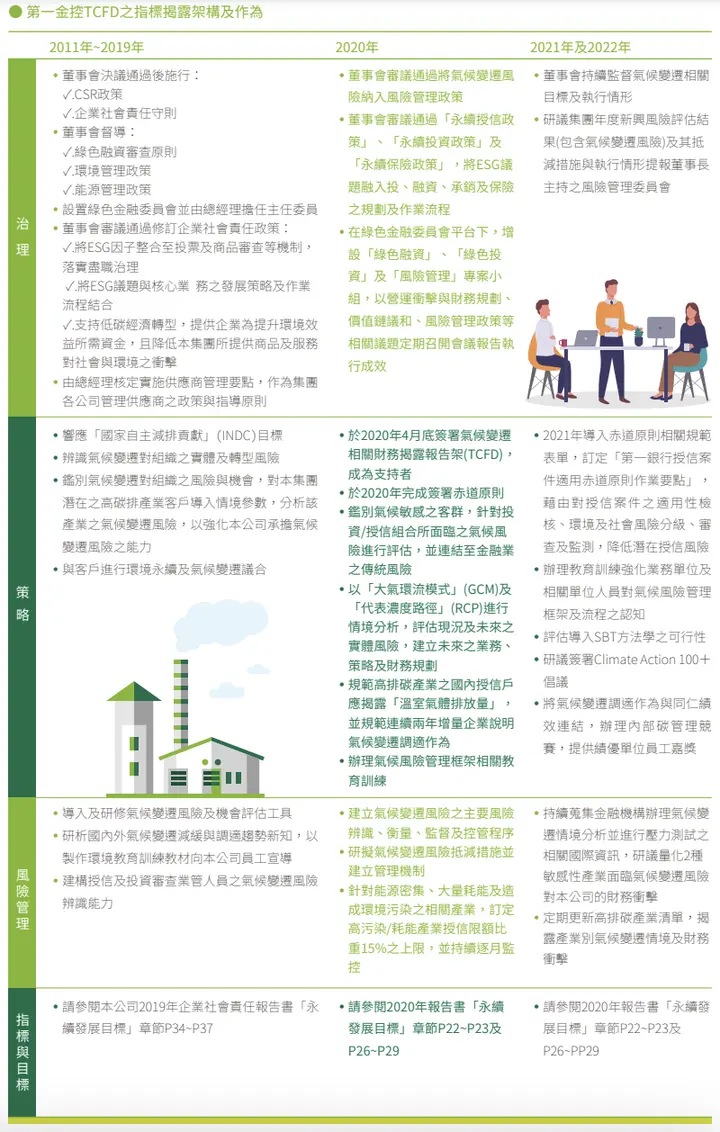
▴ TCFDの4つの要素を開示
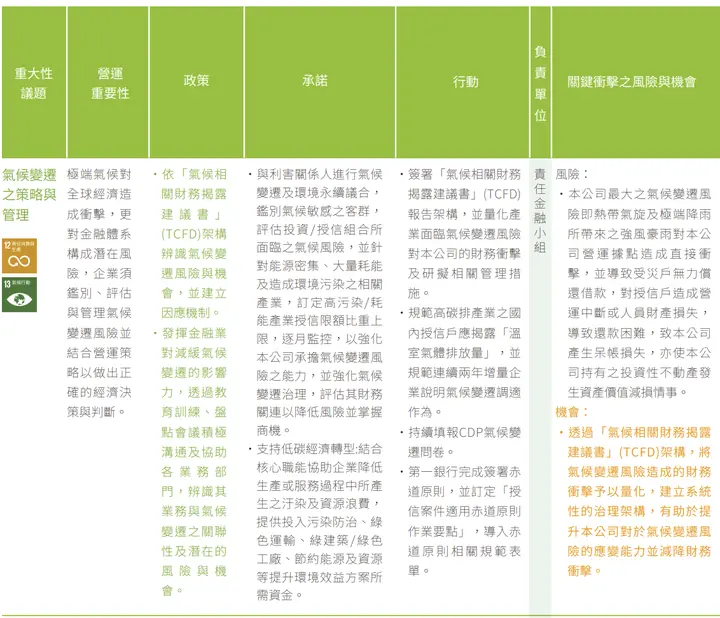
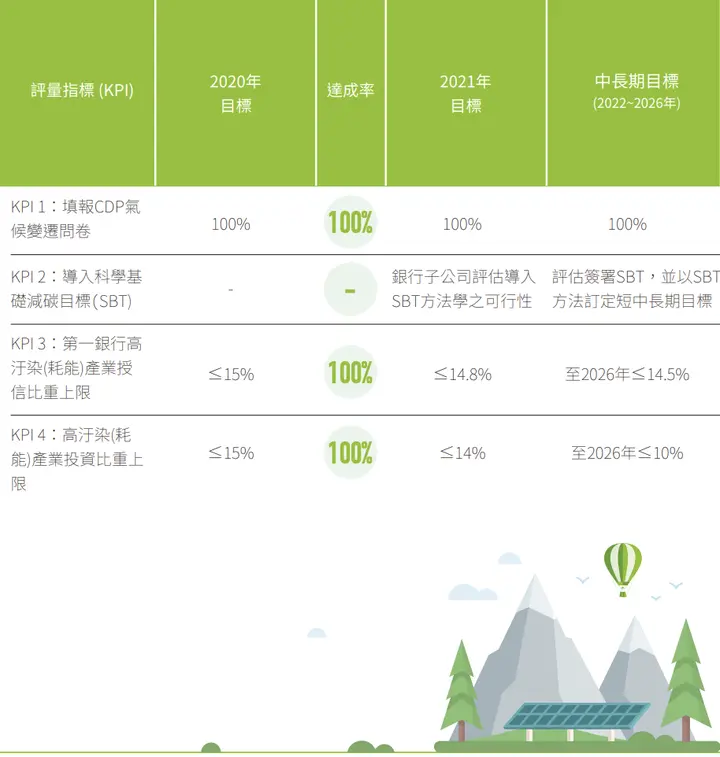
▴ 右半分はTCFDの4つの要素のうち「指標と目標」
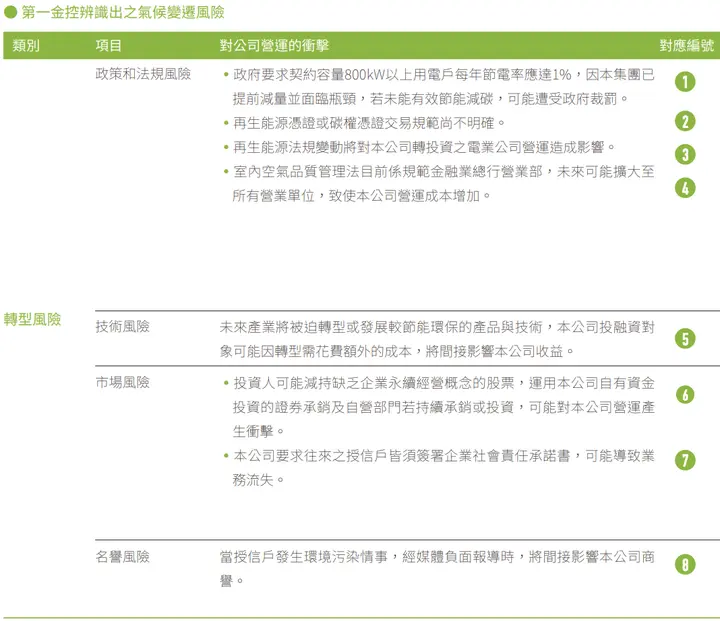
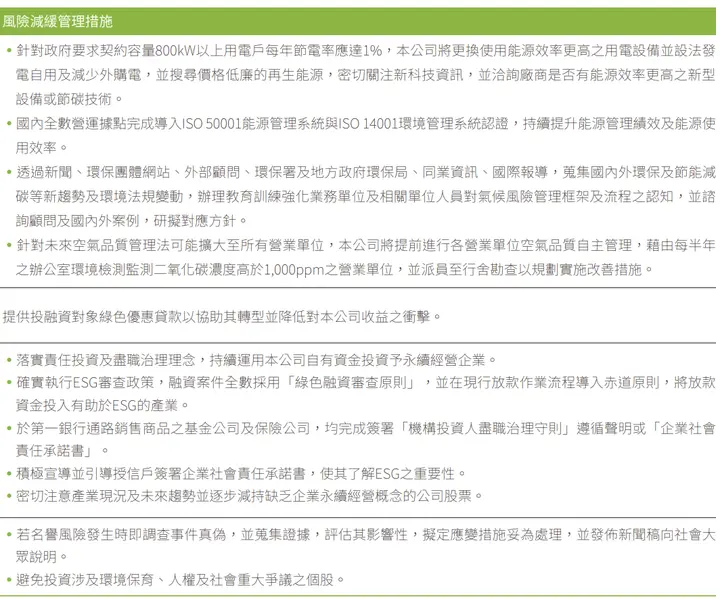
▴ 気候変動リスクを開示
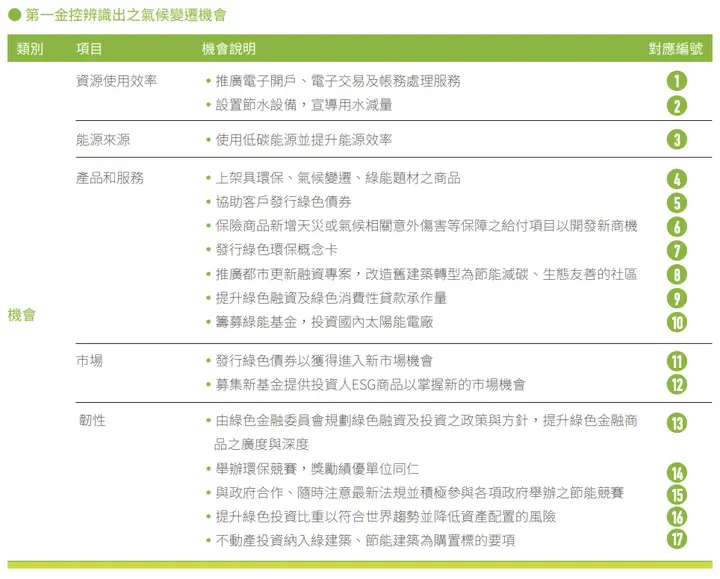
▴ 気候変動に伴う機会を開示
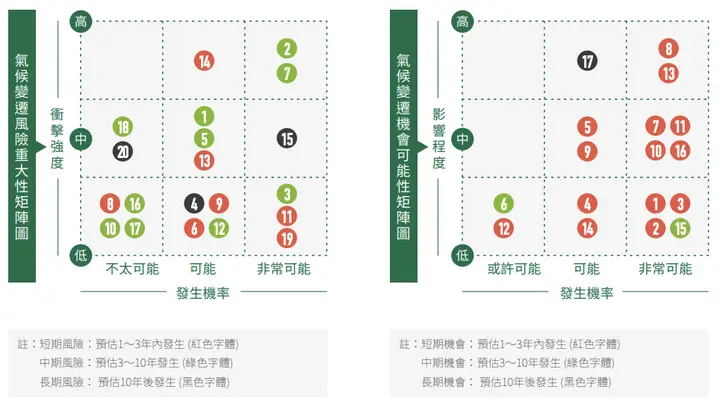
▴ 気候変動リスクの重要性と機会の可能性のマトリックスを開示
このように、第一金融控股はTCFDを開示基準として採用すると報告書で述べるだけでなく、『気候関連財務情報開示に関する提言』の枠組みに基づき、気候変動のリスクと機会について管理プロセス、組織の関与、関連評価、戦略目標を詳しく説明しています。基本から詳細まで、TCFDを一貫して報告書に組み込んでいます。
最後に、TCFD導入時には2つの重要な特徴に注意が必要です。第1に、組織は意思決定に役立つ将来志向の財務的影響の情報を収集すること。第2に、低炭素経済への移行に伴うリスクと機会を重視することです。開示全体を通じてこの2点を押さえ、本稿で述べた各ポイントを一つずつ具体的に説明するとよいでしょう。
次の記事では、TCFDのシナリオ分析と気候関連課題(Scenario Analysis and Climate-Related Issues)を紹介します。シミュレーションと評価は、企業の将来リスクの予測力と気候適応力の向上に役立ちます。
参考資料:
康舒科技2020年サステナビリティ報告書:https://www.acbel.com/csr-report-download
第一金融控股2020年サステナビリティ報告書:https://csr.firstholding.com.tw/tc/csr_report.html
TCFD『気候関連財務情報開示に関する提言』公式中国語版(2019):https://assets.bbhub.io/company/sites/60/2020/10/TCFD-Recommendations-Report-Traditional-Chinese-Translation.pdf
リスクの識別からシナリオ分析へ
リスク一覧の作成後は、代表的な気候シナリオを選び、異なる前提の下で戦略のレジリエンスと財務的影響を評価します。続いて気候シナリオ分析の6つのステップをご覧ください。
よくある質問
すべて見るTCFDは気候関連リスクをどの2つに分類していますか?
TCFDは気候関連リスクを「移行リスク」と「物理的リスク」に分類しています。移行リスクには政策・法的リスク、技術リスク、市場リスク、評判リスクが含まれ、物理的リスクは急性リスクと慢性リスクに分けられます。
康舒科技は2020年サステナビリティ報告書でどの移行リスクを識別しましたか?
康舒科技は2020年サステナビリティ報告書で、気候関連の移行リスクとして「政策・法的リスク」「市場リスク」「技術リスク」を識別しています。
TCFDは気候関連の機会をどう捉えるよう企業に推奨していますか?
TCFDは資源効率、エネルギー源、製品・サービス、市場、レジリエンスの5種類の気候関連の機会を捉えるよう推奨しています。例えば、再生可能エネルギーの開発やグリーンサプライチェーンへの転換によって、新たな商機を創出できます。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。