
TCFDは2023年10月に任務を完了して解散し、関連するモニタリングの責任はIFRS Foundationが引き継いでいます。IFRS S2はTCFDのガバナンス、戦略、リスク管理、指標と目標の4つの柱を全面的に取り込んでいます。本記事では両者の関係と、台湾のTWSE・TPEx上場企業の段階的な導入スケジュールを解説します。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
本記事は2026年10月6日に更新しました。TCFDの解散月とIFRS S2への移行を明記し、枠組みの紹介とリスク・機会の活用を区別しています。
TCFDの概要と4つの中核要素は本記事で確認できます。リスクと機会の活用については、TCFDの気候リスク・機会と財務への影響をご覧ください。TCFDは2023年10月に解散し、その提言はIFRS S2に引き継がれました。関連記事:IFRS S1/S2基準と台湾での適用に関するQ&A。公式情報:IFRS Foundation:ISSBとTCFD。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
TCFDの任務完了後、企業はどのようにIFRS S2へ移行すべきか?
TCFD(Task Force on Climate-related Financial Disclosures)は、企業が投資家に気候リスク、機会、財務への影響を説明できるよう、金融安定理事会が2015年に設立しました。作業部会は2023年10月に任務を完了して解散し、IFRS Foundationが2024年から関連する採用状況のモニタリングを引き継いでいます。
これはTCFDの内容が無効になったことを意味しません。IFRS S2「気候関連開示」はTCFD提言を全面的に取り込んでおり、企業がTCFDに基づいて整備したガバナンス、戦略、リスク管理、指標と目標は、引き続きIFRS S2への移行の基盤となります。
TCFDとIFRS S2の関係
TCFDは投資家を中心に据えた気候関連財務開示の枠組みを示し、IFRS S2はそれを一般目的財務報告と結び付けられる気候開示基準へと発展させています。どちらも4つの柱で情報を整理しますが、IFRS S2を採用する企業は、重要性、報告範囲、比較情報、財務報告とのつながりにも注意する必要があります。
移行リスク、物理的リスク、気候関連の機会、財務への影響を理解したい方は、TCFDのリスク・機会と企業の実践例をご覧ください。
台湾のTWSE・TPEx上場企業におけるIFRSサステナビリティ開示の導入スケジュール
台湾はIFRS S1とIFRS S2を段階的に導入します。払込資本金が100億台湾元以上のTWSE・TPEx上場企業は2026会計年度から、50億台湾元以上100億台湾元未満の企業は2027会計年度から、その他のTWSE・TPEx上場企業は2028会計年度から適用されます。
実務では、従来のTCFDの章の名称を変えるだけでは不十分です。まず適用年度と報告範囲を確認し、取締役会の監督、気候リスク評価、シナリオ分析、温室効果ガス排出量、目標などのデータについて、責任者、対象期間、審査の履歴を整理する必要があります。
なぜ今も4つの柱を理解すべきなのか?
TCFDが示した「ガバナンス、戦略、リスク管理、指標と目標」は、引き続きIFRS S2の気候開示の基本構造です。この4種類の情報を理解することで、企業は気候課題を広報上の説明から、管理・追跡が可能で財務への影響とも結び付く経営情報へと転換できます。
TCFDの4つの柱:ガバナンス、戦略、リスク管理、指標と目標。
TCFDの4つの中核要素
報告主体が気候関連のリスクと機会をどのように評価しているかを投資家や各方面に伝えるため、作業部会は次の4つの中核要素を報告の枠組みとして提案しました:
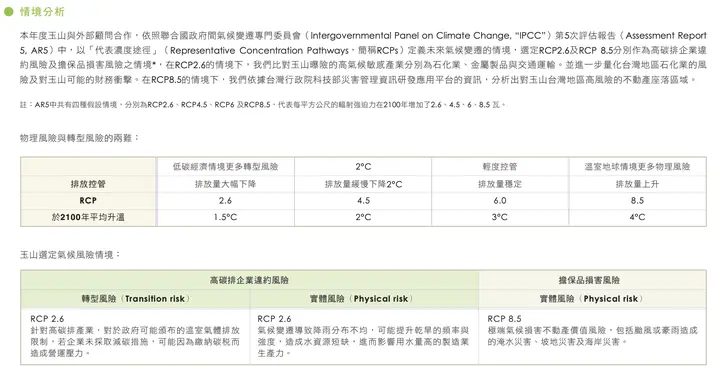
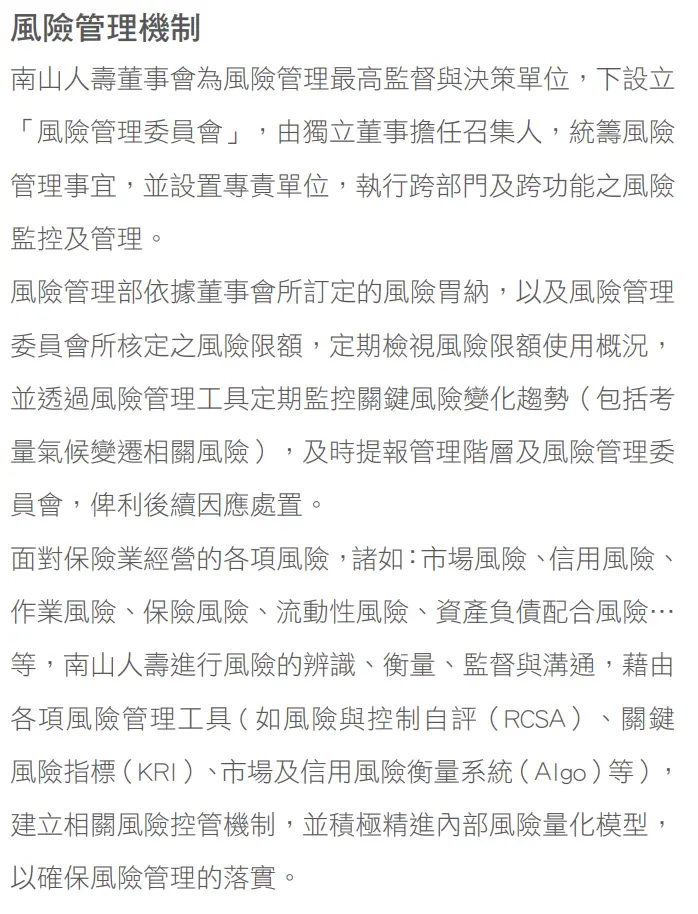
ガバナンス(Governance):組織が気候課題を重視しているか、また取締役会の監督や経営陣の評価・意思決定などを通じて、気候関連のリスクと機会をどう管理しているかを示します。例えば、南山人寿の「2020サステナビリティレポート」は、取締役会を気候変動関連のリスク管理の最高責任機関と位置付け、その傘下のリスク管理委員会と企業サステナビリティ委員会が、気候変動関連のリスクと機会への対応状況をそれぞれ定期的に監督するとしています。
▾ 南山人寿「2020サステナビリティレポート」で開示されたリスク管理体制
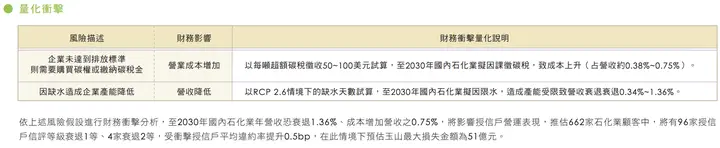
戦略(Strategy):投資家やその他のステークホルダーが、気候課題による組織の短期(1年以内)、中期(1~11年以内)、長期(11~81年以内)の事業、方針、財務計画への影響を把握し、将来の業績予測に活用できるようにします。例えば、康舒科技の「2020サステナビリティレポート」の気候変動管理戦略では、組織に中~高程度の重要な影響を及ぼす気候リスクと機会を特定し、説明しています。移行リスク、物理的リスク、資源利用の機会、製品・サービスの機会、エネルギー調達の機会に関する課題、影響する時期、バリューチェーンへの影響、財務への影響、対応策などが含まれます。
▾ 康舒科技「2020サステナビリティレポート」の気候リスク・機会の説明と対応戦略。参考として一部の画像のみを掲載しています。
リスク管理(Risk Management):投資家やその他のステークホルダーが組織全体のリスク状況と管理活動を評価するには、組織が気候関連リスクをどのように特定・評価・管理しているか(例えば、既存のリスク管理プロセスに気候リスクをどう組み込むか)を理解する必要があります。例えば、南山人寿の「2020サステナビリティレポート」は、まず取締役会がリスク選好を定め、リスク委員会がリスク限度額を設定し、リスク管理ツールで主要リスクの変化を定期的に監視する仕組みを説明しており、その中で気候変動関連リスクも考慮しています。
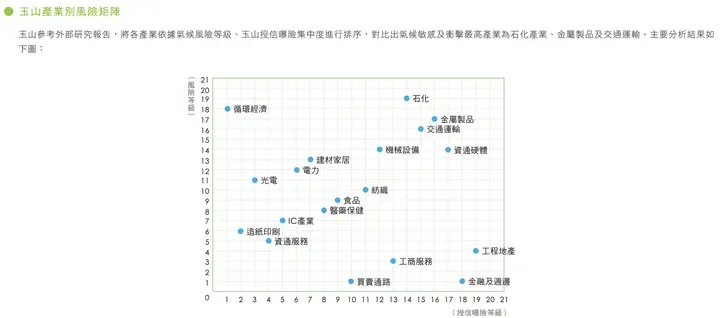
指標と目標(Metrics and Targets):投資家やその他のステークホルダーは、組織が気候関連のリスクと機会をどのように測定・監視するかを理解する必要があります。これにより、リスク調整後の潜在的なリターン、財務上の義務を履行する能力、気候関連のエクスポージャー、リスク管理・適応の進捗をより効果的に評価し、組織間や同業他社との比較も可能になります。例えば、康舒科技の「2020サステナビリティレポート」の気候変動に関する指標と目標では、温室効果ガス排出量と排出原単位、エネルギー・資源の利用、グリーン調達などを気候リスクの影響度の指標としています。さらにSBTiの方法論を導入し、Scope 1からScope 3までの温室効果ガス削減目標を設定しています。
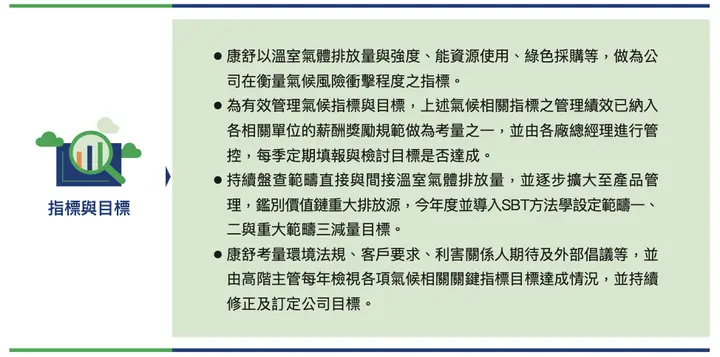
▾ 康舒科技「2020サステナビリティレポート」の気候変動に関する指標と目標。
企業は次に何をすべきか?
すでにTCFD開示を行っている企業は、既存の内容をIFRS S2に対応付け、財務とのつながり、比較情報、データの範囲、追跡可能な証拠の不足を特定しましょう。気候開示をまだ整備していない場合は、4つの柱を枠組みとして、担当部署、データソース、審査プロセス、完了時期をそれぞれ確認します。
公式資料:
よくある質問
すべて見るTCFDはいつ設立されたか?
気候関連財務情報開示タスクフォース(TCFD)は、2015年に金融安定理事会(FSB)によって設立されました。気候変動とパリ協定への対応を目的とし、気候関連のリスクと機会に関する情報開示の提言を行いました。
現在、台湾では何社がTCFDを支持しているか?
現在、台湾では台積電、国泰金控、中華航空、長栄海運など90社を超える企業がTCFDを支持しており、台湾の産業界におけるTCFDの重要性を示しています。
台湾企業のサステナビリティレポートでTCFDを参照する割合は?
「台湾およびアジア太平洋地域のサステナビリティ報告の現状と動向」調査によると、2020年に台湾企業が公表したサステナビリティレポートでは、約231社がTCFDに対応しており、レポートを公表した企業の3分の1以上を占めています。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。