
台湾証券取引所(Taiwan Stock Exchange, TWSE)とTaipei Exchange(TPEx)は、企業のサステナビリティレポートを定期的に抽出して点検しています。すべてのTWSE・TPEx上場企業は5年に少なくとも1回レビューを受け、規定に沿った開示がなければ補正や改善を求められ、ESG評価にも影響する可能性があります(コーポレートガバナンス評価は2026年からESG評価へ移行)。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
- どの企業が抽出レビューの対象になるのか?
- 監督機関のレビュー内容と重点項目
- 2024年度レビュー結果:GRI一般開示事項の9つの不備
- 過去によく見られた不備と企業レポートの事例
- (1)最新版のGRIスタンダードを参照していない
- (2)GRI内容索引を使用していない
- (3)財務諸表の開示範囲との不一致を説明していない (GRI 2-2)
- (4)第三者保証の状況を明示していない(GRI 2-5)
- (5)業種を開示していない(GRI 2-6)
- (6)地域別の雇用形態と人数の変動を開示していない(GRI 2-7)
- (7)取締役のESG能力向上の取り組みを開示していない(GRI 2-17)
- (8)経営幹部の報酬とサステナビリティ目標の連動を開示していない(GRI 2-19)
- (9)年間総報酬比率と省略理由を開示していない(GRI 2-21)
- (10)重大な違反事象の判断基準を説明していない(GRI 2-27)
- (11)団体交渉協定の締結状況と従業員の保護措置を説明していない(GRI 2-30)
- (12)マテリアルな項目のインパクトの範囲を開示していない(GRI 3-3)
- (13)産業別サステナビリティ指標を開示していない
- サステナビリティ情報の内部統制強化は、体系的な管理から
本稿は2026年10月6日に更新しました。2024年度のレビューのポイントとESG評価の名称を更新し、過去の企業事例は引き続き掲載しています。
本稿では、台湾証券取引所(Taiwan Stock Exchange, TWSE)とTaipei Exchange(TPEx)が2026年5月に公表した『2024年度サステナビリティレポートのレビュー結果と開示に関する提言』を整理し、レビューのポイントとよくある不備を解説します。過去の企業レポートの事例を通じて、開示内容、作成プロセス、規制対応要件の確認を支援します。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
どの企業が抽出レビューの対象になるのか?
すべてのTWSE・TPEx上場企業が作成するサステナビリティレポートは、原則として5年に少なくとも1回、TWSEまたはTPExによる抽出レビューを受けます。開示内容が監督機関の規範やガイドラインに適合しているか確認するためです。定期的な抽出に加え、下図のESGの3側面における高リスク特性に基づくリスクベース・アプローチ(Risk-Based Approach)で、特定企業のレビューを強化します。
例えば、前年度に環境面で炭素排出量が多かった企業、社会面で台湾の労働基準法違反による処分を受けた企業、ガバナンス面で情報セキュリティ事故があった企業などについて、こうしたリスク指標を対象選定の根拠として参照します。
ESGの3側面における高リスク特性:
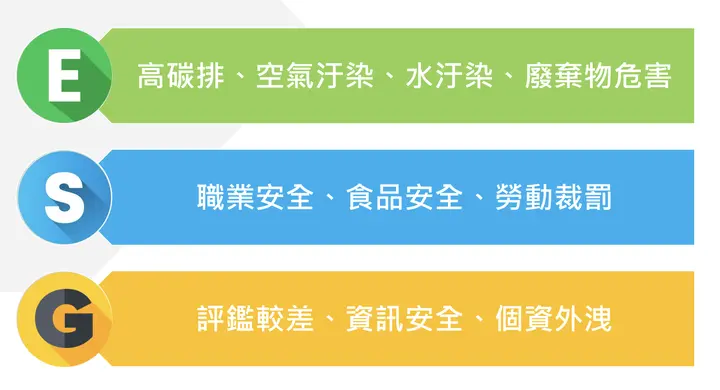
上図はESGの3側面における高リスク特性を示しています(出典:2024年11月のレビュー資料)。5年に少なくとも1回という頻度とリスクに基づく抽出原則については、2026年5月のレビュー説明資料8–9ページをご参照ください。
監督機関のレビュー内容と重点項目
TWSEとTPExによるサステナビリティレポートのレビューは、主に一般的なレビューと特定トピックのレビューに分かれます。それぞれの注意点を以下に整理します。
- 一般的なレビュー:
- 次の基準を参照: GRI 2:一般開示事項 。要求事項に従って関連するすべての指標を開示します。GRI 2-1~2-5は省略不可であり、その他の指標を開示しない場合は理由を説明します。
- 次の基準を参照: GRI 3:マテリアルな項目 。マテリアルな項目の決定プロセスを説明し、特定結果を開示します。
- 次の基準を参照: サステナビリティレポートの作成・提出に関する規則 第4-1条 。気候関連情報を開示します。
- 自社の業種について「サステナビリティ開示指標」が公表されている場合は、すべての指標を漏れなく開示します。
- 特定トピック:
- 自社のマテリアルな項目に対応する、GRIの関連トピック別スタンダードを参照する必要があります。
2024年度レビュー結果:GRI一般開示事項の9つの不備
2026年5月の説明資料には、GRI 2の9項目の不備に関する統計が示されています。報酬方針は137件、年間総報酬比率は129件、団体交渉協定は102件でした。この9項目はGRI一般開示事項の統計区分であり、レビューで見つかった不備全体が9項目しかないという意味ではありません。
- GRI 2-19 報酬方針:経営幹部の報酬とサステナビリティ目標・実績の連動を説明します。
- GRI 2-21 年間総報酬比率:基準の計算式を用い、集計方法も説明します。
- GRI 2-30 団体交渉協定:適用される従業員の割合と、適用外の従業員の労働条件を説明します。
- GRI 2-7 従業員:人数の区分、算定方法、著しい変動を開示します。
- GRI 2-27 法規制の遵守:重大な違反事象、処分の統計、判断基準を開示します。
- GRI 2-14 サステナビリティ報告の責任:最高ガバナンス機関による報告書のレビューと承認の責任を説明します。
- GRI 2-17 最高ガバナンス機関の集合的知見:取締役のサステナビリティに関する知識・能力を高める措置を説明します。
- GRI 2-4 情報の修正再表示:修正再表示の理由と影響を説明します。
- GRI 2-5 外部保証:外部保証を取得した情報の範囲を明確に示します。
企業は、マテリアルな項目、気候関連情報、産業別サステナビリティ指標、重大なESG事象についても、漏れなく開示しているか確認する必要があります。出典:2024年度サステナビリティレポートのレビュー結果と開示に関する提言。関連記事:2024年度のレビュー結果を徹底解説。
過去によく見られた不備と企業レポートの事例
以下では過去のレビュー資料から13の確認場面を整理し、2023年の企業サステナビリティレポートの事例とともに、よくある問題と開示の書き方を説明します。現行基準と自社の適用条件に応じた自己点検にお役立てください。
(1)最新版のGRIスタンダードを参照していない
企業によくある不備:最新版のGRIスタンダードを参照して作成した旨を記載していないことです。旧版のGRI指標を誤用すると、監督機関からレポートの再作成を求められます。
望ましい開示方法:現行版のGRI 2021を参照し、使用した基準をレポートに明記します。
レポートの事例:
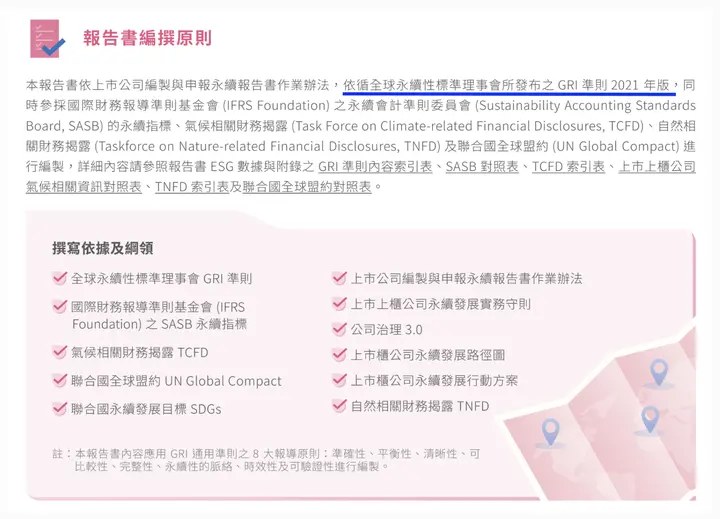
出典:チャイナ エアライン2023年サステナビリティレポート P.4
(2)GRI内容索引を使用していない
企業によくある不備:GRI内容索引を使用していない、またはマテリアルな項目を索引に記載していないことです。マテリアルな項目の内容は、レポート内で漏れなく開示する必要があります。
望ましい開示方法:レポートの付録にGRI内容索引を作成し、各指標に対応する章とページを明示します。GRI 2-1から2-5は基本開示項目で省略できません。その他のGRI 2の指標を開示しない場合は、具体的な省略理由を説明します。
例えば、GRI 2-4に該当する情報の修正再表示がない場合は、索引に「当年度は情報の修正再表示なし」と明記することを推奨します。指標そのものを省略してはいけません。
また、マテリアルな項目については、対応するGRIトピック別スタンダードをすべて記載し、各指標の具体的な開示がレポート内にあることを確認して、その掲載箇所を示します。
レポートの事例:
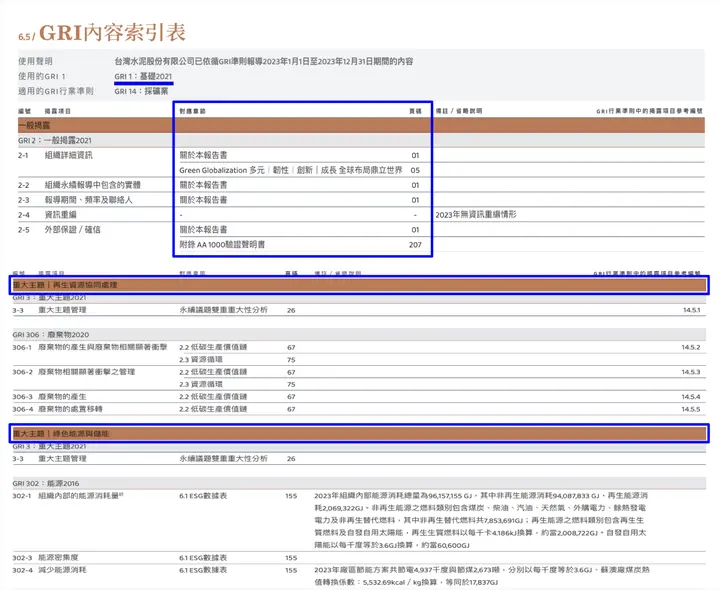
出典:台湾セメント2023年サステナビリティレポート P.190、193
(3)財務諸表の開示範囲との不一致を説明していない(GRI 2-2)
企業によくある不備:サステナビリティレポートの開示範囲と、連結財務諸表に含まれる子会社の範囲との差異を説明していないことです。
望ましい開示方法:レポートの開示範囲と連結財務諸表の範囲との差異を明確に説明します。例えばA社の連結財務諸表がすべての子会社を含み、レポートが本社のみを対象とする場合は、「子会社は開示範囲に含まれていない」と明記します。また、下の例のように連結財務諸表へのリンクを掲載し、ステークホルダーが参照できるようにする方法もあります。
レポートの事例:
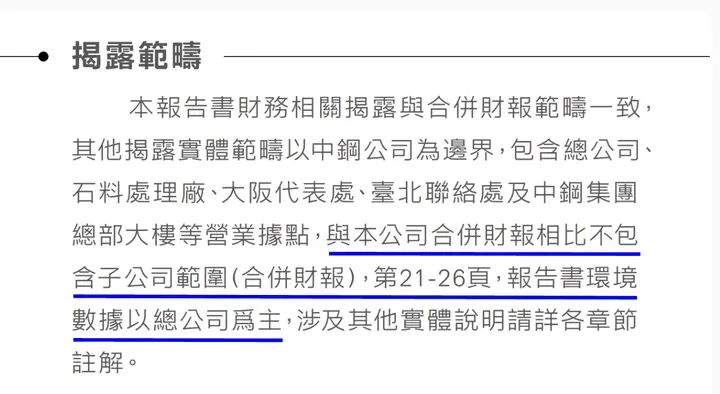
出典:中国鋼鉄2023年サステナビリティレポート P.1
(4)第三者保証の状況を明示していない(GRI 2-5)
企業によくある不備:各開示内容が第三者保証を受けているか明記していないことです。
望ましい開示方法:レポートが外部検証または保証を受けている場合は、保証機関、適用した基準と保証水準を明確に説明し、保証報告書や声明へのリンクを提供します。
レポートの事例:
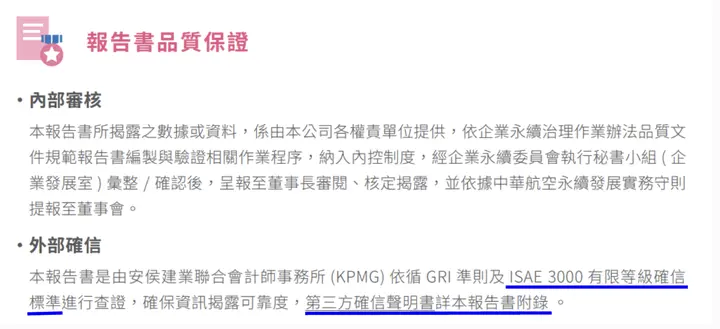
出典:チャイナ エアライン2023年サステナビリティレポート P.5
(5)業種を開示していない(GRI 2-6)
企業によくある不備:自社の業種をレポートに記載していないことです。
望ましい開示方法:TWSEの業種分類を参照し、自社の産業区分をレポートに明記します。
レポートの事例:
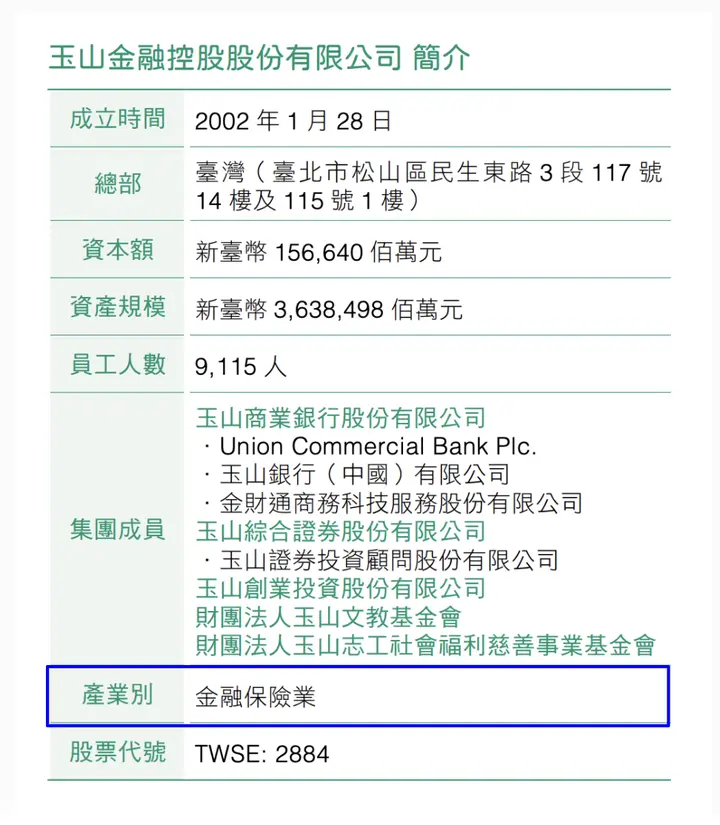
出典:玉山フィナンシャルホールディング2023年サステナビリティレポート P.14
(6)地域別の雇用形態と人数の変動を開示していない(GRI 2-7)
企業によくある不備1:地域別のフルタイム、パートタイム、その他の雇用形態の状況を開示していないことです。
望ましい開示方法:自社の拠点に基づいて従業員を地域別に分類し、フルタイム、パートタイム、その他の雇用形態ごとの人数を示します。
レポートの事例:
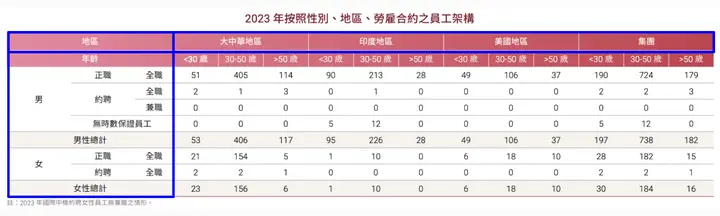
出典:国際中橡2023年サステナビリティレポート P.108
企業によくある不備2:報告期間の従業員数について、前年度からの著しい変動を開示していないことです。
望ましい開示方法:前年度から従業員数が著しく変化した場合は、その状況と理由を説明します。著しい変動がない場合も「従業員数に著しい変動はない」と明記し、説明なしに省略しないようにします。
レポートの事例:
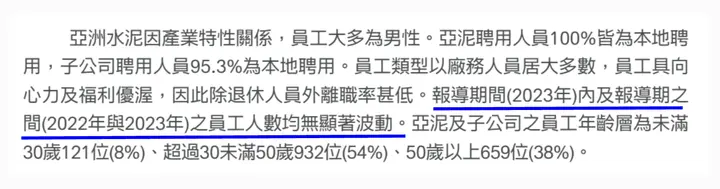
出典:アジアセメント2023年サステナビリティレポート P.87
(7)取締役のESG能力向上の取り組みを開示していない(GRI 2-17)
企業によくある不備:取締役のESG研修や、その他の能力向上の取り組みを開示していないことです。
望ましい開示方法:取締役が参加した研修、セミナー、専門教育にESG関連の講座が含まれるか説明します。含まれる場合は、その内容と受講時間を記載し、指標の要件を満たすことを推奨します。
レポートの事例:
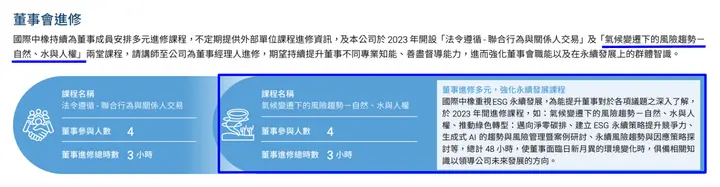
出典:国際中橡2023年サステナビリティレポート P.26
(8)経営幹部の報酬とサステナビリティ目標の連動を開示していない(GRI 2-19)
企業によくある不備:最高ガバナンス機関と経営幹部の報酬方針、および報酬と自社のサステナビリティ目標・実績の関係を開示していないことです。
望ましい開示方法:報酬が環境、社会、ガバナンスの実績と連動する項目を説明し、その割合、評価方法、サステナビリティ目標との関連を補足することを推奨します。まだ連動していない場合も、「現時点では報酬とサステナビリティ目標を連動させていない」と明記し、省略しないようにします。
レポートの事例:
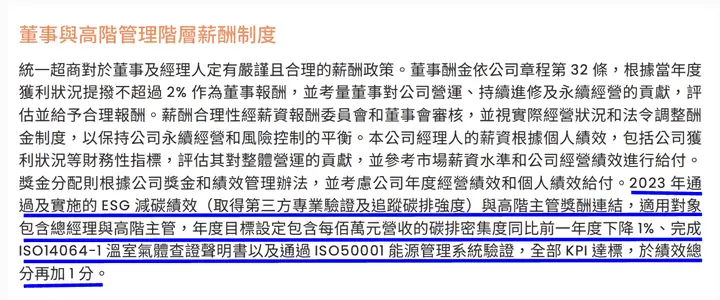
出典:統一超商2023年サステナビリティレポート P.45
(9)年間総報酬比率と省略理由を開示していない(GRI 2-21)
企業によくある不備:計算式が誤っている、GRI 2-21の年間総報酬比率を開示していない、または省略理由を説明していないことです。
望ましい開示方法:
企業は次の2項目を開示する必要があります。
- 「最高報酬受領者の年間総報酬」と「その他の従業員の年間総報酬の中央値」の比率
- 「最高報酬受領者の年間総報酬の変化率」と「その他の従業員の年間総報酬の変化率の中央値」の比率
注意:「その他の従業員の年間総報酬の変化率の中央値」を計算する際は、まず従業員ごとの報酬変化率を求め、その数値から中央値を算出します。2年度の報酬中央値を直接比較する方法ではありません。
レポートの事例:
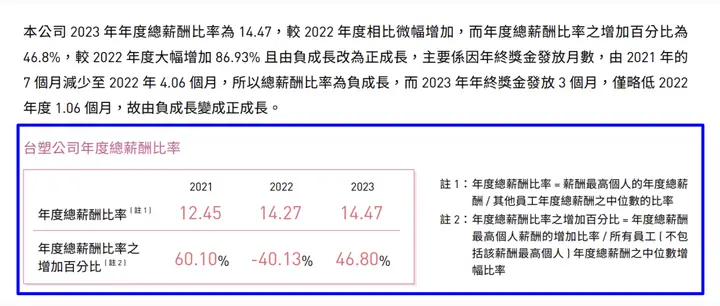
出典:台湾プラスチックス2023年サステナビリティレポート P.126
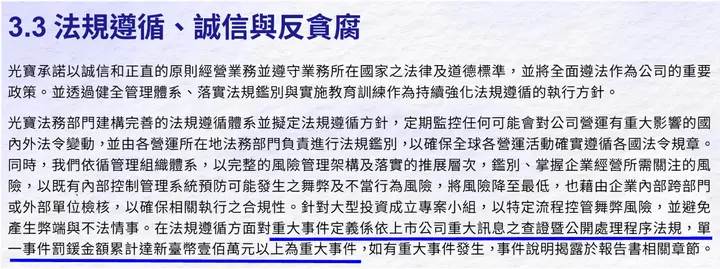
(10)重大な違反事象の判断基準を説明していない(GRI 2-27)
企業によくある不備:「重大な違反事象」の定義や、判断の根拠・評価基準を説明していないことです。
望ましい開示方法:自社が「重大な違反事象」をどう定義するか、その判断基準を説明します。例えば、上場企業の重要情報の確認・公表手続に関する規定に基づき、1つの事象の過料累計額が100万台湾ドル以上の場合を重大な違反事象とします。
レポートの事例:
出典:ライトン・テクノロジー2023年サステナビリティレポート P.46
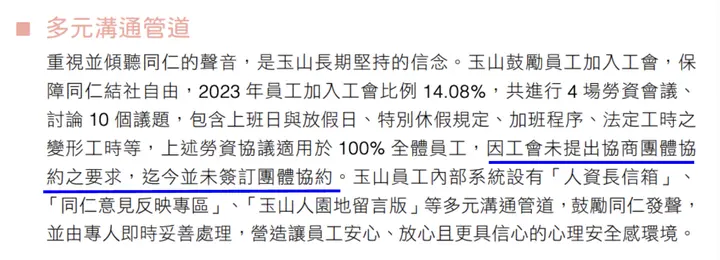
(11)団体交渉協定の締結状況と従業員の保護措置を説明していない(GRI 2-30)
企業によくある不備:団体交渉協定を締結していない理由、または対象外の従業員の労働条件を保護する措置や代替対応を説明していないことです。
望ましい開示方法: (労働組合がない、または労働組合はあるが団体交渉協定を締結していない場合):
労働組合が未設立、組合から提案がないなど、協定を締結していない理由を説明します。併せて、従業員の労働条件を保護する仕組みや代替措置を示し、労働上の権利保護の要請に対応します。
レポートの事例:
出典:玉山フィナンシャルホールディング2023年サステナビリティレポート P.146
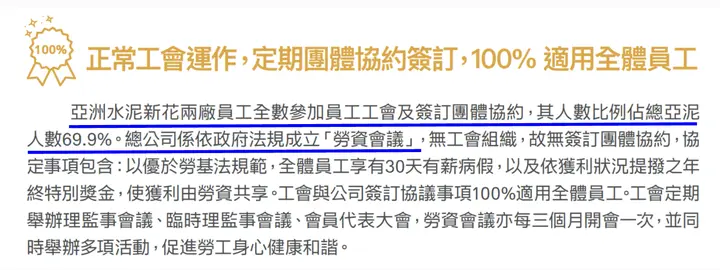
望ましい開示方法:(団体交渉協定を締結している場合):
協定の適用範囲と対象となる従業員の割合を説明し、対象外の従業員の労働条件を保護する措置も補足します。すべての従業員の基本的な権利が保護されるようにします。
レポートの事例:
出典:アジアセメント2023年サステナビリティレポート P.93
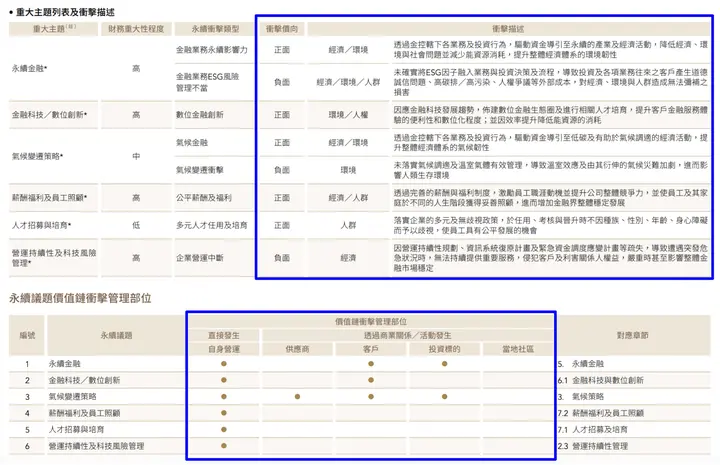
(12)マテリアルな項目のインパクトの範囲を開示していない(GRI 3-3)
企業によくある不備:各マテリアルな項目が企業の内部と外部に与える実際のインパクトの範囲を開示していないことです。
望ましい開示方法:
経済、環境、社会への正負の影響を説明し、自社の事業が直接引き起こすものか、バリューチェーンの上流・下流に由来するものかを明記します。また、バリューチェーンの主な事業活動も説明します。
レポートの事例:
出典:台新フィナンシャルホールディング2023年サステナビリティレポート P.24、26
(13)産業別サステナビリティ指標を開示していない
企業によくある不備:14の特定産業では、追加のサステナビリティ指標の開示が必要です。付録に索引表がなければ、不備として指摘されます。
望ましい開示方法:該当する産業の指標を開示し、レポートの付録に索引表を作成して各指標の掲載箇所を明示します。情報の網羅性と参照のしやすさを高められます。
レポートの事例:
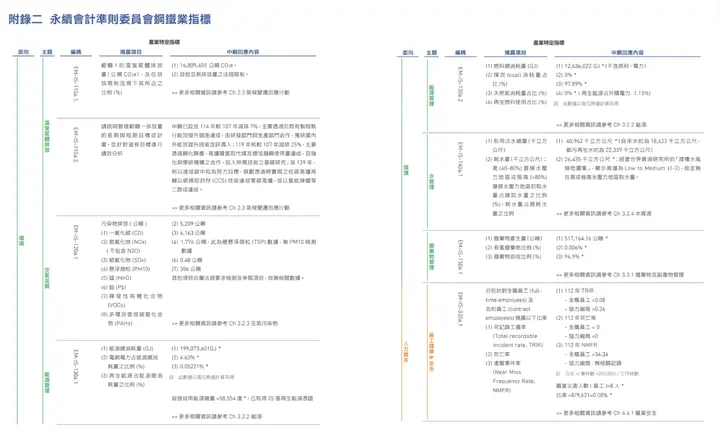
出典:中国鋼鉄2023年サステナビリティレポート P.154
サステナビリティ情報の内部統制強化は、体系的な管理から
監督機関による定期的なレビューは、開示情報の品質、一貫性、追跡可能性の確保を目的としています。要求が厳格化する中、WordやExcelによる作成ではデータの出典を管理しにくく、変更履歴も不足しがちです。そのため、数値の誤り、情報の不整合、責任の所在の不明確さといった問題が生じやすくなります。
こうした背景から、多くの企業はデジタルシステムを導入しています。権限設定、バージョン管理、承認プロセスによって作成効率を高めるとともに、情報の透明性とコンプライアンスを強化し、サステナビリティ情報の内部統制構築に役立てています。
Sustaihubの Syberサステナビリティ管理システム には、情報の正確性を確保する3つの特徴があります。
- 履歴記録と承認プロセス:データの信頼性を向上
- 部門横断のデータ統合とリアルタイム更新:データの分散を解消
- 多階層の権限管理:サステナビリティ情報とデータの安全性を強化
この Syberサステナビリティ管理システム は、膨大な人手や時間をかけずに規制対応と社内効率の向上を支援し、サステナビリティ推進を包括的に支える、企業に最適なレポート共同作成プラットフォームです。
👉 今すぐトライアルを申し込む: Syberサステナビリティ管理システム。デジタルでサステナビリティを推進する一歩を踏み出しましょう
Syberはデジタル化、AI、クラウドの統合を通じて従来の制約を乗り越え、説得力があり企業の姿勢を伝えられるサステナビリティレポートづくりを支援します。サステナビリティ推進のパートナーとしてご活用ください。
よくある質問
すべて見る監督機関によるサステナビリティレポートの抽出レビューは、どの頻度で行われますか?
すべてのTWSE・TPEx上場企業のサステナビリティレポートは、原則として5年に少なくとも1回、TWSEまたはTPExの抽出レビューを受けます。開示内容が監督機関の関連規範やガイドラインに適合しているかを確認するためです。
企業のサステナビリティレポート作成でよくある不備は何ですか?
2024年度のレビュー説明資料には、GRI 2一般開示事項の9項目の不備統計が示されています。報酬方針、年間総報酬比率、団体交渉協定、従業員、法規制の遵守、サステナビリティ報告の責任、取締役のサステナビリティ知見、情報の修正再表示、外部保証です。気候情報、マテリアルな項目、産業別指標も別途確認が必要です。本稿の13の企業事例は、過去の資料を整理したものです。
GRI内容索引を使用しないと、どのような影響がありますか?
GRI内容索引を使用していない、またはマテリアルな項目を索引に記載していない場合は、レポートの補正を求められる可能性があります。付録に索引を作成し、各指標に対応する章とページを明確に示す必要があります。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。