
IFRS S1/S2が示すデータガバナンスの緊急性!ファイル管理の混乱から脱し、サステナビリティ担当者に本当に「持続可能な」働き方を
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
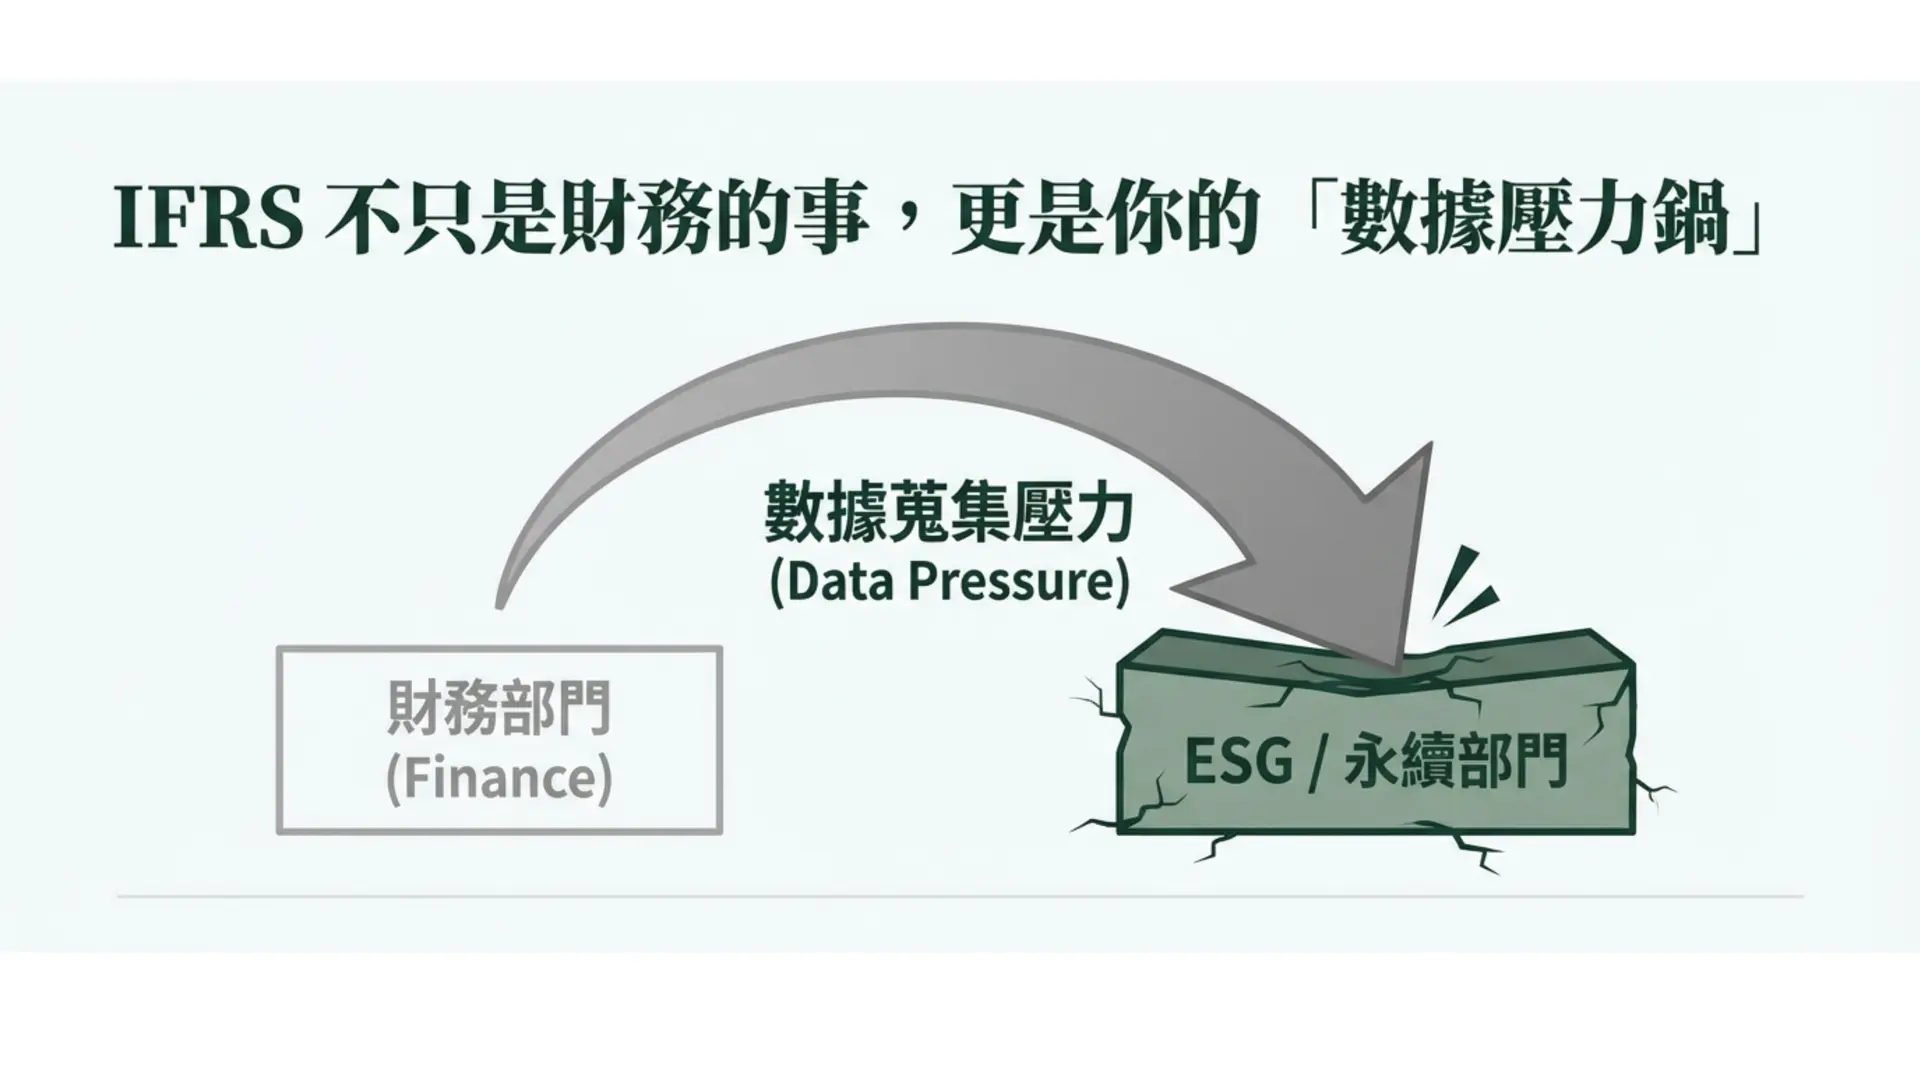
年次報告書のサステナビリティ専章の作成では、サステナビリティ、財務、工場管理、人事の各部門が共同でデータを確認することがよくあります。データがメールや表計算ファイルに分散していると、単位、版、証憑の照合が作成の進捗に直接影響します。
第1段階の台湾のTWSE・TPEx上場企業は2026会計年度からIFRSサステナビリティ開示基準を適用し、2027年に報告します。台湾金融監督管理委員会(Financial Supervisory Commission、FSC)は、2027年3月16日までに関連する専章を完成させるよう注意喚起しています。2026年9月23日公表の政策案によると、初度適用から最初の2会計年度の専章は、遅くとも年次報告書の期限(株主総会の14日前)までに提出でき、第3年からは財務報告と同時に提出します。実際の規定は所管当局が正式に公布する法規に従います。この変更は金融業、保険業、証券・先物業には適用されません。他の段階や業種は、自社のスケジュールを確認する必要があります。詳細は、FSCによる第1段階の企業への注意喚起とIFRS S1/S2の台湾での導入スケジュールをご覧ください。
他の段階の適用対象は2026年9月23日に変更されました。詳細は、IFRS第3段階の変更をご覧ください。
提出期限から逆算して部門横断の作業を計画する
まず自社の適用年度と提出期限を確認し、データ収集、財務との照合、再確認、取締役会への報告の時期を決めます。各部門の入力・提出期限には、データの欠落、単位換算、版の修正に対応する余裕を設ける必要があります。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
ファイル管理の限界が、残業の限界になる
私たちは、サステナビリティ業務の最前線にいる方々の苦労をよく理解しています。データ整理の繁忙期には、戦略を策定する時間よりも、煩雑な文書の受け渡しに時間を費やしてしまいがちです:
版管理の「ブラックホール」:10部門にファイルを送り、異なる名前の10ファイルが返ってきます。それらを手作業で集計表にコピーして貼り付ける必要があります。貼り付ける列を間違えたり、ある部門が送った「更新版」を見落としたりしたらどうなるでしょうか。こうしてデータの誤りが生まれます。誤った版のデータを取り込み、最新値に更新できていなければ、大きな問題になります。
データ集約の「断絶」:人事は人数、工場管理は電力量、総務は廃棄物を集計します。それぞれ単位が異なり、キログラム、トン、立方メートルが混在しています。Excelに多数の換算式を設定しても、入力時に単位を1つ間違えるだけで、その後の炭素排出計算がすべて誤ります。同じ従業員福利厚生の情報収集でも、中国本土、ベトナム、北米の工場と台湾のオフィスのデータを整理するのに、どれほどの時間が必要でしょうか。
証憑データの「消失」:数値は入力済みでも、水道・電気料金の証憑写真はどこにあるのでしょうか。LINEグループ、メール添付、共有フォルダーの奥深くに散在し、保証業務で必要になったときに見つからないことがあります。福利厚生委員会の活動の年度末処理では、どの写真がどの活動のものか分からなくなります。リスク評価・分析、フロー図、方針文書、実施進捗などの関連資料は、どう管理すればよいのでしょうか。
2026年に、人手とOffice文書だけで大量の保証対象データを処理することは、そろばんでAIの計算をするようなものです。不可能ではありませんが、リスクが高すぎ、効率も極めて低くなります。
協働ツールで入力・提出と審査を一元化する
データ収集
開示ニーズに沿って入力フォームと担当者を設定し、提出状況を追跡して、不足データをチームで把握します。
項目と証憑
期間、単位、必須項目、添付資料の要件を事前に確認し、受領後に担当者が照合します。数値が入力されているだけで、審査済みと扱ってはいけません。
版管理と再確認
データの出所、編集履歴、審査記録を保存し、後から追跡しやすくします。ツールは管理を支援できますが、開示の完全性と適用規範への適合性は、企業と関連する専門家が確認する必要があります。
詳しくは、Syberのデータ収集・協働・審査機能をご覧ください。まず既存の開示構成と一組の部門横断データを使い、操作とプランの条件を確認しましょう。
本記事は2026年10月6日に更新しました。更新の要点:移行後の最初の2年間は、サステナビリティ専章を年次報告書の期限までに提出できる経過措置を補足しています。
よくある質問
すべて見るIFRS S1/S2のサステナビリティ報告にはどのような時間的要件があるか?
第1段階のTWSE・TPEx上場企業は2026年の情報を2027年に報告し、FSCは2027年3月16日までに年次報告書のサステナビリティ専章を完成させるよう注意喚起しています。2026年9月23日公表の政策案では、初度適用から最初の2会計年度の専章は、遅くとも年次報告書の期限(株主総会の14日前)までに提出でき、第3年からは財務報告と同時提出となります。実際の規定は所管当局が正式に公布する法規に従います。この変更は金融業、保険業、証券・先物業には適用されません。各部門は自社の期限に沿って収集と再確認を計画すべきです。
デジタルシステムはデータ収集をどう効率化するか?
協働ツールは、入力内容、添付資料、版、審査記録を一元管理できます。実際の所要時間は、データの準備状況、開示範囲、チームの役割分担によって異なります。
データ収集でよくある問題は?
よくある問題には、版管理の誤り、単位換算の誤り、証憑の欠落があります。例えば、部門ごとに提供するデータの単位が異なる、水道・電気料金の証憑写真が見つからない、といった問題です。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。