
台湾のサステナビリティ法規は、金融監督管理委員会系統の情報開示と、環境部の炭素管理という2つの系統に分かれます。8つの制度の主管機関、対象、期限を時系列で整理し、各制度が企業に与える実際の影響と、サステナビリティ報告書の保証比率の現状データを紹介します。
読後にまず確認すること 排出係数、ISO 14064、CBAM、炭素データのために読んでいる場合、次は活動データ、係数のバージョン、エビデンスを追跡できるかを確認します。
目次
台湾企業が追うべきサステナビリティ法規は2つの系統に分かれます。一つは金融監督管理委員会(金管會)、台湾証券取引所(臺灣證券交易所)、台湾証券櫃檯買売センター(櫃買中心)が所管する情報開示で、サステナビリティ報告書、IFRSサステナビリティ開示基準、ESG評価が含まれます。もう一つは環境部が所管する炭素管理で、温室効果ガスの算定・登録、炭素費、削減クレジットが含まれます。2つの系統には1年の中に4つの固定期限があります。規制対象の排出源は毎年4月30日までに前年度の排出量を登録し、炭素費の納付義務者は毎年5月末までに前年度の炭素費を申告・納付し、上場・店頭公開企業は毎年6月末までにESG情報を、8月31日までにサステナビリティ報告書を申告します。
以下では、8つの制度の主管機関、対象、期限を時系列で整理し、各制度が実際に企業のどの業務に関わるのかを説明します。自社が同時にどの系統に関わっているかを判断する材料としてご活用ください。
年4回の期限:8つの制度の一覧表
8つの制度のうち、開示の系統は台湾証券取引所と台湾証券櫃檯買売センターが実施し金融監督管理委員会が監督しており、炭素管理の系統は環境部(実務は気候変動署(氣候變遷署)が担当)が所管しています。電力排出係数は経済部エネルギー署(經濟部能源署)が別途公表しています。
| 制度 | 主管機関 | 対象 | 期限 |
|---|---|---|---|
| 温室効果ガスの算定・登録と検証 | 環境部 | 環境部が公告した排出源を有する事業者 | 毎年4月30日までに登録。検証対象は10月31日までに検証結果をアップロード |
| 排出係数と電力排出係数 | 環境部、経済部エネルギー署 | 排出係数法で算定する事業者 | 2026年6月2日に114年度の電力排出係数を公表済み |
| 炭素費 | 環境部 | 年間排出量2.5万トンCO₂e以上の電力・ガス供給業および製造業 | 毎年5月末までに前年度の炭素費を申告・納付 |
| カーボンクレジットと国内削減クレジット | 環境部、台湾カーボンクレジット取引所 | 削減クレジットを取得または必要とする事業者 | 炭素費の控除に使う場合、毎年5月末までにあわせて申請 |
| ESG情報の申告(公開情報観測所/ESGデジタルプラットフォーム) | 台湾証券取引所、台湾証券櫃檯買売センター | 上場・店頭公開企業 | 毎年6月末まで |
| 上場・店頭公開企業のサステナビリティ報告書 | 台湾証券取引所、台湾証券櫃檯買売センター(金融監督管理委員会が監督) | すべての上場・店頭公開企業 | 毎年8月31日までに前年度の報告書を申告 |
| IFRSサステナビリティ開示基準 | 金融監督管理委員会 | 調整後、約560社の上場・店頭公開企業に強制適用 | 2027年に第1段階の企業が2026年度のサステナビリティ専章を申告 |
| ESG評価(旧コーポレートガバナンス評価) | 台湾証券取引所コーポレートガバナンスセンター | 上場・店頭公開企業 | 2027年4月末までに第1回の結果を公表 |
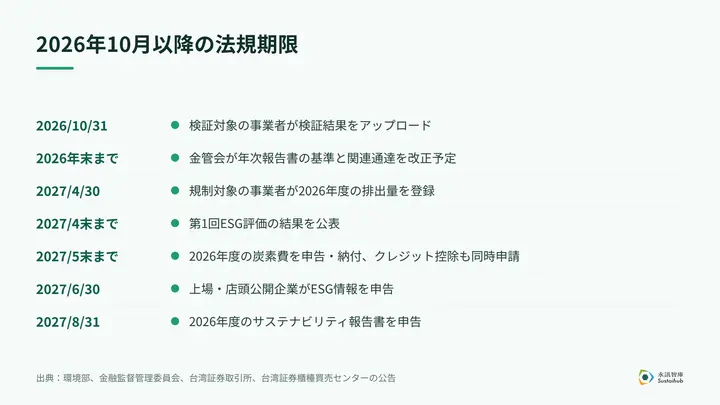
2026年10月から先を見ると、今後1年間に迎える節目は次のとおりです。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
算定・登録と排出係数:4月30日と10月31日
気候変動対応法(氣候變遷因應法)は2023年2月15日に改正・公布され、第21条は環境部が公告した排出源に対して排出量の算定と登録を求め、指定された排出源にはさらに検証を求めています。現在、対象に関する公告は2つあります。2024年2月22日に改正された「事業者が算定・登録および検証を行うべき温室効果ガス排出源(事業應盤查登錄及查驗溫室氣體排放量之排放源)」は、指定業種のプロセスと、化石燃料燃焼または製造業の工場全体の直接排出と電力使用による間接排出が2.5万トンCO₂e以上の排出源を対象としています。2025年3月4日に公告された「事業者が算定・登録を行うべき温室効果ガス排出源(事業應盤查登錄溫室氣體排放量之排放源)」は、2026年から電力使用量、店舗数、車両数などの条件に基づき、一部のサービス業、大学・専門学校、医学センター、運輸業、その他の製造業を登録の対象に加えています。
2つの公告の義務は異なります。2025年の公告で追加された対象は算定・登録のみが必要で、毎年4月30日までに前年度の排出量インベントリと算定報告書を登録します。従来からの規制対象で検証が必要な事業者は、さらに毎年10月31日までに検証総括報告書と検証意見書をアップロードしなければなりません。目下のスケジュールでいえば、2026年10月31日までに検証結果をアップロードし、2027年4月30日までに2026年度の排出量を登録することになります。法的根拠とガイドラインは気候変動対応法、温室効果ガス排出量算定・登録及び検証管理弁法、事業者が算定・登録および検証を行うべき温室効果ガス排出源、算定対象拡大の公告と作業ガイドラインをご覧ください。算定の流れは「GHGインベントリとは」が、対象拡大の背景は環境部による強制的なGHGインベントリの対象拡大が参考になります。
排出量を算定する際、燃料と電力にはそれぞれ異なる機関が公告する2種類の係数を用います。環境部は2024年2月5日に「温室効果ガス排出係数」を公告し、燃焼、プロセス、漏えいの排出源係数と地球温暖化係数を示しており、排出係数法で算定する場合はこれに基づいて計算します。公益電気事業者から購入した電力については、算定・検証の時点で経済部が公告している最新の電力排出係数を用います。経済部エネルギー署は2026年6月2日、114年度(2025年)の公益電気事業者の電力排出係数を1kWhあたり0.467kg CO₂eと公表し、あわせて産業用電力0.466(表灯営業用、低圧、高圧、特別高圧の電力需要家に適用)と家庭用電力0.471(表灯非営業用、包灯需要家に適用)を定めました。115年度の電力排出係数はまだ公表されていません。
過去の年度には別の規定があり、例えば2023年の排出量の関連係数には「温室効果ガス排出係数管理表6.0.4版」を用います(環境部2024年6月6日の解釈通知)。実務で最も誤りが起きやすいのは、今日ダウンロードした係数をすべての年度に当てはめてしまうことです。公式の出典は環境部2024年2月5日の温室効果ガス排出係数公告、6.0.4版の適用年度に関する解釈通知、事業者温室効果ガス排出量情報プラットフォーム、経済部2026年6月2日のプレスリリース、エネルギー署の114年度電力排出係数です。年度ごとの対応は公告排出係数の適用年度、114年度電力排出係数の解説、過去の年度における6.0.4版の使い方が参考になります。
炭素費と削減クレジット:5月末に同時に期限
炭素費徴収弁法(碳費收費辦法)によると、徴収対象は、算定・登録および検証が必要な排出源を有し、工場全体の直接排出と電力使用による間接排出の年間合計が2.5万トンCO₂e以上の電力・ガス供給業および製造業です。環境部は2024年8月29日に同弁法などの関連規定を公布し(2026年9月1日改正)、2024年10月21日に料率を公告、2025年1月1日に発効しました。一般料率は1トンCO₂eあたり300台湾元(新台湾ドル)です。自主削減計画が承認され、業種別の指定削減率を満たす場合は優遇料率A(50台湾元)、技術ベンチマークを満たす場合は優遇料率B(100台湾元)が適用されます。
2025年の排出量について2026年に初めて納付が行われ、以降は毎年5月末までに前年度の炭素費を申告・納付します。次回は2027年5月末まで(2026年度分)です。2026年9月1日の改正で新設された第3条の1により、初めて徴収基準に達し、過去に炭素費を申告・納付したことのない事業者は、算定・登録と検証を完了した年度の翌年から申告・納付を行います。同じ改正により、高カーボンリーケージリスク事業者は炭素費の徴収開始後3年間、0.1の比率で早期削減プロジェクトのクレジットを使用できるようにもなりました。課金排出量はまずK値を差し引き、一般の事業者は2.5万トン、高カーボンリーケージリスク事業者はゼロです。炭素費の納付義務者にとって、請求額に最も大きく影響する2つの変数は、自主削減計画の承認を受けているかどうかと、高カーボンリーケージリスク事業者に該当するかどうかです。法規と申告の説明は炭素費徴収弁法と気候変動署の炭素費特設ページで確認できます。優遇料率の申請方法は自主削減計画の申請ガイドをご参照ください。
削減クレジットは、炭素費に影響を与えるもう一つの手段です。台湾カーボンクレジット取引所(臺灣碳權交易所)は、気候変動対応法第36条に基づき、台湾証券取引所と国家発展基金(國家發展基金)が共同出資して設立し、2023年8月7日に開業しました。環境部の委託を受けて国内削減クレジットの取引とオークションを行っています。国内削減クレジットは環境部が発行し、自主削減、オフセット、早期削減プロジェクトの3種類に分かれ、環境部の「温室効果ガス削減クレジット管理システム(溫室氣體減量額度管理系統)」を通じて口座と移転が管理されます。国内取引は2024年10月に始まり、定価取引、協議取引、オークションの方式があります。取引の対象は増加排出量のオフセットや炭素費の控除のニーズがある事業者で、個人には開放されていません。
炭素費は国内クレジットで課金排出量を控除でき、上限は10%です。認定された海外クレジットは高カーボンリーケージリスク事業者以外のみが使用でき、上限は5%です。いずれも毎年5月末までに償却証明を添えてあわせて申請する必要があります。つまり、クレジットの取得と償却は炭素費の申告より前に済ませておかなければなりません。関連情報は台湾カーボンクレジット取引所、取引所によるカーボンクレジット取引の紹介(2025年10~11月)、温室効果ガス削減クレジット管理システム、炭素費徴収弁法第9条~第11条をご覧ください。各国の制度比較は各国の炭素市場と台湾のETS試行計画が参考になります。
サステナビリティ報告書とESG情報:6月と8月の2回の申告
台湾証券取引所の「上場企業のサステナビリティ報告書作成・申告作業弁法(上市公司編製與申報永續報告書作業辦法)」と台湾証券櫃檯買売センターの「店頭公開企業のサステナビリティ報告書作成・申告作業弁法(上櫃公司編製與申報永續報告書作業辦法)」は、すべての上場・店頭公開企業に対し、GRIスタンダードに基づいて中国語版のサステナビリティ報告書を作成し、毎年8月31日までに前年度の報告書を申告するよう定めています。次回は2027年8月31日(2026年度分)です。2025年からは払込資本金20億台湾元未満の企業も作成の対象となりました(2025年に2024年度の報告書を申告)。社内への影響が最も大きいのは、報告書の作成と保証の手続きを内部統制に組み込まなければならないという規定です。報告書は内容を書くだけのものではなくなり、作成と保証のプロセスそのものが内部統制の対象となります。台湾証券取引所の作業弁法は2026年5月18日に直近の改正が行われ、IFRSサステナビリティ開示基準をすでに適用し、年次報告書で関連情報を開示している企業は、一部の重複する開示規定が免除されます。ただし、報告書の作成と申告は引き続き必要です。公式の根拠は上場企業のサステナビリティ報告書作成・申告作業弁法、台湾証券取引所によるサステナビリティ報告書規定改正のプレスリリース、台湾証券櫃檯買売センターのサステナビリティ報告書の準備・作成ハンドブックです。改正の詳細はサステナビリティ報告書作業弁法の改正ポイントを、よくある不備は2024年度サステナビリティ報告書のレビュー結果をご覧ください。
報告書の前にもう一つの節目があります。上場・店頭公開企業のサステナビリティ情報の申告は、いずれも公開情報観測所(公開資訊觀測站)の申告システム(SII)にログインして行います。2024年5月6日からは、SIIが台湾証券取引所の新しいESGデジタルプラットフォームと連携し、「企業ESG情報開示」とサステナビリティ報告書の申告に使われています。上場(店頭公開)企業情報申告作業弁法により、2022年から毎年6月末までにESG情報を申告する必要があり、次回は2027年6月30日です。2026年の申告では、温室効果ガスのスコープ2の算定方法(マーケット基準/ロケーション基準)やコーポレートガバナンス情報の専用欄などの指標が追加され、必須または推奨とされる開示項目は業種と資本金によって異なります。6月に申告するESG情報と8月に申告する報告書は、多くの場合同じデータを引用しており、集計基準が一致しないと、申告確定後はプラットフォームで訂正を申請し、台湾証券取引所または台湾証券櫃檯買売センターの確認を経てはじめて編集が可能になります。申告の仕様は2026年企業ESG情報開示申告作業マニュアルをご覧ください。プラットフォームの操作と訂正の流れはESG申告の完全ガイドとESGデジタルプラットフォームでのデータ訂正4ステップが参考になります。
サステナビリティ報告書の保証:2025年度は保証の記載が半数に届かず
作業弁法は特定の業種に対し、業種別の指標について会計士の保証を取得するよう求めています。台湾証券取引所の作業弁法Q&A集によると、対象は食品工業、化学工業、金融・保険業、および飲食収入が営業収入の50%以上を占める企業です。Sustaihub(永訊智庫)が2025年度の上場・店頭公開企業2,023社のサステナビリティ報告書の申告データを集計したところ、第三者検証または保証を記載している企業は918社(45.4%)、会計事務所による保証は515社(25.5%)、「合理的保証」を採用したのはわずか2社で、残りは限定的保証か保証水準の記載なしでした。報告書が30件以上ある業種のうち、法規で名指しされた業種は会計士による保証の比率が明らかに高く、化学工業が100%、食品工業が97.1%、金融・保険業が95.9%、観光・飲食・宿泊業が59.6%(飲食収入の比率が高い企業が対象)と、ほかの業種を明らかに上回っています。
全体の比率が数年前より低いのは、分母が拡大したためであり、既存の企業が保証をやめたわけではありません。2023年度は1,120社のうち59.9%が検証または保証を記載していましたが、2024年度は作成企業数が1,940社に増えて比率は43.5%に低下し、2025年度は45.4%に回復しました。読み解く際は、保証が「記載あり」とは申告欄に値があることを示すにすぎず、保証範囲が報告書全体に及ぶことを意味しない点に注意が必要です。実際の範囲は各報告書の保証声明で確認します。(データの範囲:Sustaihubのサステナビリティ報告書データベース。項目は公開情報観測所とESGデジタルプラットフォームの申告データに基づき、データ取得日は2026年10月6日です。2025年報告年度はまだ申告や補正を終えていない企業もあるため、数値は小幅に変動する可能性があります。)
IFRSサステナビリティ開示:調整後は約560社が強制適用
金融監督管理委員会は2023年8月17日に導入ロードマップを公表し、上場・店頭公開企業は払込資本金に応じて段階的に、年次報告書の専章でサステナビリティ関連財務情報を開示することになりました。100億台湾元以上は2026会計年度から、50億台湾元以上100億台湾元未満は2027会計年度から、その他は当初2028会計年度から適用の予定でした。第1段階の企業は2026会計年度に初めて適用し、2027年に申告します。
2026年9月23日、金融監督管理委員会と環境部は、強制適用の範囲を1,970社から約560社に変更すると発表しました。払込資本金20億台湾元以上の約535社に、環境部の算定・登録および検証の対象である約25社を加えたものです。払込資本金20億台湾元未満で、かつ環境部の規制対象でない企業は強制適用の対象外ですが、気候関連のガバナンス、リスク管理、スコープ1・2の温室効果ガスなどの基本情報は引き続き開示する必要があります。金融、保険、証券・先物業は今回の調整の対象外です。
金融監督管理委員会の計画では、第3段階の企業は導入後最初の2年間は気候情報のみを開示すればよく、スコープ3は一時的に免除されます(任意開示は可能)。導入後2年間の移行期間中は、サステナビリティ専章を3月末に財務報告書と同時に申告できない場合、遅くとも年次報告書の期限(株主総会の14日前)までに年次報告書とともに申告することを認める方向です。金融監督管理委員会は2026年末までに年次報告書の基準と関連通達を改正し、2030年に適用範囲と免除措置を改めて見直す予定です。実際の規定は正式に公布される内容に従います。
引き続き強制適用の範囲に含まれる企業にとっては、サステナビリティ専章が年次報告書とともに提出されるため、サステナビリティ情報の準備スケジュールを財務報告に合わせる必要があります。スコープ3は一時的に免除されるものの、市場での開示はすでに半数を超えています。Sustaihubが台湾証券取引所と台湾証券櫃檯買売センターの2025年ESG情報開示オープンデータを集計したところ、1,962社のうち65.6%(1,288社)がスコープ3排出量を開示していました(データ取得日2026年10月6日)。公式の根拠は金融監督管理委員会2026年9月23日のプレスリリースと台湾証券櫃檯買売センターのIFRSサステナビリティ開示基準導入特設ページ:台湾の導入ロードマップです。4つの移行措置の詳しい説明はIFRS第3段階の調整を、申告実務はサステナビリティ専章と年次報告書の申告をご参照ください。
ESG評価:第1回の評価期間は2026年の1年間
台湾証券取引所コーポレートガバナンスセンター(公司治理中心)が実施してきたコーポレートガバナンス評価(公司治理評鑑)は、金融監督管理委員会の「上場・店頭公開企業サステナブル発展行動計画(上市櫃公司永續發展行動方案)(2023年)」に基づいて環境と社会の課題を拡充し、民国115年度(2026年)から「ESG評価」に名称が変わりました。第1回の評価期間は2026年の1年間で、指標は計75項目です。内訳は環境面16項目(ウェイト21%)、社会面23項目(31%)、ガバナンス面36項目(48%)で、新たな指標にはサーキュラーエコノミー、エネルギー使用、生物多様性、自然の炭素吸収源、人権デュー・ディリジェンス、投資家とのエンゲージメントなどが含まれます。
結果は2027年4月末までに公表される予定で、それまで第1回のESG評価のランキングはありません。現在外部から確認できる最新の結果は、移行前の第12回(114年度)コーポレートガバナンス評価で、2026年4月30日に公表されています。公式資料は台湾証券取引所のESG評価特設ページ、115年度ESG評価制度の改正総説明、第1回ESG評価指標のプレスリリース、第12回評価の表彰と新制度の説明です。指標の詳しい解説は台湾証券取引所ESG評価の75指標、115年ESG評価の上位獲得ガイド、第12回コーポレートガバナンス評価の結果解説が参考になります。
期限を年間業務に組み込む
8つの制度を同じ1年の中に並べると、業務量は4月から8月に集中します。4月30日までに算定・登録を終え、5月末までに炭素費と削減クレジットに対応し、6月末までにESG情報を申告し、8月31日までにサステナビリティ報告書を提出します。検証が必要な事業者には、さらに10月31日までにもう一つの節目があります。各スケジュールは主管機関の最新の公告に従ってください。
サステナビリティ報告書のデータ整理については、Syber サステナビリティ管理システムで情報を一元的に集約し、GRIとIFRSの開示項目と照合する方法をご確認いただけます。算定・登録の活動量データと証憑は、DCarbon GHGインベントリシステムで整理して算定報告書を作成でき、正式な検証は引き続き検証機関が行います。算定の流れを一から知りたい場合は、続けて「GHGインベントリとは」をお読みください。iPASネットゼロ炭素計画管理師(淨零碳規劃管理師)の試験を準備している方は、iPASネットゼロ炭素計画管理師の過去の合格率と出題傾向をご参照ください。
よくある質問
すべて見るサステナビリティ報告書を作成しなければならないのはどの企業ですか?
すべての上場企業と店頭公開企業です。2025年からは払込資本金20億台湾元未満の上場・店頭公開企業も作成の対象となり、2025年に2024年度の報告書を申告しました。以降は毎年8月31日までに前年度のサステナビリティ報告書を申告します。
台湾ではIFRSサステナビリティ開示基準はいつから適用されますか?
金融監督管理委員会のロードマップによると、払込資本金100億台湾元以上は2026会計年度から、50億台湾元以上100億台湾元未満は2027会計年度から、その他の強制適用企業は2028会計年度から、年次報告書のサステナビリティ専章で開示します。2026年9月23日の調整後、強制適用の対象は約560社で、関連法規の改正は正式に公布される内容に従います。
資本金20億台湾元未満の上場・店頭公開企業もIFRS開示が必要ですか?
2026年9月23日に金融監督管理委員会と環境部が発表した調整の方向性によると、環境部の算定・登録および検証の対象でなければIFRSサステナビリティ開示基準は強制適用されませんが、気候関連のガバナンス、リスク管理、スコープ1・2の温室効果ガスなどの基本情報は引き続き開示する必要があります。環境部の規制対象である場合は、第3段階の強制適用に含まれます。金融監督管理委員会は2026年末までに関連法規を改正する予定で、正式に公布される内容に従います。
炭素データを監査可能なプロセスへ
DCarbonで設定した排出係数に基づいて算定し、活動データとエビデンスを整理することで、インベントリデータを追跡・レビューでき、顧客の要請にも対応できる状態にします。
次のステップの判断方法まず記事内の規制要件や係数要件をデータ一覧に整理します。データが拠点や部門をまたぐ場合、または検証が必要な場合は、システムで管理すべきかを検討します。