
カーボンクレジットは通常、認定された削減クレジットを指します。クレジットの出所、公式の取引窓口、過去の掲載価格から、炭素費徴収弁法の10%控除上限と換算比率まで、購入したクレジットを何に使えるのかを順を追って判断します。
読後にまず確認すること 排出係数、ISO 14064、CBAM、炭素データのために読んでいる場合、次は活動データ、係数のバージョン、エビデンスを追跡できるかを確認します。
目次
台湾でいうカーボンクレジット(碳權)は、通常「削減クレジット(減量額度)」を指します。認定された制度に基づいて発行され、温室効果ガスの削減成果を表し、規定に従って移転・使用できるクレジットです。自由に排出できる権利ではなく、お金を払えば炭素費と相殺できる証書でもありません。以下では、一つのクレジットの出所、取引、価格、使用を順に解説し、課金排出量を例に国内クレジットで最大どれだけ控除できるかを試算します。手元の見積もりが本当にニーズに合っているかを判断する材料としてご活用ください。
カーボンクレジット、排出枠、炭素費、炭素税:4つの用語が指すもの
気候変動対応法(氣候變遷因應法)第3条は「削減クレジット」と「排出枠(排放額度)」を別々に定義しており、前者には自主削減、オフセット、早期削減プロジェクト(先期專案)が含まれます。削減クレジットは認定された削減成果を表し、排出枠はキャップ・アンド・トレード制度の下で排出が認められる枠であり、両者は出所が異なります。台湾で日常的にカーボンクレジットと呼ばれるのは主に前者で、以下でも削減クレジットを対象とします。
炭素費と炭素税は、いずれも賦課の仕組みです。炭素費は条件を満たす排出源に対して法律に基づき徴収される費用で、定義は炭素費徴収弁法(碳費收費辦法)第2条にあります。炭素税は税制を通じて炭素排出に価格を付けるもので、炭素税や排出量取引などのカーボンプライシングの概念は世界銀行のカーボンプライシングの解説が参考になります。つまり、炭素費を納めてもカーボンクレジットを取得したことにはならず、カーボンクレジットの1トンあたりの見積価格も炭素費の料率とは別物です。手元の資料に「カーボンクレジット」としか書かれていない場合は、提供元に発行制度、プロジェクト名、クレジットの種類、発生年、識別番号を示してもらうと、価格と用途を議論する共通の土台ができます。
クレジットの出所:プロジェクトの認定と品質要件
国内の削減クレジットは、該当するプロジェクト制度に基づいて取得する必要があります。出所は自主削減プロジェクト、オフセットプロジェクト、または早期削減プロジェクトで、申請、定量化、審査の手続きを経ます。省エネは削減措置になり得ますが、電力使用量の減少や会社の算定完了が、そのまま取引可能なクレジットになるわけではありません。削減プロジェクトを開発したい場合、方法と手続きは環境部の自主削減・オフセット情報プラットフォーム(自願減量暨抵換資訊平台)で、クレジットの管理情報は環境部の削減クレジット管理システム(減量額度管理系統)で確認できます。
買い手の立場では、「プロジェクトに環境上の効果がありそうに見える」ことと「クレジットが使用条件を満たす」ことは別々の確認事項です。環境部の企業のカーボンニュートラル宣言ガイドライン(企業宣告碳中和指引)によると、カーボンニュートラルに用いるクレジットとプロジェクトは、実在性、唯一性、二重計上の防止、追加性、永続性などの条件に注意する必要があります。このうち「追加性」とは、その削減が法律上もともと義務付けられている、あるいはもともと起こり得たシナリオを上回るものかどうかを問うものです。
どこで購入するか:公式の窓口と取引の流れ
台湾カーボンクレジット取引所(臺灣碳權交易所)は2023年8月7日に開業し(台湾証券取引所による取引所の紹介)、環境部の2024年10月の公告によって、国内削減クレジットの公開取引が始まったことが確認されました。窓口は2つに分かれています。取引所の公式サイトは国内と国際のカーボンクレジットそれぞれの取引窓口を提供し、環境部の削減クレジット管理システムは国内クレジットの保有、取引申請、使用を管理します。個別の案件を調べるには、国内クレジットの公開閲覧とクレジット市場から始めることができます。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
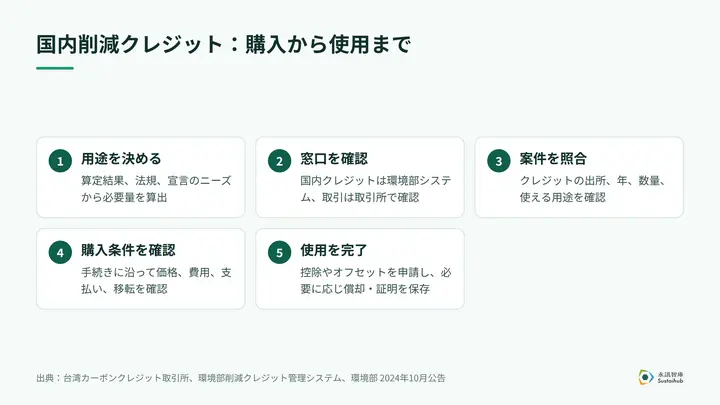
図の順序は購入前の準備の進め方であり、具体的な書類と手順はその時点のプラットフォームの案内に従います。必要量の計算、申請条件、プロジェクトの説明と発行記録、見積もりと取引書類、移転・償却・申告の証明など、各段階で残した記録は、後に控除を申請したり対外的に説明したりする際の根拠になります。
価格の見方:2,500~4,000台湾元は過去の掲載価格
台湾のカーボンクレジットには、すべてのプロジェクトに適用される単一の価格はありません。環境部は2024年10月21日、初回の6プロジェクトで合計6,080トンCO₂eが掲載され、価格は1トンあたり2,500~4,000台湾元(新台湾ドル)であったと発表しました(当時の掲載数量と価格)。この数字は当時の掲載データであり、全体の約定量でも平均約定価格でもなく、2026年の現在価格でもありません。2026年10月の台湾カーボンクレジット取引所の国内クレジットプラットフォームを例にとると、定価取引で掲載中の案件の単価は1トンあたり3,000~4,000台湾元で、定価取引の累計約定は5件、合計69トンにとどまります。市場はまだ小さいため、見積もりの前にプラットフォームの最新情報を確認してください。
見積もりを比較する際、1トンあたりの単価は項目の一つにすぎません。1トンあたりの価格が同じ2つの見積もりでも、クレジットの種類や使用可能な年度が異なれば、達成できる用途が異なる可能性があります。予算を評価する際は、クレジット単価、関連サービス費用、控除可能な比率、自社に適用される炭素費料率を別々の欄に分けて示すのが望ましく、「1トンあたりの価格」と「1トンあたりの炭素費」は直接比較できません。国際市場の背景は「国際炭素市場の5大トレンド:ICAP ETSレポート」と「各国の炭素市場制度の徹底解説」が参考になります。
炭素費控除の試算:課金排出量12,000トンでどれだけ控除できるか
国内クレジットは、炭素費の「課金排出量」からの控除申請に使うものであり、購入金額をそのまま炭素費の納付に充てるものではありません。炭素費徴収弁法第9条~第11条は、国内クレジットの控除上限を課金排出量の10%と定め、クレジットの出所ごとに異なる換算比率を設けています。
| クレジットの出所 | 1単位あたりの排出量控除比率 | 補足条件 |
|---|---|---|
| 自主削減プロジェクトまたはオフセットプロジェクトのクレジット | 1.2 | 国内クレジットの控除上限は引き続き適用 |
| 早期削減プロジェクトのクレジット:高カーボンリーケージリスク事業者以外 | 0.3 | 炭素費徴収開始後の最初の3年間に限り使用可 |
| 早期削減プロジェクトのクレジット:高カーボンリーケージリスク事業者と認定 | 0.1 | 炭素費徴収開始後の最初の3年間に限り使用可 |
ある企業のクレジット控除前の課金排出量を12,000トンと仮定すると、国内クレジットで控除できるのは最大1,200トンです。比率1.2の適格クレジットのみを使う場合、必要なクレジットは1,000単位となります。これは条文に基づいて算出した計算例であり、企業の実績ではなく、購入費用も含めていません。この例からわかるとおり、「必要なクレジットの単位数」と「控除できる排出量」は異なる数字であり、購入数量は換算比率に立ち返って計算する必要があります。
スケジュールと海外クレジットには別の制限があります。同弁法第11条により、控除の申請は毎年5月末までにクレジットの償却証明を添えて、炭素費の申告とあわせて行う必要があります。第10条は、高カーボンリーケージリスク事業者以外が主管機関の認める海外クレジットを使う場合、上限を課金排出量の5%と定めています。国際的なプラットフォームで購入できるクレジットであっても、それだけで台湾での控除資格を満たすわけではなく、認定を受けているかを案件ごとに確認する必要があります。炭素費の料率と徴収対象は「炭素費とは?料率、徴収対象と計算方法」をご覧ください。
炭素費以外の用途:環境影響評価の増加排出量オフセットとカーボンニュートラル
一度の購入で、すべての用途を同時に満たすことはできません。環境影響評価(環評)における増加排出量のオフセット(增量抵換)は、個別案件の環境影響評価での約束事項と関連するオフセット規定に立ち返り、プロジェクトのクレジットがその案件で求められる種類、数量、期限を満たすかを確認する必要があります。環境部の国内クレジット取引の説明が参考になります。カーボンニュートラル宣言は、算定境界、削減成果、宣言ガイドラインに照らして判断します。残余排出量が定量化されているか、クレジットを償却でき二重に宣言されないかを、企業のカーボンニュートラル宣言ガイドラインで確認します。
環境部のガイドラインによると、企業はまず算定と削減を行い、残余排出量を説明する必要があります。オフセットを用いる場合は、条件を満たすクレジットの償却と公開開示も完了しなければならず、購入の領収書だけでこれらの作業に代えることはできません。そのため、書類が購入証憑1枚しかない場合は、プロジェクトとクレジットの識別番号、発行と償却の記録を追加で入手し、どの用途にすでに使われているかを提供元に説明してもらうことをお勧めします。社内では、算定インベントリ、削減実績、クレジットの使用記録を分けて保管し、同じ期間・同じ主体で相互に照合しておけば、外部のオフセットを自社の削減と誤って記録することを防げます。
クレジットの用途を考える出発点は、常に排出量の数値そのものです。Sustaihub(永訊智庫)のDCarbonはISO 14064-1に基づく組織のGHGインベントリに対応し、データ整理と算定を支援します。正式な検証は第三者機関が行います。関連記事:排出の分類は「スコープ1・2・3とは」を、長期的な脱炭素目標におけるクレジットの役割は「ネットゼロとは?台湾の2050年ネットゼロ経路」をご覧ください。
よくある質問
すべて見るカーボンクレジットとは何ですか?購入すれば排出する権利が得られますか?
台湾で日常的にカーボンクレジットと呼ばれるのは主に削減クレジット、つまり制度に基づいて認定された削減成果で、キャップ・アンド・トレード制度の下の排出枠とは異なります。削減クレジットを購入しても、制限なく排出できるわけではなく、あらゆる制度の費用と相殺できるわけでもありません。
カーボンクレジットと炭素費、炭素税の違いは何ですか?
ここでいうカーボンクレジットは規定に従って使用できる削減クレジットです。炭素費は条件を満たす排出源に徴収される費用、炭素税はカーボンプライシングの税制上の手段です。前者はクレジット、後の2つは賦課の仕組みであり、用途とコストは分けて比較すべきです。
台湾のカーボンクレジットはどのように購入しますか?
用途を起点に、台湾カーボンクレジット取引所の公式サイトから国内または国際の取引プラットフォームに入ります。国内クレジットは、環境部の削減クレジット管理システムと取引プラットフォームの申請手続きに沿って、資格、プロジェクト、数量、価格を確認したうえで取引とその後の使用を行います。
炭素データを監査可能なプロセスへ
DCarbonで設定した排出係数に基づいて算定し、活動データとエビデンスを整理することで、インベントリデータを追跡・レビューでき、顧客の要請にも対応できる状態にします。
次のステップの判断方法まず記事内の規制要件や係数要件をデータ一覧に整理します。データが拠点や部門をまたぐ場合、または検証が必要な場合は、システムで管理すべきかを検討します。