
炭素費は総排出量に料率を掛けるだけではありません。年間排出100,000トンCO₂eと仮定した工場で、K値、調整係数、300台湾元と優遇料率、削減クレジットの10%上限が金額にどう影響するか、そして毎年5月末の納付スケジュールを試算で示します。
読後にまず確認すること 排出係数、ISO 14064、CBAM、炭素データのために読んでいる場合、次は活動データ、係数のバージョン、エビデンスを追跡できるかを確認します。
目次
炭素費(碳費)は、事業者が算定・登録と検証を経た温室効果ガス排出量に基づいて徴収される法定の費用です。現行の一般料率は1トンCO₂eあたり300台湾元(新台湾ドル)、優遇料率Aは50台湾元、Bは100台湾元です。ただし、金額は「会社の総排出量 × 料率」ではなく、その間にK値、排出量調整係数、削減クレジットの控除が入ります。以下では、年間排出量100,000トンCO₂eと仮定した工場を例に、徴収対象、課金排出量、料率、削減クレジット、納付スケジュールを順にたどり、どの条件が実際の請求額を左右するのかを明らかにします。文中の試算はすべて説明のための例示であり、特定企業の実際の金額ではありません。
試算の前に:この工場は徴収対象か
台湾の炭素費は気候変動対応法(氣候變遷因應法)に基づいて徴収されます。同法は2023年2月15日に改正・公布・施行され、環境部は2024年8月29日に炭素費徴収弁法(碳費收費辦法)、自主削減計画管理弁法(自主減量計畫管理辦法)、および「炭素費徴収対象の温室効果ガス削減指定目標(碳費徵收對象溫室氣體減量指定目標)」を公布しました。収入は温室効果ガス管理基金を通じて、削減や適応などの取り組みに充てられます。制度の説明は気候変動署(氣候變遷署)の炭素費特設ページで確認できます。炭素費は指定された事業者に課される法定の費用で、税制を通じて価格を付ける「炭素税」とは異なります。また、削減クレジットは要件を満たす場合に控除を申請できる対象であり、クレジットを購入すれば自動的に炭素費が免除されるわけではありません。
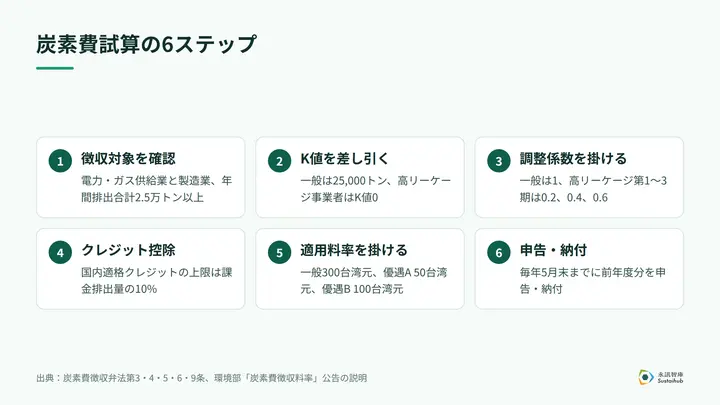
炭素費徴収弁法第3条によると、徴収対象は次の3つの条件をすべて満たす事業者です。電力・ガス供給業または製造業であること、公告により算定・登録および検証が義務付けられた排出源を有すること、工場全体の直接排出と電力使用による間接排出の合計が年間2.5万トンCO₂eに達すること。算定を行っているからといって、必ず炭素費を納めるわけではありません。今回試算する工場は製造業で、すでに規制対象となっており、年間排出量は100,000トンと仮定しているため、3つの条件をすべて満たします。
初めて対象となる事業者には別の規定があります。2026年9月1日の改正で新設された第3-1条は、初めて条件を満たした事業者について、申告・納付義務の起算を別に定めています。適用を受けるには、同一の事業者または排出源について排出量を申告したことがなく、炭素費を申告・納付したこともないといった条件も満たす必要があり、すべての新設工場が自ら猶予を判断できるわけではありません。工場の境界や算定データの整理方法は、「GHGインベントリとは」が参考になります。
ステップ1:年間排出量から「課金排出量」を算出する
炭素費の計算の基礎は年間排出量ではなく「課金排出量」です。同弁法第5条・第6条によると、次のとおりです。
課金排出量=(年間排出量-K値)×排出量調整係数
K値と調整係数は、工場が「高カーボンリーケージリスク事業者(高碳洩漏風險事業)」と認定されているかどうかで決まります。認定を受けていない事業者はK値が25,000トン、調整係数が1です。高カーボンリーケージリスク事業者と認定された場合はK値が0で、第1期・第2期・第3期の調整係数はそれぞれ0.2、0.4、0.6です。試算工場に当てはめると、一般の事業者の課金排出量は(100,000-25,000)×1=75,000トンです。高カーボンリーケージリスク事業者と認定され第1期が適用される場合は、(100,000-0)×0.2=20,000トンとなります。
高カーボンリーケージの調整を受けるには、承認された自主削減計画を取得し、審査による認定を受ける必要があり、企業が任意に選ぶことはできません。第6条はさらに、納付する年の1月31日までに認定を申請するよう定めており、係数の期を公告されていない暦年に勝手に読み替えるべきではありません。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
ステップ2:料率を当てはめる、3つのシナリオの請求額
環境部の「炭素費徴収料率」公告の説明によると、一般料率は1トンあたり300台湾元です。自主削減計画が承認され、業種別の指定削減率などの要件を満たす場合は優遇料率A(50台湾元)、技術ベンチマークの指定削減率などの要件を満たす場合は優遇料率B(100台湾元)が適用されます。試算工場を3つのシナリオに当てはめると次のとおりです。
| 仮定シナリオ | 課金排出量の計算式 | 料率 | 炭素費の試算 |
|---|---|---|---|
| 一般の事業者・一般料率 | (100,000-25,000)×1=75,000トン | 300台湾元 | 75,000×300=22,500,000台湾元 |
| 一般の事業者・優遇B | (100,000-25,000)×1=75,000トン | 100台湾元 | 75,000×100=7,500,000台湾元 |
| 高カーボンリーケージ・第1期・優遇A | (100,000-0)×0.2=20,000トン | 50台湾元 | 20,000×50=1,000,000台湾元 |
表の各行は、優遇料率の資格と高カーボンリーケージの認定がいずれも満たされていると仮定しており、削減クレジットの控除やその他法令に基づき申請できる調整はまだ反映していません。同じ工場でも請求額の差はかなり大きく、その差は料率と課金排出量の両方から生じています。料率は自主削減計画に、課金排出量はK値と調整係数に左右されます。予算を見積もる際は、両方の条件を公式の承認結果と照らし合わせる必要があります。
優遇料率を受けるには:自主削減計画のタイミング
優遇料率を受けるには、自主削減計画を提出して承認を受け、計画どおりに実行し、査察の要件を満たす必要があります。AとBのどちらを選ぶかは削減経路と指定目標の問題であり、申告時に最も安い単価を選ぶものではありません。
自主削減計画管理弁法第11条によると、6月30日までに申請した場合とそれ以降に申請した場合では、優遇が適用される開始年度が異なります。前者は承認と査察の条件を満たせば申請した年度から適用でき、後者は申請の翌年度からとなります。ここでいう年度は排出と料率の適用年度を指し、実際の納付は翌年のスケジュールで行います。
初めて対象となり、徴収弁法第3-1条の定義に該当する事業者には、管理弁法第11-1条が適用されます。規定に従って算定・登録・検証を完了した年の10月31日までに計画を提出して承認を受ければ、第11条第1項第1号に従って扱われます。また第9条により、毎年4月30日までに前年度の実施進捗報告を提出する必要があります。計画書の書き方は自主削減計画の実務ガイドで解説しています。申請期限、指定目標、承認条件は現行の公式規定に従ってください。
ステップ3:国内の削減クレジットで課金排出量を控除する
同弁法第9条によると、要件を満たす国内の削減クレジット(減量額度)は課金排出量からの控除を申請でき、上限は課金排出量の10%です。これは排出量の控除上限であり、購入費用がそのまま納付額から差し引かれるわけではありません。また、クレジットの種類によって換算は1対1ではありません。自主削減プロジェクトまたはオフセットプロジェクトのクレジットの控除比率は1.2です。旧制度の早期削減プロジェクト(先期專案)のクレジットは、高カーボンリーケージ事業者以外が0.3、高カーボンリーケージ事業者が0.1で、炭素費徴収開始後の最初の3年間に限り使用できます。
試算工場の一般の事業者シナリオに戻ると、課金排出量は75,000トンで、国内クレジットの控除上限は7,500トンです。控除比率1.2の適格クレジットのみを使う場合、上限に達するのに必要なクレジットは6,250トンです。これも計算式の例示にすぎず、実際にはクレジットの適格性と償却書類を確認する必要があります。第11条により、毎年5月末までに償却証明を添えて、炭素費の申告とあわせて申請しなければなりません。
海外の削減クレジットは第10条に基づいて取り扱われ、高カーボンリーケージリスク事業者と認定されていない事業者に限り、主管機関が認める条件を満たす必要があります。控除上限は5%で、あらゆる海外クレジットが使えるわけではありません。
請求の期限はいつか:納付スケジュール、初年度の実績、次期の料率
同弁法第4条によると、既存の徴収対象は原則として毎年5月末までに前年度の炭素費を申告・納付します。料率は2025年1月1日に発効し、2025年は試行申告のみで納付はありませんでした。2026年に初めて2025年度分の炭素費を納付し、締切日は休日のため2026年6月1日に繰り延べられました。2027年は現行規定に従い、5月末までに2026年度分の炭素費を納付します。スケジュールは公式の炭素費特設ページでも確認できます。
初年度の結果は2026年6月3日の環境部プレスリリースで確認できます。速報値では240社・461工場がすべて納付し、総額は49.7億台湾元でした。402工場が自主削減計画の承認を受け、そのうちAが64工場、Bが338工場です。これは初回の統計であり、今後毎年の徴収対象数や収入が固定されるものではありません。
2026年10月時点で、現行料率は引き続き一般料率300台湾元、優遇料率A 50台湾元、優遇料率B 100台湾元です。第2期の炭素費料率審議会は2026年3月に発足しましたが、次期の料率は審議と正式な公告を待つ段階です。2026年2月12日の料率審議会の議事録は今後段階的に引き上げ、引き上げ前に外部と対話することを提言していますが、この提言自体は新料率の公告ではありません。予算を立てる際は、現行料率と仮定シナリオを分けて示し、公式の審議状況を継続的に追い、単価、適用される排出年度、納付年度を改めて確認することをお勧めします。
Sustaihub(永訊智庫)のDCarbonは、組織のGHGインベントリの自動化、AI証憑アシスタント、AIによる算定報告書作成を備え、算定データの整理と計算を支援します。正式な検証は第三者機関が行います。関連記事:規制対象の区分と登録期限は温室効果ガス算定・登録ガイドにまとめています。EUへ製品を輸出している企業は、CBAM本格適用期と企業のデータ準備もあわせてご覧ください。
よくある質問
すべて見る炭素費を納める必要があるのは誰ですか?
電力・ガス供給業および製造業のうち、公告により算定・登録および検証が義務付けられた排出源を有し、工場全体の直接排出と電力使用による間接排出の年間合計が2.5万トンCO₂eに達する事業者です。初めて条件を満たした事業者は、炭素費徴収弁法第3-1条もあわせて確認します。
炭素費の料率はいくらですか?
現行の一般料率は1トンCO₂eあたり300台湾元、優遇料率Aは50台湾元、Bは100台湾元です。優遇を受けるには、自主削減計画の承認を受け、計画どおりに実行し、査察の要件を満たす必要があります。
炭素費はどのように計算しますか?
課金排出量=(年間排出量-K値)×排出量調整係数を求め、適用料率を掛けます。一般の事業者はK値25,000トン、調整係数1です。高カーボンリーケージリスク事業者と認定された場合はK値が0で、第1期・第2期・第3期の係数は0.2、0.4、0.6です。
炭素データを監査可能なプロセスへ
DCarbonで設定した排出係数に基づいて算定し、活動データとエビデンスを整理することで、インベントリデータを追跡・レビューでき、顧客の要請にも対応できる状態にします。
次のステップの判断方法まず記事内の規制要件や係数要件をデータ一覧に整理します。データが拠点や部門をまたぐ場合、または検証が必要な場合は、システムで管理すべきかを検討します。