บทความ
อัปเดตกฎระเบียบ การจัดทำบัญชีก๊าซเรือนกระจกและการใช้ AI ประสบการณ์การนำ IFRS ไปใช้ กรณีศึกษาจากองค์กรจริง และอัปเดตระบบ เขียนโดยทีมที่ปรึกษาและวิศวกร
-
หลักเกณฑ์รายงานความยั่งยืนฉบับแก้ไขล่าสุด: ประเด็นและกำหนดยื่นของบริษัทจดทะเบียนใน TWSE/TPEx (แก้ไขพฤษภาคม 2026)
Taiwan Stock Exchange (TWSE) ประกาศการแก้ไขล่าสุดของหลักเกณฑ์จัดทำและยื่นรายงานความยั่งยืนของบริษัทจดทะเบียนเมื่อ 18 พฤษภาคม 2026 โดย Financial Supervisory Commission (FSC) รับรองเมื่อ 14 พฤษภาคม 2026 บทความนี้รวบรวมประเด็นแก้ไขและข้อกำหนดยื่นปัจจุบัน ช่วยให้บริษัทเข้าใจตัวชี้วัดอุตสาหกรรม ข้อมูลภูมิอากาศ การให้ความเชื่อมั่น และการควบคุมภายใน
-
จากทรัมป์ถอนตัวจากความตกลงปารีส สู่ไต้หวันยืนยันสุทธิเป็นศูนย์ปี 2050: จุดขับเคลื่อนใหม่ของการลดคาร์บอนในห่วงโซ่อุปทานคืออะไร?
การถอนตัวของสหรัฐฯ จากความตกลงปารีสมีผลเมื่อ 27 มกราคม 2026 แม้ดูเหมือนลดทอนฉันทามติการกำกับภูมิอากาศโลก แต่ ESG เป็นวัฒนธรรมธุรกิจของบริษัทชั้นนำสากลมานานแล้ว ไต้หวันก็ยืนยันทิศทางอนาคตในช่วงนี้ โดยประธานาธิบดีไล่ ชิงเต๋อระบุในที่ประชุมคณะกรรมการแห่งชาติด้านการรับมือการเปลี่ยนแปลงสภาพภูมิอากาศว่า เป้าสุทธิเป็นศูนย์ปี 2050 จะไม่สั่นคลอนตามการเมืองโลก สิ่งที่ควรจับตายิ่งกว่าคือกระทรวงสิ่งแวดล้อมประกาศข้อบังคับการจัดการกักเก็บคาร์บอนไดออกไซด์หลังการดักจับเมื่อ 25 สิงหาคม 2026 ระบบนี้เป็นจุดเปลี่ยนของการลดคาร์บอนในห่วงโซ่อุปทานและการบริหาร Scope 3 บทความนี้วิเคราะห์วิธีคว้าโอกาสเปลี่ยนผ่านสำหรับธุรกิจ!
-
ต้องอ่านก่อนยื่น! ข้อบกพร่องที่พบบ่อยในรายงาน ESG: ผลทบทวนรายงานปี 2024 พร้อมตัวอย่างบริษัท
Taiwan Stock Exchange (TWSE) และ Taipei Exchange (TPEx) สุ่มตรวจรายงานความยั่งยืนเป็นระยะ บริษัทจดทะเบียนทุกรายถูกทบทวนอย่างน้อยหนึ่งครั้งทุกห้าปี หากเปิดเผยไม่ตรงข้อกำหนด อาจต้องแก้ไข ปรับปรุง หรือกระทบการประเมิน ESG (เปลี่ยนจากการประเมินกำกับดูแลกิจการตั้งแต่ปี 2026)
-
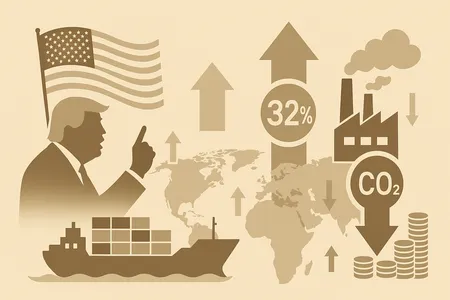
นโยบายภาษีศุลกากรเปลี่ยนข้ามคืน! เรียนรู้กฎการอยู่รอดด้านการลดคาร์บอนขององค์กรจากภาษีทรัมป์
การกลับลำนโยบายภาษีของทรัมป์เผยให้เห็นธรรมชาติของความเสี่ยงด้านนโยบาย เผชิญกับการบังคับใช้ภาษีคาร์บอนที่นำโดย CBAM ที่กำลังจะมาถึง มีเพียงองค์กรที่เตรียมพร้อมดีเท่านั้นที่สามารถรักษาความสามารถในการแข่งขันท่ามกลางการเปลี่ยนแปลง
-
ผ่อนคลายข้อกำหนดรายงานความยั่งยืน? การเปลี่ยนแปลงที่ EU Omnibus Package จะนำมาสู่ CSRD และ CBAM
แพ็คเกจ EU Sustainability Simplification Omnibus ที่เสนอล่าสุดมีเป้าหมายเพื่อลดความซับซ้อนของการรายงานความยั่งยืนขององค์กร กฎระเบียบที่เสนอให้ผ่อนคลาย ได้แก่ Corporate Sustainability Reporting Directive (CSRD), Carbon Border Adjustment Mechanism (CBAM) และอื่นๆ นี่คือภาพรวมที่ครอบคลุมของการเปลี่ยนแปลงสำคัญ:
-
สรุปแนวโน้ม ESG ไตรมาสแรกปี 2025: มาตรฐานสากล กฎหมายไต้หวัน และตลาดคาร์บอน (2/3–3/30)
ในไตรมาสแรกปี 2025 สหภาพยุโรปเสนอ Omnibus สหรัฐฯ เปลี่ยนทิศทางการเปิดเผยสภาพภูมิอากาศและคำมั่น ESG ไต้หวันเริ่มค่าธรรมเนียมคาร์บอน ส่วนญี่ปุ่นและ SBTi ปรับเป้าหมายลดการปล่อยและมาตรฐาน หน้านี้รวบรวมข่าวสำคัญตั้งแต่ 3 กุมภาพันธ์ถึง 30 มีนาคม แยกตามสัปดาห์และหัวข้อ
-
ยุคดิจิทัล AI: คุณพร้อมสำหรับการเปลี่ยนผ่าน ESG สู่ดิจิทัลหรือยัง?
เผชิญกับความท้าทายเช่นข้อกำหนดกฎระเบียบ ESG ที่เข้มงวดมากขึ้น ความยากลำบากในการบูรณาการข้อมูลข้ามแผนก และกระบวนการเขียนรายงานที่ซับซ้อนและซ้ำซ้อน หากคุณกำลังสงสัยว่า 'เครื่องมือดิจิทัลสามารถลดภาระและเพิ่มประสิทธิภาพได้หรือไม่?' บทความนี้ให้การประเมินตนเองด้านความพร้อมดิจิทัลเพื่อความยั่งยืนสำหรับการอ้างอิงในการประเมินว่าองค์กรของคุณพร้อมที่จะเริ่มต้นการเปลี่ยนผ่าน ESG สู่ดิจิทัลหรือไม่
-
[คู่มือค่าธรรมเนียมคาร์บอน 2025] ธุรกิจลดค่าธรรมเนียมคาร์บอนจาก 300 เหลือ 50 ดอลลาร์ไต้หวันได้อย่างไร ผ่านแผนลดการปล่อยโดยสมัครใจ
เมื่อพระราชบัญญัติรับมือการเปลี่ยนแปลงสภาพภูมิอากาศมีผลบังคับใช้อย่างเป็นทางการ ระบบค่าธรรมเนียมคาร์บอนกลายเป็นหนึ่งในต้นทุนการดำเนินงานที่ธุรกิจไต้หวันต้องให้ความสำคัญ บริษัทที่อยู่ภายใต้การกำกับดูแลการจัดเก็บค่าธรรมเนียมคาร์บอนของรัฐบาล รวมถึงอุตสาหกรรมไฟฟ้า การจัดหาก๊าซ และการผลิต ที่มีการปล่อยก๊าซเรือนกระจกทางตรงหรือทางอ้อมประจำปีถึง 25,000 ตัน CO₂e จะต้องจ่ายค่าธรรมเนียมคาร์บอนสูงสุด 300 ดอลลาร์ไต้หวันต่อตัน CO₂e เมื่อเผชิญกับแรงกดดันค่าธรรมเนียมคาร์บอน กุญแจสำคัญสำหรับธุรกิจในการลดยอดชำระคือการเสนอและผ่าน 'แผนลดการปล่อยโดยสมัครใจ' ซึ่งมีสิทธิ์ได้รับอัตราพิเศษ 50 หรือ 100 ดอลลาร์ไต้หวันต่อตัน บทความนี้อธิบายว่าการวางแผนอย่างเป็นระบบและการรายงานแผนลดการปล่อยโดยสมัครใจไม่เพียงประหยัดค่าใช้จ่ายอย่างถูกกฎหมาย แต่ยังช่วยธุรกิจในการวางแผนสู่ net-zero ระยะยาว
-
CBAM คืออะไร? เริ่มเต็มรูปแบบปี 2026 ซื้อใบรับรองปี 2027 และผลต่อธุรกิจไต้หวัน
EU CBAM เข้าสู่ระยะเต็มรูปแบบวันที่ 1 มกราคม 2026 ใบรับรองเริ่มขาย 1 กุมภาพันธ์ 2027 และต้องยื่นพร้อมส่งมอบครั้งแรกภายใน 30 กันยายน 2027 รวมสินค้าที่เข้าเกณฑ์ เกณฑ์ 50 ตัน ราคาใบรับรอง และขั้นตอนรับมือของผู้ส่งออกไต้หวัน