บทความ
อัปเดตกฎระเบียบ การจัดทำบัญชีก๊าซเรือนกระจกและการใช้ AI ประสบการณ์การนำ IFRS ไปใช้ กรณีศึกษาจากองค์กรจริง และอัปเดตระบบ เขียนโดยทีมที่ปรึกษาและวิศวกร
-
พัฒนาการควบคุมข้อมูลความยั่งยืนภายใน: ธุรกิจจะรับมือกฎใหม่ให้สอดคล้องและแข่งขันได้อย่างไร?
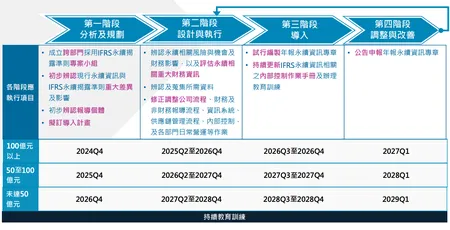
ธุรกิจจะรับมือกฎใหม่การควบคุมข้อมูลความยั่งยืนอย่างไร? ตั้งแต่สร้างกลไกจนรวมแผนตรวจสอบ เพื่อให้ข้อมูลสอดคล้องและเพิ่มการแข่งขัน
-
เลือกค่าการปล่อยก๊าซเรือนกระจกอย่างไร? ปีที่ใช้ฉบับ 6.0.4 และค่าตามประกาศ
ไม่ควรตัด 6.0.4 ออกทั้งหมดเพียงเพราะเป็นฉบับเก่า ตรวจค่าที่ใช้จากวัตถุประสงค์บัญชี ปีกิจกรรม แหล่งปล่อย และหน่วย พร้อมเข้าใจข้อยกเว้นปี 2023 (ปี 112) และตัวอย่างจัดข้อมูลดีเซล
-
มาตรฐาน SASB คืออะไร? ฉบับภาษาจีน ความคืบหน้าการแก้ไขของ ISSB และการใช้ในไต้หวัน
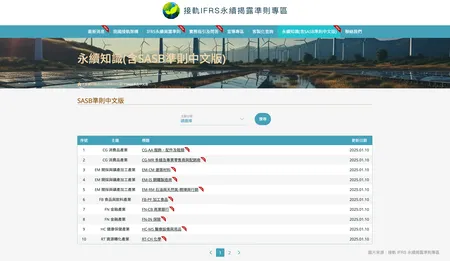
พื้นที่ข้อมูลการนำ IFRS มาใช้ประกาศเปิดตัวมาตรฐาน SASB ภาษาจีน ครอบคลุม 15 อุตสาหกรรม เช่น เซมิคอนดักเตอร์ ฮาร์ดแวร์ ประกันภัย และอาหารแปรรูป (ณ 2025.01.10)
-
ทรัมป์ประกาศถอนตัวจากข้อตกลงปารีสอีกครั้ง แต่กลับเป็นโอกาสที่ดีที่สุดสำหรับองค์กรไต้หวันที่จะ 'แซงหน้า' ผู้เล่นรายใหญ่?!
เมื่อวันที่ 20 มกราคม 2025 ด้วยการประกาศถอนตัวของสหรัฐอเมริกาจากข้อตกลงปารีส ความพยายามลดคาร์บอนทั่วโลกได้รับผลกระทบอย่างมาก ในฐานะผู้ปล่อยคาร์บอนรายใหญ่อันดับสองของโลก การลดคำมั่นสัญญาของสหรัฐฯ ต่อข้อตกลงด้านสภาพภูมิอากาศไม่เพียงทำให้ความร่วมมือระหว่างประเทศอ่อนแอลง แต่ยังอาจทำให้บางประเทศและองค์กรผ่อนคลายความพยายามลดคาร์บอน อย่างไรก็ตาม แรงกดดันห่วงโซ่อุปทานไม่ได้ลดลง โดยเฉพาะอย่างยิ่งเมื่อสหภาพยุโรปและภูมิภาคอื่นๆ ยังคงมีข้อกำหนดการจัดการการปล่อยคาร์บอนที่เข้มงวด แบรนด์และผู้ซื้อทั่วโลกยังคงต้องการให้พันธมิตรในห่วงโซ่อุปทานรักษาความสามารถในการตรวจสอบคาร์บอนมาตรฐานสูง
-
Sustaihub ร่วมมือกับ Far EasTone Telecom: AI และการเปลี่ยนแปลงทางดิจิทัลปฏิวัติธรรมาภิบาล ESG ขององค์กรอย่างไร
ความสนใจทั่วโลกต่อประเด็นสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) กำลังเพิ่มขึ้นอย่างต่อเนื่อง องค์กรเผชิญกับข้อกำหนดการปฏิบัติตามกฎระเบียบที่เข้มงวดขึ้น และต้องสร้างสมดุลระหว่างผลประโยชน์ทางเศรษฐกิจกับความรับผิดชอบต่อสังคม ดิจิทัลและเทคโนโลยี AI ได้กลายเป็นเครื่องมือหลักในการจัดการข้อมูล ESG และด้วยการพัฒนาอย่างรวดเร็วของ Big Data และเทคโนโลยีอัตโนมัติ แนวโน้มการเปลี่ยนแปลงทางดิจิทัลไม่อาจย้อนกลับได้
-
CSRD คืออะไร? เกณฑ์ใหม่และกำหนดเวลาหลัง EU ลดความซับซ้อน
หลังข้อกำหนดเลื่อนการบังคับใช้ปี 2025 และการแก้ไข Omnibus I ปี 2026 เกณฑ์และกำหนดเวลารายงาน CSRD เปลี่ยนไป บทความนี้อธิบายวิธีพิจารณาขอบเขต แยกปีบัญชีจากปีเผยแพร่รายงาน และเตรียมข้อมูลความยั่งยืนกับการให้ความเชื่อมั่นแบบจำกัด
-
นักศึกษาจบใหม่อยากเข้าสู่อุตสาหกรรมความยั่งยืน? โครงการ Corporate Sustainability MA ร่วมมือกับองค์กรพัฒนาบุคลากรด้านความยั่งยืน
ประเด็นความยั่งยืนได้รับความสนใจมากขึ้น องค์กรมีความต้องการบุคลากรที่มีความเชี่ยวชาญด้าน ESG และประสบการณ์ปฏิบัติสูง โครงการ Corporate Sustainability MA Training มุ่งเน้นการปฏิบัติจริง ช่วยให้คนรุ่นใหม่มีข้อได้เปรียบในการแข่งขันและเข้าสู่อุตสาหกรรมความยั่งยืนอย่างรวดเร็ว
-
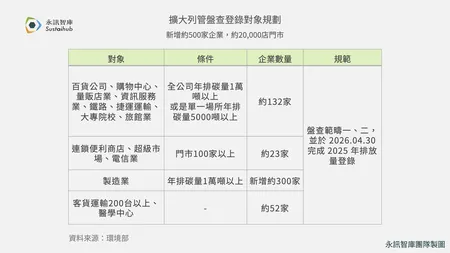
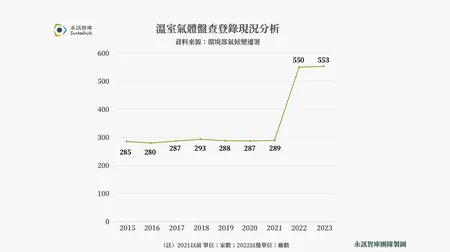
เพิ่ม 500 บริษัทในกลุ่มบังคับจัดทำบัญชีคาร์บอน เป้าลดคาร์บอนปี 2030 สูงสุด 30%
เป้าลดคาร์บอนใหม่ปี 2030 ของไต้หวันคือการลดจากปีฐาน 2005 ที่ 28% บวกลบ 2 จุดเปอร์เซ็นต์ พร้อมขยายกลุ่มที่ต้องจัดทำบัญชีและขึ้นทะเบียน
-
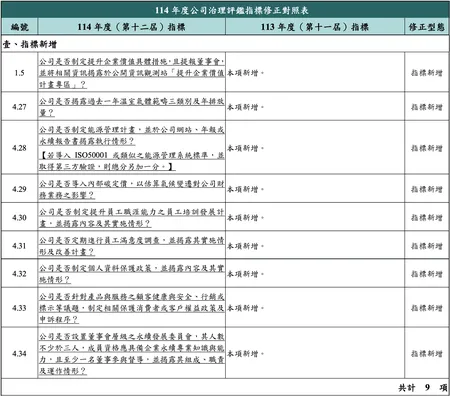
ประกาศตัวชี้วัดการประเมินการกำกับดูแลกิจการปี 2025 (ปี 114): เพิ่มน้ำหนักความยั่งยืนเป็น 49%
การประเมินการกำกับดูแลกิจการครั้งที่ 12 เพิ่มน้ำหนักส่งเสริมการพัฒนาที่ยั่งยืนเป็นเกือบครึ่ง และเป็นตัวชี้วัดในอดีตก่อนเปลี่ยนเป็นการประเมิน ESG ในปี 2026 (ปี 115) สะท้อนการส่งเสริมอย่างต่อเนื่องของตลาดทุนไต้หวันให้บริษัทใส่ใจกลไกกำกับดูแลและความยั่งยืน บทความนี้อธิบายประเด็นแก้ไขสำคัญ เพื่อช่วยเตรียมตัวล่วงหน้าและยกระดับผลประเมิน
-
กระทรวงสิ่งแวดล้อมขยายการบังคับจัดทำบัญชีคาร์บอน: เปลี่ยนความท้าทายเป็นโอกาสสู่ธุรกิจคาร์บอนต่ำ
กระทรวงสิ่งแวดล้อมประกาศขยายกลุ่มบังคับจัดทำบัญชีคาร์บอนเมื่อ 4 มีนาคม 2025 บทความนี้รวบรวมเงื่อนไขกำกับดูแลและกฎขึ้นทะเบียนรายปี เพื่อช่วยบริษัทสร้างกระบวนการบัญชีคาร์บอนและเชื่อมการเตรียมปฏิบัติตามกฎหมายกับการเปลี่ยนผ่านสู่คาร์บอนต่ำ