บทความ
อัปเดตกฎระเบียบ การจัดทำบัญชีก๊าซเรือนกระจกและการใช้ AI ประสบการณ์การนำ IFRS ไปใช้ กรณีศึกษาจากองค์กรจริง และอัปเดตระบบ เขียนโดยทีมที่ปรึกษาและวิศวกร
-
4 กลุ่มธุรกิจยังไม่รู้วิธีจัดทำบัญชีคาร์บอน? รวมประโยชน์ของเครื่องมือคำนวณและแนวทางใหม่จากกระทรวงสิ่งแวดล้อม
ต่อเนื่องจากนโยบายในประกาศขยายขอบเขตบัญชีคาร์บอนเดือนมีนาคม 2025 กระทรวงสิ่งแวดล้อมเผยแพร่แนวทางจัดทำบัญชีก๊าซเรือนกระจกสำหรับ 4 กลุ่มเมื่อ 14 กรกฎาคม 2025 ครอบคลุมบริการ ขนส่ง สถานพยาบาล และสถาบันอุดมศึกษา พร้อมเครื่องมือคำนวณปริมาณการปล่อยคาร์บอนเบื้องต้น นับเป็นข่าวดีสำหรับธุรกิจภายใต้การกำกับดูแล เพราะลดต้นทุนงานธุรการในการจัดทำบัญชีได้มาก บทความนี้จะอธิบายรายละเอียดทั้งหมด
-
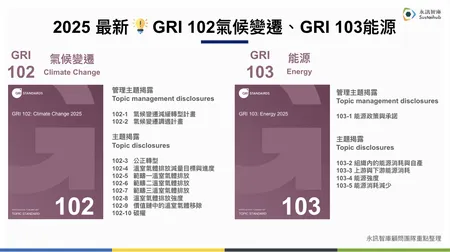
มีผลบังคับใช้ปี 2027! คู่มือฉบับสมบูรณ์ GRI 102, GRI 103 มาตรฐานการเปิดเผยข้อมูลล่าสุด: การวิเคราะห์การเปลี่ยนแปลงสภาพภูมิอากาศและพลังงาน
การเปิดเผยรายงานความยั่งยืนกำลังเปลี่ยนจากการปฏิบัติตามกฎระเบียบไปสู่การเปิดเผยการจัดการธรรมาภิบาลอย่างแท้จริง ด้วยการเปิดตัวบทบัญญัติ GRI Standards ล่าสุดในเดือนมิถุนายน 2025 รวมถึง GRI 102 'การเปลี่ยนแปลงสภาพภูมิอากาศ 2025' และ GRI 103 'พลังงาน 2025' บริษัทต้องเผชิญกับข้อกำหนดการเปิดเผยข้อมูลที่ละเอียดมากขึ้น บทความนี้จะช่วยให้คุณเข้าใจภูมิหลังของการอัปเดตมาตรฐาน GRI การเปลี่ยนแปลงที่สำคัญใน GRI 102 และ GRI 103 และจุดเริ่มต้นที่บริษัทควรเตรียมตัว
-
ข้อผิดพลาดในการรายงาน ESG อาจถูกปรับ! สี่ขั้นตอนในการแก้ไขข้อมูลบนแพลตฟอร์ม ESG ดิจิทัล
บริษัทจดทะเบียนในไต้หวันต้องดำเนินการรายงาน ESG ให้เสร็จสิ้นทุกปี อย่างไรก็ตาม หากพบข้อผิดพลาดหลังจากส่งข้อมูล ESG แล้วและไม่ได้รับการแก้ไขทันเวลา บริษัทอาจต้องเผชิญกับค่าปรับสูงสุดถึง 1 ล้านดอลลาร์ไต้หวันและวิกฤตด้านชื่อเสียง บทความนี้ให้การวิเคราะห์อย่างครบถ้วนตั้งแต่บทลงโทษจนถึงขั้นตอนการยื่นคำขอแก้ไขข้อมูล ESG
-
ยังควรลงทุนในพลังงานหมุนเวียนหรือไม่? แนวโน้มและสถานการณ์การลงทุน
ไม่แน่ใจว่าควรเข้าสู่ตลาดพลังงานหมุนเวียนหรือไม่? บทความนี้จะใช้ข้อมูลและกรณีศึกษาล่าสุดเพื่อให้คุณเข้าใจแนวโน้มพลังงานหมุนเวียนทั่วโลกปี 2025 และความคาดหวังในการพัฒนาตลาดในอนาคต!
-
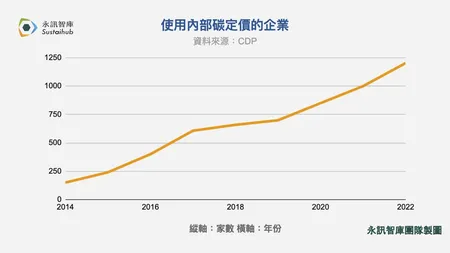
ราคาคาร์บอนภายในองค์กรคืออะไร? ขั้นตอนเริ่มใช้ กรณีศึกษา และค่าธรรมเนียมคาร์บอนไต้หวันสำหรับอ้างอิง
เมื่อทั่วโลกให้ความสำคัญกับภูมิอากาศมากขึ้น ธุรกิจไม่เพียงเผชิญแรงกดดันภายนอก แต่ต้องเปลี่ยนจากภายในด้วย ราคาคาร์บอนภายในเป็นเครื่องมือความยั่งยืนสำคัญที่ช่วยให้คำนึงถึงต้นทุนการปล่อยเมื่อวางกลยุทธ์ และขับเคลื่อนเศรษฐกิจคาร์บอนต่ำ แม้มีข้อดีชัดเจน แต่ยังพบแรงต้านภายใน ปัญหาจัดสรรทรัพยากร และความผันผวนตลาด บทความนี้เจาะลึกว่าราคาภายในช่วยให้เปลี่ยนผ่านสีเขียวสำเร็จได้อย่างไร พร้อมกลยุทธ์และคำแนะนำที่เป็นรูปธรรม เพื่อหาสมดุลในสภาพแวดล้อมซับซ้อนและบรรลุความยั่งยืนจริง
-
คู่มือยื่น ESG: กำหนดปี 2026 วิธีใช้แพลตฟอร์มดิจิทัล และข้อบกพร่องรายงานที่พบบ่อย
บริษัทจดทะเบียน TWSE/TPEx ในไต้หวันต้องยื่นรายงานความยั่งยืนตามกฎภายใน 31 สิงหาคมทุกปี บทความนี้ช่วยเข้าใจระบบยื่น ESG ล่าสุดอย่างครบถ้วน ทั้งฟังก์ชันแพลตฟอร์ม กำหนดสำคัญ และการวิเคราะห์ข้อผิดพลาดที่พบบ่อย เพื่อให้ธุรกิจยื่นตรงเวลาและสอดคล้องได้อย่างราบรื่น
-
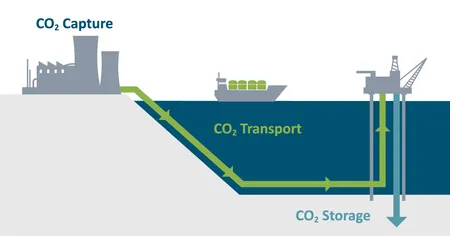
เทคโนโลยีดักจับคาร์บอน CCUS: ความเสี่ยงการฟอกเขียวที่ธุรกิจต้องรู้ก่อนจัดซื้อ
เมื่อโลกมุ่งสู่การปล่อยก๊าซสุทธิเป็นศูนย์ ธุรกิจกำลังแสวงหาโซลูชันการลดคาร์บอนต่างๆ เพื่อบรรลุเป้าหมาย ESG ในจำนวนนี้ เทคโนโลยีการดักจับ การใช้ประโยชน์ และการจัดเก็บคาร์บอน (CCUS) ถูกรวมไว้ในกลยุทธ์การลดคาร์บอนระดับชาติของหลายประเทศเพราะสามารถจัดการกับคาร์บอนไดออกไซด์ได้โดยตรง อย่างไรก็ตาม ความขัดแย้งเกี่ยวกับเทคโนโลยีนี้กำลังเพิ่มขึ้น และธุรกิจที่จัดซื้ออย่างเร่งรีบโดยไม่มีความเข้าใจอย่างเพียงพออาจตกอยู่ในความเสี่ยง 'การฟอกเขียว'
-
จากการเปิดเผยสู่การตัดสินใจ: แพลตฟอร์มดิจิทัล ESG ของตลาดหลักทรัพย์ไต้หวันสนับสนุนการเปลี่ยนแปลงอย่างยั่งยืนขององค์กรอย่างไร
เมื่อเผชิญกับกระแสความยั่งยืนระดับโลกและแนวโน้มการเปิดเผยข้อมูล ธุรกิจและนักลงทุนมีความต้องการข้อมูล ESG ที่เพิ่มขึ้นอย่างเร่งด่วน เพื่อช่วยให้ผู้มีส่วนได้ส่วนเสียเข้าใจชีพจรความยั่งยืนของบริษัทไต้หวันและตลาดได้อย่างมีประสิทธิภาพมากขึ้น ตลาดหลักทรัพย์ไต้หวันได้เปิดตัวแพลตฟอร์มดิจิทัล ESG InfoHub ที่รวมข้อมูลความยั่งยืนสำคัญจากสถาบันทางการเพื่อให้บริการสอบถามและเปรียบเทียบข้อมูลแบบครบวงจร
-
เจาะลึกระบบตลาดคาร์บอนทั่วโลก: จากการจำกัดการปล่อยสู่แผนนำร่อง ETS ของไต้หวัน
ไต้หวันเริ่มระบบค่าธรรมเนียมคาร์บอนอย่างเป็นทางการในปี 2025 ส่วน Ministry of Environment วางแผนเสนอร่างแผนนำร่องระบบจำกัดและซื้อขายสิทธิการปล่อย (ETS) ภายในปลายปี 2026 เตรียมระบบในปี 2027 และตั้งเป้าเริ่มนำร่องปี 2028 เพื่อก้าวสู่การกำหนดราคาคาร์บอนสองระบบที่เชื่อมกับสากล เมื่อเผชิญผลกระทบจากกฎสากลอย่าง CBAM ธุรกิจจะเตรียมตัวล่วงหน้าอย่างไร? บทความนี้วิเคราะห์การออกแบบและสถานะการดำเนินงาน ETS ของสหภาพยุโรป ญี่ปุ่น เกาหลีใต้ และเศรษฐกิจเกิดใหม่หลายแห่ง เพื่อช่วยธุรกิจวางกลยุทธ์และดำเนินการล่วงหน้า
-
ผลประเมินการกำกับดูแลกิจการย้อนหลัง: ทบทวนครั้งที่สิบเอ็ดและสรุปตัวชี้วัดครั้งที่สิบสอง
บทความนี้ทบทวนผลครั้งที่สิบเอ็ด (ปี ROC 113) และการปรับตัวชี้วัดครั้งที่สิบสอง (ปี ROC 114) ตั้งแต่ปี ROC 115 เปลี่ยนเป็น ESG แล้ว ระบบปัจจุบันและกำหนดผลใหม่ดูบทความระบบประเมิน ESG โดยเฉพาะ