บทความ
อัปเดตกฎระเบียบ การจัดทำบัญชีก๊าซเรือนกระจกและการใช้ AI ประสบการณ์การนำ IFRS ไปใช้ กรณีศึกษาจากองค์กรจริง และอัปเดตระบบ เขียนโดยทีมที่ปรึกษาและวิศวกร
-
กำหนดการใช้ IFRS S1/S2 ในไต้หวัน: บริษัทที่เข้าเกณฑ์และการเตรียมเปิดเผยในรายงานประจำปี
ตรวจสอบกำหนดการใช้ IFRS S1/S2 ทั้งสามระยะของบริษัทจดทะเบียน TWSE/TPEx แยกปีบัญชีกับปีที่ยื่นให้ชัดเจน พร้อมกำหนดเปิดเผยปี 2027 สำหรับระยะแรก และตัวอย่างสำรวจข้อมูลความเสี่ยงขาดแคลนน้ำกับการเตรียมงานข้ามฝ่าย
-
โรงเผาขยะแห่งแรกของไต้หวันแปลงโฉมเป็นอุทยานการศึกษาสิ่งแวดล้อม: เปิดตัวการปรับปรุงโรงเผาขยะหลู่เฉ่า
หลังจากดำเนินการมา 24 ปี โรงเผาขยะหลู่เฉ่าในเทศมณฑลเจียอี้ได้รับการปรับปรุงเป็นเวลากว่า 2 ปี เป็นอุทยานความยั่งยืนสีเขียวเหอเปาหยู่ ด้วยงบประมาณ 1,406 ล้านดอลลาร์ไต้หวัน เมื่อวันที่ 21 กันยายน นายกรัฐมนตรีจัวหรงไถ รัฐมนตรีว่าการกระทรวงสิ่งแวดล้อมเผิงฉีหมิง และผู้ว่าราชการเทศมณฑลเจียอี้เวิงจางเหลียง ได้รับเชิญเข้าร่วมพิธีเปิด นายกรัฐมนตรีจัวกล่าวว่านี่เป็นตัวอย่างความสำเร็จของความร่วมมือระหว่างส่วนกลางและท้องถิ่น รวมถึงการมีส่วนร่วมของภาคเอกชน ไม่เพียงปรับปรุงการจัดการขยะ แต่ยังคำนึงถึงการรักษาสิ่งแวดล้อมและคุณภาพชีวิต หวังว่าจะเป็นต้นแบบระดับชาติเพื่อขยายไปยังเทศมณฑลและเมืองอื่นๆ สอดคล้องกับเป้าหมายการลดการปล่อยมลพิษและความยั่งยืนที่เน้นในแผนป้องกันมลพิษทางอากาศฉบับล่าสุดของรัฐบาล
-
XBRL คืออะไร? เข้าใจแนวโน้มอนาคตรายงาน ESG และความยั่งยืนดิจิทัลในบทความเดียว
ในการประชุม 2025 ESG Summit ที่ Accounting Research and Development Foundation จัดขึ้นเมื่อเดือนที่แล้ว ความยั่งยืนดิจิทัลเป็นประเด็นสำคัญ โดยมีการกล่าวถึง XBRL หลายครั้งและเป็นหัวข้อที่หลายเวทีให้ความสนใจ ผู้เชี่ยวชาญจำนวนมากเห็นว่าการใช้ XBRL ช่วยเพิ่มความโปร่งใสและความสามารถเปรียบเทียบข้อมูล เมื่อโลกเข้มงวดกับคุณภาพข้อมูลความยั่งยืนมากขึ้น XBRL จึงถูกมองเป็นแนวโน้มสำคัญของรายงานความยั่งยืนในอนาคต บทความนี้อธิบายแนวคิดพื้นฐานและสำรวจวิธีที่ XBRL ขับเคลื่อนข้อมูลความยั่งยืนสู่ดิจิทัล เร่งการใช้เครื่องมือ ESG และเพิ่มประสิทธิภาพการเปิดเผย
-
ไฟฟ้าสีเขียวถูกกำหนดอย่างไรทั่วโลก? การวิเคราะห์นโยบายและการพัฒนาของสหรัฐฯ และจีนอย่างครบถ้วน (ตอนที่ 1)
แม้ว่าทั่วโลกจะมีฉันทามติอย่างกว้างขวางเกี่ยวกับเป้าหมายการปล่อยมลพิษสุทธิเป็นศูนย์ แต่ยังคงมีความแตกต่างอย่างมีนัยสำคัญระหว่างประเทศในการกำหนด "ไฟฟ้าสีเขียว" ซึ่งสะท้อนถึงทรัพยากรที่ดิน การพิจารณาทางภูมิรัฐศาสตร์ และโครงสร้างทางเศรษฐกิจที่แตกต่างกัน สหรัฐฯ มีแนวโน้มที่จะรวมพลังงานนิวเคลียร์และก๊าซธรรมชาติไว้ในหมวดหมู่ "พลังงานสะอาด" ที่กว้างขึ้น ในขณะที่จีนมุ่งเน้นที่การปรับใช้พลังงานหมุนเวียนในระดับใหญ่มาก สหภาพยุโรปผ่าน Sustainable Finance Taxonomy กำหนดให้พลังงานนิวเคลียร์และก๊าซธรรมชาติเป็นการลงทุนที่ยั่งยืน "เปลี่ยนผ่าน" ภายใต้เงื่อนไขที่เข้มงวด
-
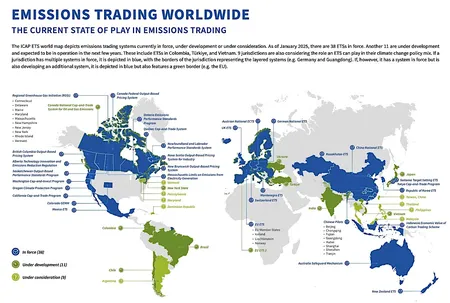
การซื้อขายและสิทธิการปล่อยคาร์บอน! 5 แนวโน้มตลาดคาร์บอนโลก | รายงาน ICAP ETS 2026
International Carbon Action Partnership (ICAP) เผยแพร่ “รายงานสถานะการซื้อขายการปล่อยทั่วโลกปี 2026” เมื่อ 14 เมษายน 2026 ทั่วโลกมี ETS ดำเนินงาน 41 ระบบ ครอบคลุมการปล่อยก๊าซเรือนกระจก 26% เขตอำนาจที่ใช้ ETS รวมกันคิดเป็น 63% ของ GDP โลก รายได้ปี 2025 ทำสถิติใกล้ 800 ร้อยล้านดอลลาร์สหรัฐ ปี 2026 ญี่ปุ่น อินเดีย และเวียดนามเปิดระบบระดับชาติ และ G20 มี ETS แล้ว 14 ประเทศ บทความนี้สรุป 5 แนวโน้มจากรายงานล่าสุด ได้แก่ การขยายตลาด ราคาและรายได้ ขอบเขตภาคส่วน การชดเชย และการรับมือของธุรกิจ
-
ยังใช้ Word จัดการข้อมูล ESG อยู่หรือ? ระบบจัดการความยั่งยืน Syber ของ Sustaihub: ดิจิทัลไลเซชันและการเสริมพลังด้วย AI
ปัญหาทั่วไปที่บริษัทส่วนใหญ่เผชิญเมื่อจัดทำรายงานความยั่งยืน ได้แก่ บุคลากรภายในไม่เพียงพอ ข้อมูลข้ามแผนกกระจัดกระจายยากต่อการรวม และประสิทธิภาพการแก้ไขรายงานต่ำ ระบบจัดการความยั่งยืน Syber ผสมผสาน ESG × AI และเปิดให้ "ใช้ฟรี" แล้ว ช่วยลดต้นทุนแรงงานในการดำเนินงาน ESG อย่างมากและตอบสนองความท้าทายในการจัดทำรายงานได้อย่างรวดเร็ว
-
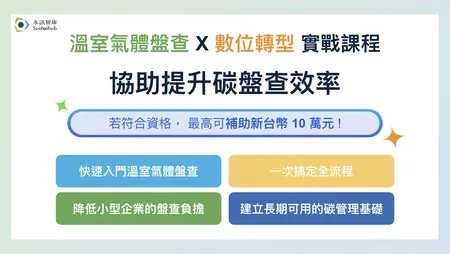
การตรวจสอบก๊าซเรือนกระจก X หลักสูตรปฏิบัติการเปลี่ยนผ่านสู่ดิจิทัล รับเงินสนับสนุนสูงสุด 100,000 ดอลลาร์ไต้หวันใหม่! ช่วยเพิ่มประสิทธิภาพการตรวจสอบคาร์บอน
กระทรวงเศรษฐกิจให้เงินสนับสนุน SMEs ในการเปลี่ยนผ่านสู่ดิจิทัล หลักสูตร "การตรวจสอบคาร์บอนแบบดิจิทัล: คู่มือยกระดับประสิทธิภาพการตรวจสอบคาร์บอนองค์กร" ของ Sustaihub ผ่านเกณฑ์ "โครงการสนับสนุนหลักสูตรอบรมการเปลี่ยนผ่านสู่ดิจิทัลสำหรับธุรกิจที่มีพนักงานไม่เกิน 30 คน"! ผู้มีคุณสมบัติได้รับเงินสนับสนุนสูงสุด 10,000 ดอลลาร์ไต้หวันใหม่ต่อคน สูงสุด 100,000 ดอลลาร์ไต้หวันใหม่ต่อบริษัท
-
การฟื้นฟูท้องถิ่นกับความยั่งยืน: อุตสาหกรรมอัตลักษณ์ท้องถิ่นผสาน ESG ได้อย่างไร
เข้าใจการฟื้นฟูท้องถิ่นผ่านแนวโน้ม นโยบาย แนวคิด และกรณีศึกษา
-
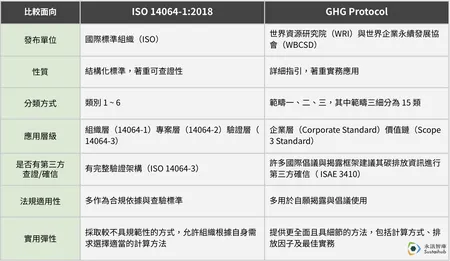
ธุรกิจควรเลือกมาตรฐานบัญชีคาร์บอนใด? วิเคราะห์ ISO 14064 กับ GHG Protocol และแนวทางใช้งาน
เมื่อเริ่มเตรียมบัญชีก๊าซเรือนกระจก บริษัทพบมาตรฐานสากลหลัก 2 ชุดคือ ISO 14064 และ GHG Protocol ชุดใดตรงกฎหมายไต้หวัน? ชุดใดเหมาะกับการบริหารคาร์บอนภายในและเปิดเผยในรายงานความยั่งยืน? หากคุณรับผิดชอบบัญชีหรือรายงานความยั่งยืน บทความนี้อธิบายความต่าง การใช้ร่วมกัน และแนวโน้ม IFRS S2 ล่าสุด เพื่อให้ทำตามกฎหมายพร้อมเสริมการสื่อสารสากลและกลยุทธ์ลงมือลดคาร์บอน