
เลือกระบบจัดทำบัญชีคาร์บอนอย่างไร: 8 คำถามที่ควรรู้ก่อนตัดสินใจ
ก่อนเลือกเครื่องมือจัดทำบัญชีคาร์บอน ควรแยกให้ชัดว่าต้องการประมาณการคร่าว ๆ ตอบลูกค้า ขึ้นทะเบียนตามกฎหมาย หรือเตรียมรับการทวนสอบ คำถามที่พบบ่อย 8 ข้อด้านล่างเปรียบเทียบว่าเครื่องมือประมาณการของกระทรวงสิ่งแวดล้อมไต้หวัน (環境部) Excel แพลตฟอร์ม ESG ระบบเฉพาะทาง และที่ปรึกษา เหมาะกับสถานการณ์ใด พร้อมเช็กลิสต์เปรียบเทียบที่นำไปใช้ได้ทันที
อ่านจบแล้วให้ประเมินก่อน หากคุณเข้ามาเพื่อดูค่าสัมประสิทธิ์การปล่อย ISO 14064, CBAM หรือข้อมูลคาร์บอน ขั้นต่อไปคือยืนยันว่าข้อมูลกิจกรรม เวอร์ชันของค่าสัมประสิทธิ์ และหลักฐานประกอบสามารถตรวจย้อนกลับได้หรือไม่
สารบัญ
- ภาพรวม: มีเครื่องมืออะไรให้เลือกบ้าง
- ในไต้หวันมีระบบจัดทำบัญชีคาร์บอนประเภทใดให้เลือกบ้าง
- SME ที่จัดทำบัญชีก๊าซเรือนกระจก ควรใช้เครื่องมือประเภทใด
- เมื่อเลือกระบบ ต้องเปรียบเทียบอะไร
- การจัดทำบัญชีตาม ISO 14064-1 ใช้ซอฟต์แวร์อะไรช่วยได้บ้าง
- เลือกระบบจัดทำบัญชีคาร์บอนอย่างไร ต้องเปรียบเทียบฟังก์ชันใดบ้าง
- ระบบจัดทำบัญชีคาร์บอนต่างจากการใช้ Excel ทำเองอย่างไร
- พิจารณาตามสถานการณ์ของคุณ
- ภาคการผลิตที่จัดทำบัญชีคาร์บอน ควรระวังอะไรเมื่อเลือกระบบ
- ระบบช่วยเตรียมข้อมูลบัญชีก๊าซเรือนกระจกสำหรับการทวนสอบโดยบุคคลที่สามได้อย่างไร
- บริษัทจดทะเบียนที่จัดทำบัญชีตามแผนพัฒนาความยั่งยืน ต้องการเครื่องมือที่มีคุณสมบัติอย่างไร
- DCarbon เหมาะกับองค์กรแบบใด
- แหล่งข้อมูลทางการและวันที่ตรวจสอบ
ไม่มีเครื่องมือจัดทำบัญชีคาร์บอนใดที่เหมาะกับทุกองค์กร ลำดับการพิจารณาคือ จัดทำบัญชีก๊าซเรือนกระจกไปเพื่ออะไร ข้อมูลกระจายอยู่ในกี่สถานที่และอยู่ในมือกี่คน และผลลัพธ์ต้องส่งให้ลูกค้าหรือหน่วยงานทวนสอบหรือไม่ คำถาม 8 ข้อด้านล่างเรียงตามลำดับนี้ เนื้อหาด้านกฎหมายและเครื่องมือของภาครัฐแนบแหล่งอ้างอิงทางการไว้ทั้งหมด โดยตรวจสอบข้อมูลเมื่อวันที่ 7 ตุลาคม 2026
ภาพรวม: มีเครื่องมืออะไรให้เลือกบ้าง
ในไต้หวันมีระบบจัดทำบัญชีคาร์บอนประเภทใดให้เลือกบ้าง
เครื่องมือจัดทำบัญชีคาร์บอนที่องค์กรในไต้หวันใช้ได้แบ่งเป็น 5 ประเภทหลัก ได้แก่ แพลตฟอร์มขึ้นทะเบียนและเครื่องมือประมาณการของกระทรวงสิ่งแวดล้อม การใช้ Excel ทำเอง แพลตฟอร์ม ESG แบบทั่วไป ระบบจัดทำบัญชีคาร์บอนเฉพาะทาง และการจ้างที่ปรึกษาดำเนินการ แต่ละประเภททำหน้าที่ต่างกัน บางประเภทเป็นช่องทางขึ้นทะเบียนตามกฎหมาย บางประเภทเป็นเครื่องมือคำนวณ บางประเภทใช้จัดการข้อมูล และบางประเภทเป็นบริการครบวงจร จึงใช้ร่วมกันได้โดยไม่จำเป็นต้องเลือกเพียงอย่างเดียว
- “แพลตฟอร์มข้อมูลการปล่อยก๊าซเรือนกระจกของภาคธุรกิจ” (事業溫室氣體排放量資訊平台) ของกระทรวงสิ่งแวดล้อมไต้หวัน (MOENV, 環境部): ตามข้อ 6 ของระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบการปล่อยก๊าซเรือนกระจก (溫室氣體排放量盤查登錄及查驗管理辦法) กิจการที่อยู่ในข่ายกำกับต้องขึ้นทะเบียนบัญชีรายการปล่อยก๊าซเรือนกระจกและรายงานบัญชีก๊าซเรือนกระจกของปีก่อนหน้าบนแพลตฟอร์มนี้ภายในวันที่ 30 เมษายนของทุกปี ส่วนกิจการที่ต้องได้รับการทวนสอบ ตามข้อ 9 ต้องอัปโหลดผลการทวนสอบภายในวันที่ 31 ตุลาคมของทุกปี (ฐานข้อมูลกฎหมายแห่งชาติ (全國法規資料庫)) แพลตฟอร์มนี้ใช้สำหรับขึ้นทะเบียนบัญชีรายการและรายงานบัญชีก๊าซเรือนกระจก ก่อนขึ้นทะเบียน กระทรวงสิ่งแวดล้อมยังมีแบบฟอร์มบัญชีรายการแยกตามอุตสาหกรรม ช่วยให้องค์กรจัดระเบียบแหล่งปล่อย ข้อมูลกิจกรรม และค่าสัมประสิทธิ์การปล่อย (emission factor) จนจัดทำบัญชีรายการได้ครบ (แพลตฟอร์มข้อมูลการปล่อยก๊าซเรือนกระจกของภาคธุรกิจ: คู่มือผู้เริ่มต้น (事業溫室氣體排放量資訊平台:新手上路)) ส่วนเอกสารหลักฐานอย่างใบเสร็จหรือบิล องค์กรต้องจัดเก็บและบริหารเอง รายละเอียดเรื่องการพิจารณาว่าอยู่ในข่ายหรือไม่และกำหนดเวลา ดูได้ที่ การขึ้นทะเบียนบัญชีก๊าซเรือนกระจก: การพิจารณาข่ายบังคับ กำหนดเวลารายปี และแนวปฏิบัติ
- เครื่องมือประมาณการและแนวปฏิบัติการจัดทำบัญชีของกระทรวงสิ่งแวดล้อม: “เครื่องมือประมาณการ” (試算工具) บนแพลตฟอร์มครอบคลุมแหล่งปล่อย 6 ประเภท ได้แก่ น้ำมันเชื้อเพลิง ก๊าซเชื้อเพลิง ถ่านหิน ไฟฟ้า กระบวนการผลิต และการรั่วไหล/ก๊าซฟลูออริเนต แพลตฟอร์มระบุว่าเป็นการประมาณการด้วยตนเองแบบง่าย “ครอบคลุมปริมาณการปล่อยก๊าซเรือนกระจกได้ราว 80%” หากต้องการให้เป็นไปตามข้อกำหนดการจัดทำบัญชีของพระราชบัญญัติรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ (氣候變遷因應法) ยังต้องจัดทำบัญชีฉบับสมบูรณ์ตามกฎหมายและแนวปฏิบัติ (หน้าเครื่องมือประมาณการของกระทรวงสิ่งแวดล้อม (環境部試算工具頁面)) นอกจากนี้กระทรวงสิ่งแวดล้อมยังมีแนวปฏิบัติการจัดทำบัญชีสำหรับภาคบริการ ภาคขนส่ง โรงพยาบาล สถาบันอุดมศึกษา และภาคการผลิต (แนวปฏิบัติการจัดทำบัญชีสำหรับกิจการที่ต้องขึ้นทะเบียน (ขยายขอบข่าย) (應盤查登錄對象之盤查作業指引(擴大盤查))) สรุปแนวปฏิบัติและเครื่องมือประมาณการสำหรับ 4 กลุ่มอุตสาหกรรม ดูได้ที่ สรุปเครื่องมือประมาณการและแนวปฏิบัติการจัดทำบัญชีคาร์บอนสำหรับ 4 กลุ่มอุตสาหกรรมของกระทรวงสิ่งแวดล้อม
- ใช้ Excel ทำเอง: ไม่มีต้นทุนการนำระบบเข้ามาใช้ ออกแบบสูตรและช่องข้อมูลได้ตามความต้องการทั้งหมด แต่เรื่องเวอร์ชัน สิทธิ์การเข้าถึง หลักฐานประกอบ และการส่งต่องาน ต้องอาศัยกฎภายในองค์กรในการควบคุม
- แพลตฟอร์ม ESG แบบทั่วไป: ครอบคลุมหลายประเด็นทั้งสิ่งแวดล้อม สังคม และธรรมาภิบาล รวมถึงการจัดทำรายงาน โดยก๊าซเรือนกระจกมักเป็นเพียงโมดูลหนึ่ง จึงต้องตรวจสอบความลึกของฟังก์ชันจัดทำบัญชีทีละรายการ
- ระบบจัดทำบัญชีคาร์บอนเฉพาะทาง: ออกแบบโดยมีขอบเขตการจัดทำบัญชี แหล่งปล่อย ข้อมูลกิจกรรม ค่าสัมประสิทธิ์การปล่อย หลักฐานประกอบ และรายงานบัญชีก๊าซเรือนกระจกเป็นแกนหลัก เน้นให้การคำนวณย้อนตรวจสอบได้และใช้ต่อในปีถัดไปได้
- จ้างที่ปรึกษาดำเนินการ: ทีมภายนอกช่วยกำหนดขอบเขต ระบุแหล่งปล่อย และเขียนรายงาน เหมาะกับองค์กรที่ยังไม่มีประสบการณ์จัดทำบัญชีภายใน ควรตรวจสอบว่าจะได้รับไฟล์ใดบ้าง และปีถัดไปใครจะรับช่วงต่อ
| ประเภทเครื่องมือ | เหมาะกับกรณี | สิ่งที่ต้องตรวจสอบเมื่อเลือกใช้ |
|---|---|---|
| เครื่องมือประมาณการของกระทรวงสิ่งแวดล้อม | ต้องการประมาณการปล่อยคร่าว ๆ หรือพิจารณาเบื้องต้นว่าอยู่ในข่ายกำกับหรือไม่ | ผลเป็นการประมาณการแบบง่าย ใช้แทนการจัดทำบัญชีฉบับสมบูรณ์ไม่ได้ |
| Excel | สถานที่เดียว แหล่งปล่อยน้อย ผู้รับผิดชอบหนึ่งถึงสองคน ยังไม่มีความต้องการด้านการทวนสอบ | วิธีจัดการเวอร์ชัน สิทธิ์ การจัดเก็บหลักฐาน และการส่งต่องาน |
| แพลตฟอร์ม ESG แบบทั่วไป | ทีมเดียวกันดูแลทั้งบัญชีก๊าซเรือนกระจกและรายงานความยั่งยืน | โมดูลจัดทำบัญชีจัดการขอบเขต เวอร์ชันค่าสัมประสิทธิ์ และหลักฐานได้หรือไม่ |
| ระบบจัดทำบัญชีคาร์บอนเฉพาะทาง | หลายสถานที่ หลายคนแบ่งงานกัน ต้องตอบลูกค้าหรือเตรียมรับการทวนสอบ | ทดสอบการคำนวณ หลักฐาน และการออกรายงานด้วยตัวอย่างข้อมูลของตนเอง |
| จ้างที่ปรึกษาดำเนินการ | จัดทำบัญชีครั้งแรก บุคลากรภายในไม่พอ ต้องการการวินิจฉัยด้านวิธีการ | ไฟล์ที่ส่งมอบ ขอบเขตบริการ และวิธีดำเนินการต่อในปีถัดไป |
SME ที่จัดทำบัญชีก๊าซเรือนกระจก ควรใช้เครื่องมือประเภทใด
SME ควรพิจารณาจากวัตถุประสงค์ของการจัดทำบัญชี หากต้องการเพียงประมาณการปล่อยคร่าว ๆ เครื่องมือประมาณการของกระทรวงสิ่งแวดล้อมก็เพียงพอ และยังนำผลไปเทียบกับเงื่อนไขกิจการเป้าหมายที่กระทรวงประกาศ เพื่อพิจารณาเบื้องต้นว่าอยู่ในข่ายกำกับหรือไม่ได้ด้วย หากต้องส่งข้อมูลให้ลูกค้า หรืออาจต้องรับการทวนสอบในอนาคต จำเป็นต้องใช้เครื่องมือที่เก็บหลักฐานและที่มาของการคำนวณไว้ได้ ซึ่งทั้ง Excel และระบบเฉพาะทางทำได้ ความแตกต่างอยู่ที่จำนวนสถานที่และจำนวนคนที่เกี่ยวข้อง
หากมีโรงงานแห่งเดียว และแหล่งปล่อยมีเพียงไฟฟ้า รถยนต์ของบริษัท และเชื้อเพลิงจำนวนเล็กน้อย ไฟล์ Excel ที่กำหนดช่องข้อมูลตายตัวมักรองรับปีแรกได้ แต่เมื่อข้อมูลมาจากสถานที่ตั้งแต่สองแห่งขึ้นไป แต่ละแผนกต้องกรอกข้อมูลแยกกัน หรือลูกค้าขอตัวเลขอัปเดตทุกปี เวอร์ชันและหลักฐานใน Excel มักกระจัดกระจายไปอยู่หลายไฟล์ เมื่อถึงจุดนั้นฟังก์ชันแบ่งงานและการย้อนตรวจสอบของระบบเฉพาะทางจึงสร้างความแตกต่าง หากภายในองค์กรยังไม่มีใครเคยพิจารณาขอบเขตและแหล่งปล่อยมาก่อน อาจทำงานร่วมกับที่ปรึกษาในปีแรก แล้วให้ทีมภายในรับช่วงต่อ
เมื่อเลือกระบบ ต้องเปรียบเทียบอะไร
การจัดทำบัญชีตาม ISO 14064-1 ใช้ซอฟต์แวร์อะไรช่วยได้บ้าง
ISO 14064-1 กำหนดหลักการและข้อกำหนดสำหรับการวัดปริมาณและการรายงานก๊าซเรือนกระจกในระดับองค์กร โดยไม่ได้ระบุซอฟต์แวร์ใดเป็นการเฉพาะ ขอเพียงจัดการการกำหนดขอบเขต การระบุแหล่งปล่อย ข้อมูลกิจกรรม ค่าสัมประสิทธิ์การปล่อย หลักฐานประกอบ และรายงานบัญชีก๊าซเรือนกระจกได้ครบถ้วน ไม่ว่าจะเป็น Excel แพลตฟอร์ม ESG แบบทั่วไป หรือระบบจัดทำบัญชีคาร์บอนเฉพาะทาง ก็ช่วยได้ทั้งสิ้น
การพิจารณาว่าซอฟต์แวร์เหมาะกับ ISO 14064-1 หรือไม่ ดูได้จากว่าจัดแหล่งปล่อยตาม “หมวด 1–6” ของ ISO 14064-1 ได้หรือไม่ บันทึกที่มาและเวอร์ชันของค่าสัมประสิทธิ์แต่ละค่าได้หรือไม่ และออกเนื้อหาที่รายงานบัญชีก๊าซเรือนกระจกต้องใช้ได้หรือไม่ ความแตกต่างระหว่าง ISO 14064-1 กับ GHG Protocol ดูได้ที่ วิเคราะห์ ISO 14064 เทียบกับ GHG Protocol ส่วนวิธีกำหนดขอบเขตดูได้ที่ เลือกระหว่างแนวทางการควบคุมกับแนวทางสัดส่วนการถือหุ้นอย่างไร
DCarbon รองรับการจัดทำบัญชีก๊าซเรือนกระจกระดับองค์กรตาม ISO 14064-1 โดยขอบเขตที่ใช้ได้จริงจะยืนยันตามแพ็กเกจที่เลือก
เลือกระบบจัดทำบัญชีคาร์บอนอย่างไร ต้องเปรียบเทียบฟังก์ชันใดบ้าง
สิ่งที่ต้องเปรียบเทียบในระบบจัดทำบัญชีคาร์บอนมี 6 เรื่อง ได้แก่ มาตรฐานและขอบเขตการจัดทำบัญชี การเก็บข้อมูลกิจกรรมและการแบ่งงาน ที่มาและเวอร์ชันของค่าสัมประสิทธิ์การปล่อย หลักฐานประกอบและการย้อนตรวจสอบการคำนวณ การออกรายงานบัญชีก๊าซเรือนกระจก และการนำผลไปใช้ต่อกับแบบสอบถามของลูกค้าและรายงานความยั่งยืนได้หรือไม่ ตารางด้านล่างนำไปใช้ยืนยันกับผู้ให้บริการระบบทีละข้อได้ทันที
| หัวข้อเปรียบเทียบ | คำถามที่ควรถาม | วิธีตรวจสอบ |
|---|---|---|
| มาตรฐานและขอบเขต | รองรับมาตรฐานการจัดทำบัญชีใดบ้าง กำหนดขอบเขตองค์กรและสถานที่ได้หรือไม่ | ลองตั้งค่าจริงหนึ่งครั้งด้วยโครงสร้างนิติบุคคลและสถานที่ของตนเอง |
| การเก็บข้อมูลและการแบ่งงาน | มอบหมายการกรอกและการตรวจทานตามสถานที่ แผนก และผู้รับผิดชอบได้หรือไม่ | ให้เพื่อนร่วมงานสองคนกรอกข้อมูลคนละหนึ่งรายการ แล้วดูขั้นตอนการตรวจทาน |
| ค่าสัมประสิทธิ์การปล่อย | ตรวจดูที่มา ปีที่ประกาศ และเวอร์ชันของค่าสัมประสิทธิ์ได้หรือไม่ กำหนดค่าเองได้หรือไม่ | เทียบกับ ค่าสัมประสิทธิ์การปล่อยก๊าซเรือนกระจกที่ประกาศปี 2026 แล้วตรวจการคำนวณหนึ่งรายการ |
| หลักฐานและการย้อนตรวจสอบ | แนบใบเสร็จกับข้อมูลกิจกรรมแต่ละรายการ และย้อนไปถึงที่มาของการคำนวณได้หรือไม่ | ไล่ย้อนจากตัวเลขการปล่อยหนึ่งค่ากลับไปถึงใบเสร็จต้นฉบับ |
| การออกรายงาน | ออกเนื้อหารายงานบัญชีก๊าซเรือนกระจกได้หรือไม่ ใครเป็นผู้ตรวจทานและสรุปฉบับสุดท้าย | ดูร่างรายงานที่ออกจากข้อมูลตัวอย่าง |
| การนำไปใช้ต่อ | ผลลัพธ์ใช้กับแบบสอบถามของลูกค้า รายงานความยั่งยืน หรือการวางแผนลดคาร์บอนได้หรือไม่ | ตรวจว่าเนื้อหาและช่องข้อมูลที่ส่งออกตรงกับความต้องการปลายทางหรือไม่ |
เมื่อทดลองใช้ การนำตัวอย่างข้อมูลกิจกรรมที่ลบข้อมูลระบุตัวตนแล้วไปด้วย จะเห็นความแตกต่างได้ชัดกว่าการดูรายการฟังก์ชัน ฟังก์ชันที่ชื่อเหมือนกันอาจรองรับรูปแบบข้อมูลและวิธีตรวจทานต่างกันมาก การเปรียบเทียบฟังก์ชันที่เปิดเผยต่อสาธารณะของผลิตภัณฑ์จัดทำบัญชีคาร์บอน 2 รายการ รวมถึงวิธีใช้ร่วมกับ Excel และที่ปรึกษา ดูได้ที่ เปรียบเทียบการเลือกระบบจัดทำบัญชีคาร์บอนในไต้หวัน
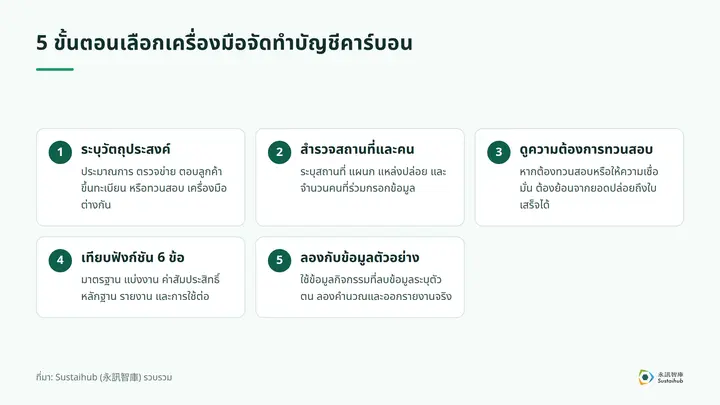
เปลี่ยนประเด็นสำคัญในบทความเป็นขั้นตอนถัดไป
หากบทความนี้เกี่ยวกับการเปิดเผยข้อมูล การทำบัญชีก๊าซเรือนกระจก หรือการเตรียมรายงาน คุณสามารถใช้ระบบหรือฐานข้อมูลตรวจสอบแนวทางของบริษัทในอุตสาหกรรมเดียวกันได้
ระบบจัดทำบัญชีคาร์บอนต่างจากการใช้ Excel ทำเองอย่างไร
ทั้งระบบและ Excel คำนวณปริมาณการปล่อยได้เหมือนกัน ความแตกต่างอยู่ที่การทำงานร่วมกันหลายคน การควบคุมเวอร์ชัน การย้อนตรวจสอบหลักฐาน และการใช้ต่อในปีถัดไป Excel อาศัยคนในการรักษากฎ ส่วนระบบฝังกฎเหล่านั้นไว้ในขั้นตอนการทำงาน
- การทำงานร่วมกัน: เมื่อหลายคนแก้ไข Excel มักเกิดหลายเวอร์ชัน เมื่อเลือกระบบ ควรตรวจว่ามอบหมายงานตามสถานที่หรือแผนกได้หรือไม่ และเก็บประวัติการแก้ไขไว้หรือไม่
- ค่าสัมประสิทธิ์และการคำนวณ: หากใส่ค่าสัมประสิทธิ์ไว้ในเซลล์โดยตรง เมื่อเปลี่ยนปีต้องตรวจทีละเซลล์ เมื่อเลือกระบบ ควรตรวจว่าเวอร์ชันของค่าสัมประสิทธิ์ผูกกับการคำนวณหรือไม่ เพื่อให้ย้อนดูได้ว่าตอนนั้นใช้เวอร์ชันใด
- หลักฐานประกอบ: หลักฐานของ Excel มักเก็บไว้อีกโฟลเดอร์หนึ่ง เมื่อผู้ทวนสอบสุ่มตรวจต้องจับคู่ด้วยมือ เมื่อเลือกระบบ ควรตรวจว่าแนบใบเสร็จไว้กับข้อมูลกิจกรรมที่เกี่ยวข้องได้หรือไม่
- การใช้ต่อในปีถัดไปและการส่งต่องาน: เมื่อเปลี่ยนผู้รับผิดชอบ Excel ต้องมีคำอธิบายการส่งต่องาน เมื่อเลือกระบบ ควรตรวจว่าแหล่งปล่อยและการตั้งค่าเก็บไว้ได้หรือไม่ เพื่อให้ปีถัดไปอัปเดตบนโครงสร้างเดิม
หากมีสถานที่เดียว ผู้รับผิดชอบคนเดียว และไม่มีข้อกำหนดด้านการทวนสอบหรือจากลูกค้า Excel เป็นจุดเริ่มต้นที่สมเหตุสมผล แต่หากมีเงื่อนไขใดเพิ่มขึ้นแม้เพียงข้อเดียว ก็ควรพิจารณาใช้ระบบ
พิจารณาตามสถานการณ์ของคุณ
ภาคการผลิตที่จัดทำบัญชีคาร์บอน ควรระวังอะไรเมื่อเลือกระบบ
ผู้ผลิตควรดูว่าระบบรองรับแหล่งปล่อยจากกระบวนการผลิตและการรั่วไหล การแบ่งงานระหว่างโรงงานหลายแห่ง และคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ที่ลูกค้าร้องขอได้หรือไม่ พร้อมกันนั้นต้องตรวจสอบว่าตนเองเป็นกิจการที่ต้องขึ้นทะเบียนหรือรับการทวนสอบของกระทรวงสิ่งแวดล้อมหรือไม่ เพราะสิ่งนี้กำหนดทั้งกำหนดเวลาและข้อกำหนดด้านการทวนสอบ
ตามคำอธิบายของแพลตฟอร์มข้อมูลการปล่อยก๊าซเรือนกระจกของภาคธุรกิจ “อุตสาหกรรม 6 ประเภทที่มีกระบวนการผลิตตามที่กำหนด เช่น การผลิตไฟฟ้าและเหล็กกล้า การปล่อยโดยตรงจากการเผาไหม้เชื้อเพลิงฟอสซิลทั้งโรงงาน หรือภาคการผลิตที่มีการปล่อยโดยตรงจากการเผาไหม้เชื้อเพลิงฟอสซิลและการปล่อยทางอ้อมจากไฟฟ้าทั้งโรงงานถึง 25,000 ตัน CO2e” เป็นกิจการที่ต้องจัดทำบัญชีและรับการทวนสอบ (แนวปฏิบัติการจัดทำบัญชีสำหรับกิจการที่ต้องขึ้นทะเบียนและรับการทวนสอบ (應盤查登錄及查驗對象之盤查作業指引)) ข้อ 3 ของระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบการปล่อยก๊าซเรือนกระจก กำหนดให้ขอบเขตการจัดทำบัญชีครอบคลุมการปล่อยโดยตรงจากการเผาไหม้แบบอยู่กับที่และแบบเคลื่อนที่ แหล่งปล่อยจากกระบวนการผลิตและการรั่วไหล รวมถึงการปล่อยทางอ้อมด้านพลังงานจากไฟฟ้าหรือไอน้ำที่ซื้อมา (ฐานข้อมูลกฎหมายแห่งชาติ)
ดังนั้นเมื่อทดลองใช้ระบบ ผู้ผลิตควรทดสอบด้วยข้อมูลการปล่อยจากกระบวนการผลิตและการรั่วไหลของตนเอง ว่าค่าสัมประสิทธิ์มาจากไหน สูตรคำนวณย้อนตรวจสอบได้หรือไม่ และโรงงานหลายแห่งกรอกข้อมูลแยกกันแล้วรวมผลได้หรือไม่ หากลูกค้าต้องการข้อมูลระดับผลิตภัณฑ์ด้วย ควรตรวจว่าระบบรองรับคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์หรือไม่ แนวคิดพื้นฐานดูได้ที่ คาร์บอนฟุตพริ้นท์คืออะไร DCarbon มีฟังก์ชันคำนวณคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ (ISO 14067) ตั้งแต่การกำหนดวัฏจักรชีวิตไปจนถึงผลการคำนวณ
ระบบช่วยเตรียมข้อมูลบัญชีก๊าซเรือนกระจกสำหรับการทวนสอบโดยบุคคลที่สามได้อย่างไร
ระบบช่วยรวบรวมใบเสร็จ ที่มาของค่าสัมประสิทธิ์ ขั้นตอนการคำนวณ และประวัติการแก้ไขของข้อมูลกิจกรรมแต่ละรายการไว้ในที่เดียว ให้ผู้ทวนสอบหาแหล่งที่มาได้เมื่อสุ่มตรวจ แต่ผลการทวนสอบเป็นการตัดสินของหน่วยงานทวนสอบ ไม่มีระบบใดรับประกันได้ว่าจะผ่านการทวนสอบ
แนวปฏิบัติอย่างเป็นทางการของกระทรวงสิ่งแวดล้อมแนะนำให้ใช้ ISO 14064-3 ในการทวนสอบ (วิเคราะห์ ISO 14064 เทียบกับ GHG Protocol) ระหว่างการสุ่มตรวจ มักต้องไล่ย้อนจากตัวเลขการปล่อยหนึ่งค่ากลับไปถึงใบเสร็จต้นฉบับ และอธิบายเหตุผลในการเลือกค่าสัมประสิทธิ์และความแตกต่างระหว่างปี เมื่อเลือกระบบ ลองซ้อม “ไล่จากยอดรวมไปถึงใบเสร็จ” จริงหนึ่งครั้ง แล้วดูว่าต้องใช้กี่ขั้นตอน
DCarbon ช่วยจัดระเบียบหลักฐานประกอบและบันทึกการทำงานร่วมกัน เพื่อช่วยเตรียมรับการทวนสอบ และ AI ยังช่วยร่างรายงานบัญชีก๊าซเรือนกระจกได้ โดยองค์กรเป็นผู้ตรวจทานและสรุปฉบับสุดท้ายเอง
บริษัทจดทะเบียนที่จัดทำบัญชีตามแผนพัฒนาความยั่งยืน ต้องการเครื่องมือที่มีคุณสมบัติอย่างไร
เครื่องมือจัดทำบัญชีของบริษัทจดทะเบียน อย่างน้อยต้องขยายจากบริษัทแม่เพียงบริษัทเดียวไปสู่ขอบเขตงบการเงินรวมได้ แบ่งงานเก็บข้อมูล Scope 1 และ Scope 2 ตามบริษัทย่อยและสถานที่ได้ และนำผลไปใช้ในการเปิดเผยข้อมูลในรายงานความยั่งยืนและรายงานประจำปีได้ สำหรับบริษัทที่ต้องได้รับการให้ความเชื่อมั่น (assurance) เครื่องมือยังต้องเก็บหลักฐานที่ใช้ประกอบการให้ความเชื่อมั่นได้ด้วย
“แผนพัฒนาความยั่งยืนของบริษัทจดทะเบียนในตลาด TWSE และ TPEx” (上市櫃公司永續發展路徑圖) ที่คณะกรรมการกำกับดูแลการเงิน (FSC, 金管會) เริ่มใช้เมื่อเดือนมีนาคม 2022 เดิมกำหนดให้บริษัทจดทะเบียนทั้งหมดจัดทำบัญชีก๊าซเรือนกระจกให้เสร็จภายในปี 2027 และให้การทวนสอบบัญชีเสร็จภายในปี 2029 (ข่าวประชาสัมพันธ์ FSC วันที่ 3 มีนาคม 2022 (金管會 2022 年 3 月 3 日新聞稿)) ต่อมาเมื่อวันที่ 23 กันยายน 2026 FSC และกระทรวงสิ่งแวดล้อมได้ปรับแนวทางการปรับใช้มาตรฐาน ได้แก่ บริษัทในระยะที่ 2 และ 3 ไม่ต้องขอการให้ความเชื่อมั่นสำหรับข้อมูลการปล่อย Scope 1 และ 2 ของบริษัทแม่เพียงบริษัทเดียวอีกต่อไป บริษัทจดทะเบียนที่มีทุนต่ำกว่า 2,000 ล้านดอลลาร์ไต้หวัน สามารถขอการให้ความเชื่อมั่นจากบุคคลที่สามสำหรับข้อมูลบัญชีก๊าซเรือนกระจกได้โดยสมัครใจ ยกเว้นกิจการที่กระทรวงสิ่งแวดล้อมกำหนดให้ต้องขึ้นทะเบียนและรับการทวนสอบ ซึ่งยังต้องปฏิบัติตามข้อกำหนดของกระทรวงสิ่งแวดล้อม และสำหรับบริษัทในระยะที่ 3 การเปิดเผย Scope 3 ได้รับการยกเว้นชั่วคราว โดยองค์กรเลือกเปิดเผยได้โดยสมัครใจ (ข่าวประชาสัมพันธ์ FSC วันที่ 23 กันยายน 2026 (金管會 2026 年 9 月 23 日新聞稿)) สรุปแยกตามระยะดูได้ที่ การปรับระยะที่ 3 ของ IFRS
ด้านมาตรฐานการจัดทำบัญชี การเปิดเผยข้อมูลบัญชีก๊าซเรือนกระจกตามข้อกำหนดของ FSC ใช้ GHG Protocol หรือ ISO 14064-1 ได้ และมาตรฐานการให้ความเชื่อมั่นใช้ ISAE 3410 หรือ ISO 14064-3 (วิเคราะห์ ISO 14064 เทียบกับ GHG Protocol) เมื่อเลือกเครื่องมือ ควรตรวจว่ารองรับมาตรฐานที่คุณใช้ และข้อมูลของแต่ละนิติบุคคลในขอบเขตงบการเงินรวมเก็บแยกกันแล้วรวมยอดได้หรือไม่
หากต้องการเปิดเผย Scope 3 โดยสมัครใจ โดยทั่วไปต้องขอข้อมูลบางส่วนจากซัพพลายเออร์ DCarbon เก็บข้อมูลกิจกรรม Scope 1, 2 และ 3 ตามสถานที่ แผนก และผู้รับผิดชอบได้ แต่ไม่มีฟังก์ชันให้ซัพพลายเออร์กรอกข้อมูล ข้อมูลของซัพพลายเออร์ต้องได้มาแยกต่างหากผ่านแบบสอบถามหรือเอกสารทางธุรกิจ แล้วจึงนำมารวมในบัญชี การจัดหมวดหมู่ Scope 3 ดูได้ที่ Scope 1, 2, 3 คืออะไร
DCarbon เหมาะกับองค์กรแบบใด
DCarbon เป็นระบบจัดทำบัญชีคาร์บอนที่พัฒนาโดยทีมในไต้หวัน เหมาะกับองค์กรที่ต้องจัดทำบัญชีก๊าซเรือนกระจกระดับองค์กรตาม ISO 14064-1 (ขอบเขตที่ใช้ได้จริงจะยืนยันตามแพ็กเกจ) และมีข้อมูลกระจายอยู่หลายสถานที่หรือหลายแผนก หากต้องการเพียงการประมาณการคร่าว ๆ หรือต้องการประมาณการค่าธรรมเนียมคาร์บอน หรือให้ซัพพลายเออร์กรอกข้อมูล ควรเปลี่ยนไปใช้หรือใช้ร่วมกับเครื่องมืออื่น
กรณีที่เหมาะสม
- ต้องจัดทำบัญชีก๊าซเรือนกระจกระดับองค์กรตาม ISO 14064-1 โดยขอบเขตที่ใช้ได้จริงจะยืนยันตามแพ็กเกจ
- ข้อมูลกิจกรรม Scope 1, 2 และ 3 มาจากหลายสถานที่และหลายแผนก จึงต้องแบ่งงานเก็บข้อมูลตามสถานที่ แผนก และผู้รับผิดชอบ
- มีใบเสร็จค่าไฟฟ้า ค่าเชื้อเพลิง และอื่น ๆ จำนวนมาก ต้องการให้ AI ช่วยจัดระเบียบใบเสร็จและจับคู่กับแหล่งปล่อย แล้วคำนวณปริมาณการปล่อยขององค์กร
- ต้องเตรียมรับการทวนสอบโดยบุคคลที่สาม จึงต้องจัดระเบียบหลักฐานประกอบและบันทึกการทำงานร่วมกัน ส่วนรายงานบัญชีก๊าซเรือนกระจกให้ AI ช่วยร่างได้ โดยองค์กรเป็นผู้ตรวจทานและสรุปฉบับสุดท้ายเอง
- ต้องการใช้ผลบัญชีก๊าซเรือนกระจกตอบแบบสอบถามห่วงโซ่อุปทานของลูกค้า หรือนำไปใช้ต่อในการเปิดเผยข้อมูลในรายงาน ESG
- ต้องการใช้ผลบัญชีของปีฐานเพื่อประมาณการเส้นทางลดคาร์บอนไปจนถึงปีเป้าหมาย ตาม NDC ของไต้หวันหรือเป้าหมายรายภาคส่วนของกระทรวงสิ่งแวดล้อม
- ลูกค้าต้องการคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ด้วย และต้องคำนวณตาม ISO 14067
กรณีที่ไม่เหมาะ หรือต้องใช้ร่วมกับเครื่องมืออื่น
- ต้องการเพียงประมาณการปล่อยคร่าว ๆ หรือพิจารณาเบื้องต้นว่าอยู่ในข่ายกำกับหรือไม่: ใช้เครื่องมือประมาณการของกระทรวงสิ่งแวดล้อมร่วมกับเงื่อนไขกิจการเป้าหมายที่ประกาศไว้ก็เพียงพอ ไม่จำเป็นต้องนำระบบเข้ามาใช้
- ต้องการประมาณการค่าธรรมเนียมคาร์บอน: DCarbon ไม่มีฟังก์ชันประมาณการค่าธรรมเนียมคาร์บอน สำหรับการคำนวณค่าธรรมเนียมคาร์บอน ดูได้ที่ ค่าธรรมเนียมคาร์บอนของไต้หวันคืออะไร: อัตราและการประมาณการส่วนลด
- ต้องการเชิญซัพพลายเออร์เข้ามากรอกข้อมูล Scope 3 ในระบบ: DCarbon ไม่มีฟังก์ชันให้ซัพพลายเออร์กรอกข้อมูล ต้องเก็บข้อมูลซัพพลายเออร์แยกต่างหาก
- มีสถานที่เดียว แหล่งปล่อยน้อย ไม่มีข้อกำหนดด้านการทวนสอบหรือจากลูกค้า: Excel อาจเพียงพอแล้ว
- ต้องการให้ผู้เชี่ยวชาญภายนอกวินิจฉัยขอบเขตและวิธีการ: ระบบไม่สามารถทดแทนการวินิจฉัยด้านวิธีการได้ จึงใช้ร่วมกับที่ปรึกษาได้
- ต้องการเครื่องมือที่รับประกันว่าผ่านการทวนสอบ: ผลการทวนสอบเป็นการตัดสินของหน่วยงานทวนสอบตามขอบเขตและหลักฐานจริง ไม่มีระบบใดรับประกันได้
หากต้องการตรวจว่า DCarbon เข้ากับขั้นตอนการจัดทำบัญชีของคุณหรือไม่ เริ่มจาก ข้อมูลผลิตภัณฑ์ DCarbon เมื่อต้องการลองใช้งานจริง ฝากข้อมูลติดต่อไว้ แล้วทีมงานจะแจ้งวิธีทดลองใช้ให้ทราบ ข้อมูลพื้นฐานของการจัดทำบัญชีคาร์บอนดูเพิ่มเติมได้ที่ การจัดทำบัญชีคาร์บอนคืออะไร
แหล่งข้อมูลทางการและวันที่ตรวจสอบ
- ระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบการปล่อยก๊าซเรือนกระจก (溫室氣體排放量盤查登錄及查驗管理辦法) (แก้ไขเมื่อ 19 ธันวาคม 2025) ข้อ 3, 6 และ 9
- แพลตฟอร์มข้อมูลการปล่อยก๊าซเรือนกระจกของภาคธุรกิจ กระทรวงสิ่งแวดล้อม: เครื่องมือประมาณการ (環境部事業溫室氣體排放量資訊平台:試算工具)
- แพลตฟอร์มข้อมูลการปล่อยก๊าซเรือนกระจกของภาคธุรกิจ กระทรวงสิ่งแวดล้อม: แนวปฏิบัติการจัดทำบัญชีสำหรับกิจการที่ต้องขึ้นทะเบียนและรับการทวนสอบ (環境部事業溫室氣體排放量資訊平台:應盤查登錄及查驗對象之盤查作業指引), แนวปฏิบัติการจัดทำบัญชีสำหรับกิจการที่ต้องขึ้นทะเบียน (ขยายขอบข่าย) (應盤查登錄對象之盤查作業指引(擴大盤查))
- แพลตฟอร์มข้อมูลการปล่อยก๊าซเรือนกระจกของภาคธุรกิจ กระทรวงสิ่งแวดล้อม: คู่มือผู้เริ่มต้น แบบฟอร์มบัญชีรายการแยกตามอุตสาหกรรม (環境部事業溫室氣體排放量資訊平台:新手上路(行業別清冊表單))
- FSC: เริ่มใช้ “แผนพัฒนาความยั่งยืนของบริษัทจดทะเบียน” อย่างเป็นทางการ (金管會:正式啟動「上市櫃公司永續發展路徑圖」) 3 มีนาคม 2022
- FSC และกระทรวงสิ่งแวดล้อม: ร่วมปรับปรุงแนวทางการปรับใช้มาตรฐานการเปิดเผยข้อมูลความยั่งยืน (金管會、環境部:共同優化永續揭露接軌路徑) 23 กันยายน 2026
วันที่ตรวจสอบ: 7 ตุลาคม 2026 ข้อมูลกฎหมายและเครื่องมือของภาครัฐให้ยึดตามประกาศล่าสุดของหน่วยงานที่รับผิดชอบ
คำถามที่พบบ่อย
ดูทั้งหมดปริมาณการปล่อยที่คำนวณจากเครื่องมือประมาณการของกระทรวงสิ่งแวดล้อม ใช้เป็นผลบัญชีก๊าซเรือนกระจกอย่างเป็นทางการได้เลยหรือไม่
ไม่ได้ แพลตฟอร์มข้อมูลการปล่อยก๊าซเรือนกระจกของภาคธุรกิจระบุว่าเครื่องมือประมาณการเป็นการประมาณการด้วยตนเองแบบง่าย “ครอบคลุมปริมาณการปล่อยก๊าซเรือนกระจกได้ราว 80%” หากต้องการให้เป็นไปตามข้อกำหนดการจัดทำบัญชีของพระราชบัญญัติรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ ยังต้องจัดทำบัญชีฉบับสมบูรณ์ตามกฎหมายและแนวปฏิบัติ
กำหนดเวลาขึ้นทะเบียนบัญชีก๊าซเรือนกระจกและอัปโหลดผลการทวนสอบคือเมื่อใด
ตามระเบียบว่าด้วยการจัดทำบัญชี การขึ้นทะเบียน และการทวนสอบการปล่อยก๊าซเรือนกระจก กิจการที่อยู่ในข่ายกำกับต้องขึ้นทะเบียนบัญชีรายการปล่อยและรายงานบัญชีก๊าซเรือนกระจกของปีก่อนหน้าภายในวันที่ 30 เมษายนของทุกปี ส่วนกิจการที่ต้องได้รับการทวนสอบ ต้องอัปโหลดผลการทวนสอบภายในวันที่ 31 ตุลาคมของทุกปี
บริษัทจดทะเบียนที่มีทุนต่ำกว่า 2,000 ล้านดอลลาร์ไต้หวัน ยังต้องขอการให้ความเชื่อมั่นด้านก๊าซเรือนกระจกหรือไม่
ตามการปรับปรุงของ FSC และกระทรวงสิ่งแวดล้อมเมื่อวันที่ 23 กันยายน 2026 บริษัทจดทะเบียนที่มีทุนต่ำกว่า 2,000 ล้านดอลลาร์ไต้หวัน สามารถขอการให้ความเชื่อมั่นจากบุคคลที่สามสำหรับข้อมูลบัญชีก๊าซเรือนกระจกได้โดยสมัครใจ แต่หากเป็นกิจการที่กระทรวงสิ่งแวดล้อมกำหนดให้ต้องขึ้นทะเบียนและรับการทวนสอบ ยังต้องปฏิบัติตามข้อกำหนดของกระทรวงสิ่งแวดล้อม
เปลี่ยนข้อมูลคาร์บอนให้เป็นเวิร์กโฟลว์ที่ตรวจสอบได้
ใช้ DCarbon คำนวณตามค่าการปล่อยก๊าซที่ตั้งค่าไว้ และจัดระเบียบข้อมูลกิจกรรมกับหลักฐานประกอบ เพื่อให้ข้อมูลการจัดทำบัญชีก๊าซเรือนกระจกตรวจสอบย้อนกลับได้ ตรวจทานได้ และพร้อมตอบคำขอของลูกค้า
วิธีประเมินขั้นต่อไปเริ่มจากแปลงข้อกำหนดหรือค่าสัมประสิทธิ์ในบทความเป็นรายการข้อมูล หากข้อมูลข้ามสถานที่ ข้ามแผนก หรือต้องผ่านการทวนสอบ จึงค่อยประเมินว่าต้องใช้ระบบจัดการหรือไม่