
范畴一、二、三依排放源与企业的关系分类。逐一说明三个范畴的判断方式、范畴三 15 类与 ISO 14064-1 类别对照,并以 2025 年开放资料看上市柜公司的范畴三
读完后先判断
如果你是为了排放因子、ISO 14064、CBAM 或碳数据而来,下一步是确认活动数据、排放因子版本与佐证能否
目录
范畴一、范畴二、范畴三是 GHG Protocol 依「排放源与企业的关系」所做的分类:范畴一是企业拥有或控制的排放源所产生的直接排放,范畴二是购入电力、蒸汽、热或冷却所对应的间接排放,范畴三则是价值链中其余的间接排放。读完这篇,你可以判断手上每一笔资料该归哪个范畴、该向厂务、采购还是供应商取得,也能分辨范畴三与 ISO 14064-1 的「类别 3」为什么不是同一件事。
分类看的是关系,而不是排放发生的地点或费用挂在哪个会计科目。同一项活动,对不同企业可能落在不同范畴:发电公司燃烧燃料,与购电公司使用电力,观察角度就不相同。因此分类之前,盘查边界必须已经确定,包括纳入哪些公司、厂区与资产,以及各项设备是持有、租赁还是由企业控制;租来的设备,不会因为「不是自己的」就一律归入范畴三。定义依据为 GHG Protocol 企业标准。
范畴一:企业拥有或控制的排放源
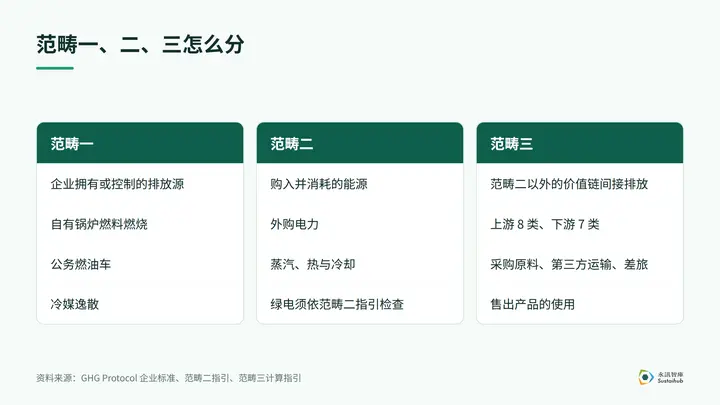
范畴一是盘查边界内、由企业拥有或控制的排放源所产生的直接排放,常见的有自有锅炉的燃料燃烧、公务燃油车,以及冷媒逸散。这类资料多半来自厂务端的燃料使用与设备纪录。
实务上最容易出错的不是计算,而是边界:同一座厂区里,哪些设备属于企业控制、哪些是承租或由他人营运,会直接决定一笔燃料排放该放在范畴一还是范畴三。这也是为什么边界说明需要写出纳入与排除的理由,而不只是一张据点清单。
范畴二:购入的电力、蒸汽、热与冷却
范畴二计算的是企业购入并消耗的能源,在生产端所对应的排放,最常见的是外购电力,也包括蒸汽、热与冷却,计算方式依 GHG Protocol 范畴二指引。
买了绿电或碳权,并不能只凭购买行为就把范畴二改成零。绿电契约与能源属性凭证,须按范畴二指引检查品质与适用方法;碳权抵换则与购入能源的排放计算是两回事。用电纪录、契约与系数依据,都应完整保留。
范畴二的规则也正在修订。GHG Protocol 2026 年 7 月更新已说明整合企业标准的开发安排,范畴二公众咨询的回馈仍是修订工作的一部分。在修订定案前,已发布的指引与仍在讨论的提案应分开看待,例如更细的时间匹配,目前还不是已生效的义务。这段期间更有用的准备,是把用电量、用电地点、契约与能源属性文件,以及所用的系数与方法整理完整,而不是更动历年排放数字。依 GHG Protocol 2026 年 7 月 29 日公布的标准开发计划,整合后的草案预计 2027 年第 2 季公开咨询,正式版预计 2028 年第 4 季发布。修订的讨论背景可参考〈GHG Protocol 范畴二修订对企业电力盘查的三大启示〉,其中的未来安排仍以官方后续更新为准。
范畴三:价值链上的 15 类间接排放
范畴三涵盖范畴二以外的价值链间接排放,分成上游 8 类与下游 7 类,从采购原料一路延伸到产品售出后的使用与废弃。下表列出每一类对应的活动,以及通常最先需要找的资料;各类的最低边界与计算方法,以 GHG Protocol 范畴三计算指引为准。
| 类别 | 活动 | 通常最先需要的资料 |
|---|---|---|
| 1 | 上游:购买的商品与服务 | 原料、零件及委外服务的取得资料 |
| 2 | 上游:资本财 | 设备、机台与建筑等资本采购 |
| 3 | 上游:燃料与能源相关活动 | 未列入范畴一、二的燃料与能源上游排放 |
| 4 | 上游:运输与配送 | 购入运输服务与上游物流的重量、距离 |
| 5 | 上游:营运产生的废弃物 | 委外处理的废弃物种类、重量与方法 |
| 6 | 上游:商务旅行 | 出差交通方式与里程 |
| 7 | 上游:员工通勤 | 通勤方式、距离及出勤情形 |
| 8 | 上游:租赁资产 | 承租但未计入范畴一、二的资产营运 |
| 9 | 下游:运输与配送 | 售出后且非企业购买的运输、配送活动 |
| 10 | 下游:售出产品的加工 | 中间产品在客户端的加工活动 |
| 11 | 下游:售出产品的使用 | 产品使用阶段的能源需求与使用情境 |
| 12 | 下游:售出产品的生命终期处理 | 售出产品的材质、数量与废弃处理情境 |
| 13 | 下游:租赁资产 | 出租但未计入范畴一、二的资产营运 |
| 14 | 下游:特许经营 | 未计入范畴一、二的加盟或特许经营活动 |
| 15 | 下游:投资 | 未计入范畴一、二的投资相关排放 |
15 类并不代表每一类都一定有排放。没有特许经营活动的企业,不会因此凭空产生第 14 类排放;但「没有这项活动」和「有活动却没有资料」是两种不同的状态,后者不能填成零。把每一类记录为「没有这项活动」「有活动且已量化」「有活动但资料不足」三种状态之一,下一轮盘查时才知道缺口在哪里、该向谁补件。
分类上最常混淆的有两处。第一是运输:由企业购买的第三方运输服务,包含部分出货运输,可能属于第 4 类;售出后、且不是由企业购买的下游运输,才依条件归入第 9 类,判断时要看谁购买服务、货物往哪里去。第二是能源:第 3 类计算的是未列入范畴一、二的燃料与能源上游排放,不能与电费单对应的范畴二重复加总。
供应商还没有碳排资料时,范畴三一样可以起步。采购部的年度采购总表是很好的入口:从中辨认原料与资本设备,分别安排资料搜集,不必把发给所有供应商的同一份问卷当成唯一方法。资料不足的类别,可以由可取得的活动量与次级资料估算,同时记录来源、假设与限制;例如只有采购金额时,就清楚标示估算基础,日后取得重量或供应商资料,则记录方法变更,而不是覆盖原始纪录。重要排放项目的资料品质,值得优先改善。
换成 ISO 14064-1 的语言:范畴三不等于「类别 3」
台湾的法规盘查常使用 ISO 14064-1:2018 的类别 1~6。范畴一、二大致对应类别 1、2;范畴三则分散在类别 3~6,其中类别 3 只指运输的间接排放。两套语言之间只换报表栏名并不够,需要逐项核对。
| ISO 14064-1:2018 类别 | 内容 | GHG Protocol 对照提示 |
|---|---|---|
| 1 | 直接排放与移除 | 范畴一直接排放;移除应另依适用标准处理 |
| 2 | 输入能源的间接排放 | 范畴二 |
| 3 | 运输的间接排放 | 范畴三第 4、6、7、9 类 |
| 4 | 组织使用产品的间接排放 | 范畴三第 1、2、3、5、8 类 |
| 5 | 与组织产品使用相关的间接排放 | 范畴三第 10~15 类 |
| 6 | 其他来源的间接排放 | 依活动判定;没有单独固定对应的范畴三类号 |
来源:环境部盘查作业指引,绪论表 1(PDF 第 11 页)。这里只引用该指引的共通分类,其中医院的法定登录条件不适用于其他产业。这张表适合用来理解两套架构的关系;正式转换时,仍要确认边界、期间与排放源相同,两份总量也不必然相等。两套标准怎么搭配,可以读〈企业碳盘查选哪一套?ISO 14064 vs GHG Protocol〉;哪些企业须依法盘查登录,见〈温室气体盘查:哪些企业要盘查登录〉。
范畴三揭露现况:上市柜公司做到哪里?
永訊智庫整理证交所与柜买中心 2025 年 ESG 资讯揭露开放资料(1,962 家),其中 65.6%(1,288 家)已揭露范畴三排放。产业之间的落差相当明显:金融保险业(100%)、航运业(84.8%)、钢铁工业(79.6%)、通信网路业(77.2%)比例最高;观光餐旅(39.2%)、纺织纤维(46.2%)、居家生活(46.9%)则不到一半。报告数最多的电子零组件业与半导体业,分别为 72.4% 与 74.8%。
解读这组数字时有两点值得留意。其一,这里的「已揭露」是指开放资料中范畴三排放量大于 0,代表公司有填报数字,并不代表 15 类都已涵盖,也看不出估算方法与资料品质。其二,这是 2025 年的申报资料;第三阶段范畴三改为自愿揭露的方案,是在 2026 年 9 月才公布。
根据金管会 2026 年 9 月 23 日公告,第三阶段上市柜公司的范畴三改为自愿揭露,并预计于年底前修正年报准则及函令;金融业、保险业、证券期货业不适用该次调整。这是已公布的政策方向,正式申报仍以后续修正的规定为准。时程细节可搭配〈IFRS 第三阶段调整〉与〈2026 最新 IFRS 永续揭露准则问答集〉阅读;不同日期的文章若出现不同时程,以最新官方公告为准。
这项调整处理的是上市柜公司的法定揭露,与客户透过供应链问卷要求的范畴三资料,是两个不同的问题。接到客户问卷时,值得问清楚对方要的是公司层级的排放、某项产品的碳足迹,还是特定原料与运输资料,交付内容才会对题。
若要以系统整理盘查资料与计算,永訊智庫 DCarbon 支援 ISO 14064-1 组织碳盘查;系统负责资料整理与计算,正式查证由第三方机构执行。延伸阅读:要把分类落实成盘查清册,可以从〈碳盘查是什么?企业碳盘查 5 步骤〉开始;客户要的若是单一产品的排放,接著读〈碳足迹是什么?产品碳足迹计算与 ISO 14067〉。
常见问题
查看全部范畴一、
在确定组织边界之后看排放来源:拥有或控制设备的直接排放归范畴一,购入能源的生产排放归范畴二,其余价值链间接排放归范畴三。分类依活动与控制关系判断,不是看由哪个
范畴三 15 类
不一定。应逐类检视活动是否存在、是否落在盘查边界内,并记录适用与排除的理由;没有特许经营活动的企业,不会因此凭空产生该类排放。但缺少资料不等于没有排放,不能
范畴三
不是。范畴三涵盖其他价值链间接排放;ISO 类别 3 只指运输的间接排放。范畴三的内容主要分布在 ISO 类别 3~6,需要逐项核对,只换报表栏名
把碳
用 DCarbon 依设定的排放系数计算,并整理活动数据与佐证文件,让盘查数据可追踪、可审核、可回应
下一步怎么判断先把文章中的规范或排放因子要求转成数据清单;若数据会跨据点、跨部门或需要核查,再评估是否需要