
用114年度(2025年)1,965家上市櫃ESG數位平台申報資料驗算:1,778家可驗算的公司中,652家的排放密集度無法用公開數字算回去。整理7種平台與報告書落差、申報前5項自查清單,以及同業ESG落點
讀完後先判斷
如果你是為了排放係數、ISO 14064、CBAM 或碳資料而來,下一步是確認活動數據、係數版本與佐證能否
目錄
- 為什麼要做同業ESG
落點分析 - 外部使用者常做
橫向比較 - 公司看報告書,外部
看平台 - 一家公司在同業的位置
怎麼算 - 兩組比較組:全產業
與核心競品 - 只比密集度與比率,
不比總量 - 數字落點與做法落點
分開看 - 1,965家申報數據驗算:約三分之一的密集度算
不回去 - 排放密集度:1,778家中652家差距
超過20% - 差距接近千倍:分母
用了千元 - 用水與廢棄物:200家自填單位、152
種寫法 - 女性主管占比:38家
介於0與1% - 差異不等於錯誤:把落差
分成三類 - 平台與報告書的7
種落差 - 確定的錯誤
- 口徑差異
- 策略落差
- 做得多,為什麼平台上看起來
比較差 - 申報前可以先查的
5件事 - 落點分析報告
包含什麼 - 時程上的
兩件事 - 怎麼
索取報告 - 索取貴公司所屬產業的同業ESG落點
分析報告 - 常見問題 FAQ
- Q1. 同業ESG落點分析和ESG評鑑有
什麼不同? - Q2. 同業比較組怎麼選?產業分類太寬
怎麼辦? - Q3. ESG數位平台申報數字和永續報告書不一致,會有
什麼影響? - Q4. 數字不一致一定是
算錯嗎? - Q5. 排放密集度的分母應該用合併營收還是
個體營收? - Q6. 落點分析需要提供
哪些資料? - Q7. 報告年度與財務年度
怎麼對齊? - 延伸閱讀
- 官方
資料來源
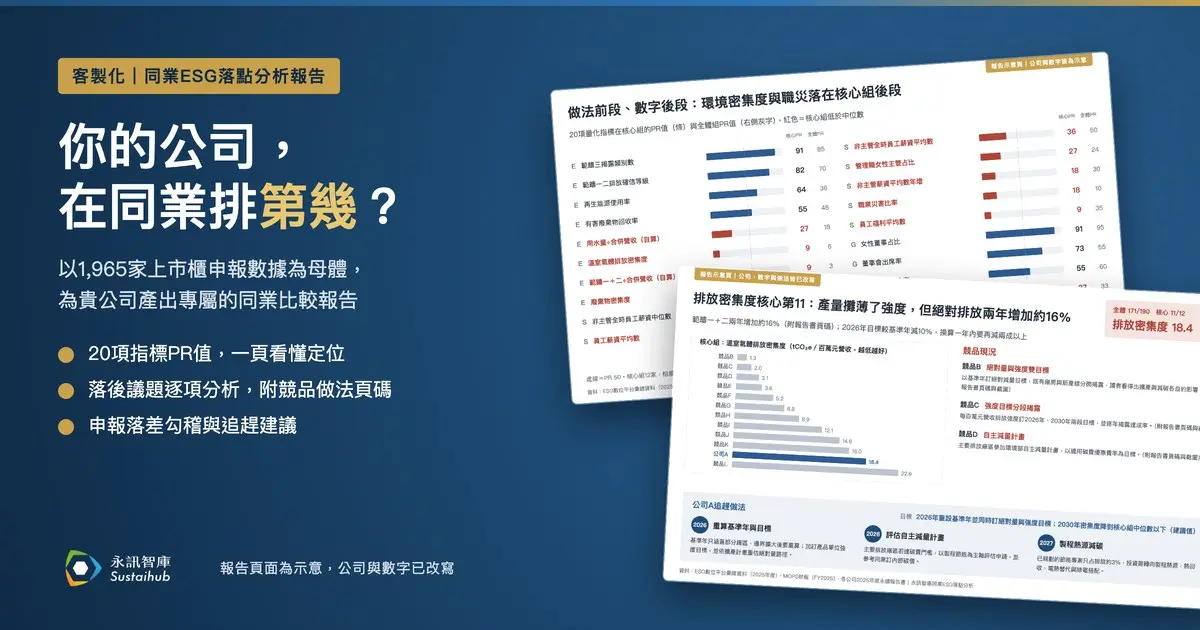
一家公司的永續長打開自家永續報告書,看到的是一份經過多輪校稿、附有盤查邊界說明的文件。評鑑機構、ESG評等機構、客戶的供應鏈稽核人員與投資人做同業ESG比較時,常用的資料來源之一是另一個地方:證交所ESG數位平台的申報數字,以及公開資訊觀測站的彙總資料查詢。這些數字可以一次下載上千家公司,直接排序。
報告書與平台的數字一致時,這件事不會被注意到。兩者對不上時,外部讀者看不到你的盤查邊界表,只看得到兩個不一樣的數字。
本文用114年度(2025年)1,965家上市櫃公司的平台申報資料做了一次驗算,再把永訊智庫在同業落點分析中遇過的落差整理成7種類型。文中所有案例都依實際分析改寫,數字為示意。(本文民國年皆加註西元年:114年=2025年、115年=2026年。)
為什麼要做同業ESG落點分析
外部使用者常做橫向比較
ESG資訊的使用者,常常不是只看一家公司。評鑑看的是同一套指標下的相對表現;ESG評等機構與投資人做篩選時,可能把同產業公司放在同一張表裡比較;品牌客戶做供應鏈稽核,也可能要求供應商說明自己在產業中的位置。各機構實際採用哪些資料,依其方法而異。
這些比較最方便的資料來源,是上市櫃公司依規定申報到ESG數位平台、並在公開資訊觀測站開放查詢的彙總資料。它的欄位固定、格式統一,可以整批下載。永續報告書則是每家各寫各的,同一個指標可能散落在不同頁、用不同單位,橫向比較要逐份閱讀。
公司看報告書,外部看平台
這造成一個落差:公司內部檢查的多半是報告書,校稿、確信、董事會報告都以報告書為主;外部讀者第一眼看到的,卻常是平台上的那一格數字。
1. 我們在同業排第幾?用的是外部讀者實際會用的數字。
2. 落後的項目差在哪裡?是做法真的落後,還是申報口徑讓數字看起來落後?
3. 同業怎麼做?每一個做法都要能回到原文頁碼,才能拿去董事會或永續委員會報告。
第二個問題最常被忽略。一家公司在某項指標落在後段,可能是管理真的落後,也可能只是平台上的數字填錯、單位不同或邊界不同。不先分清楚,後面提出的改善計畫可能找錯了方向。
一家公司在同業的位置怎麼算
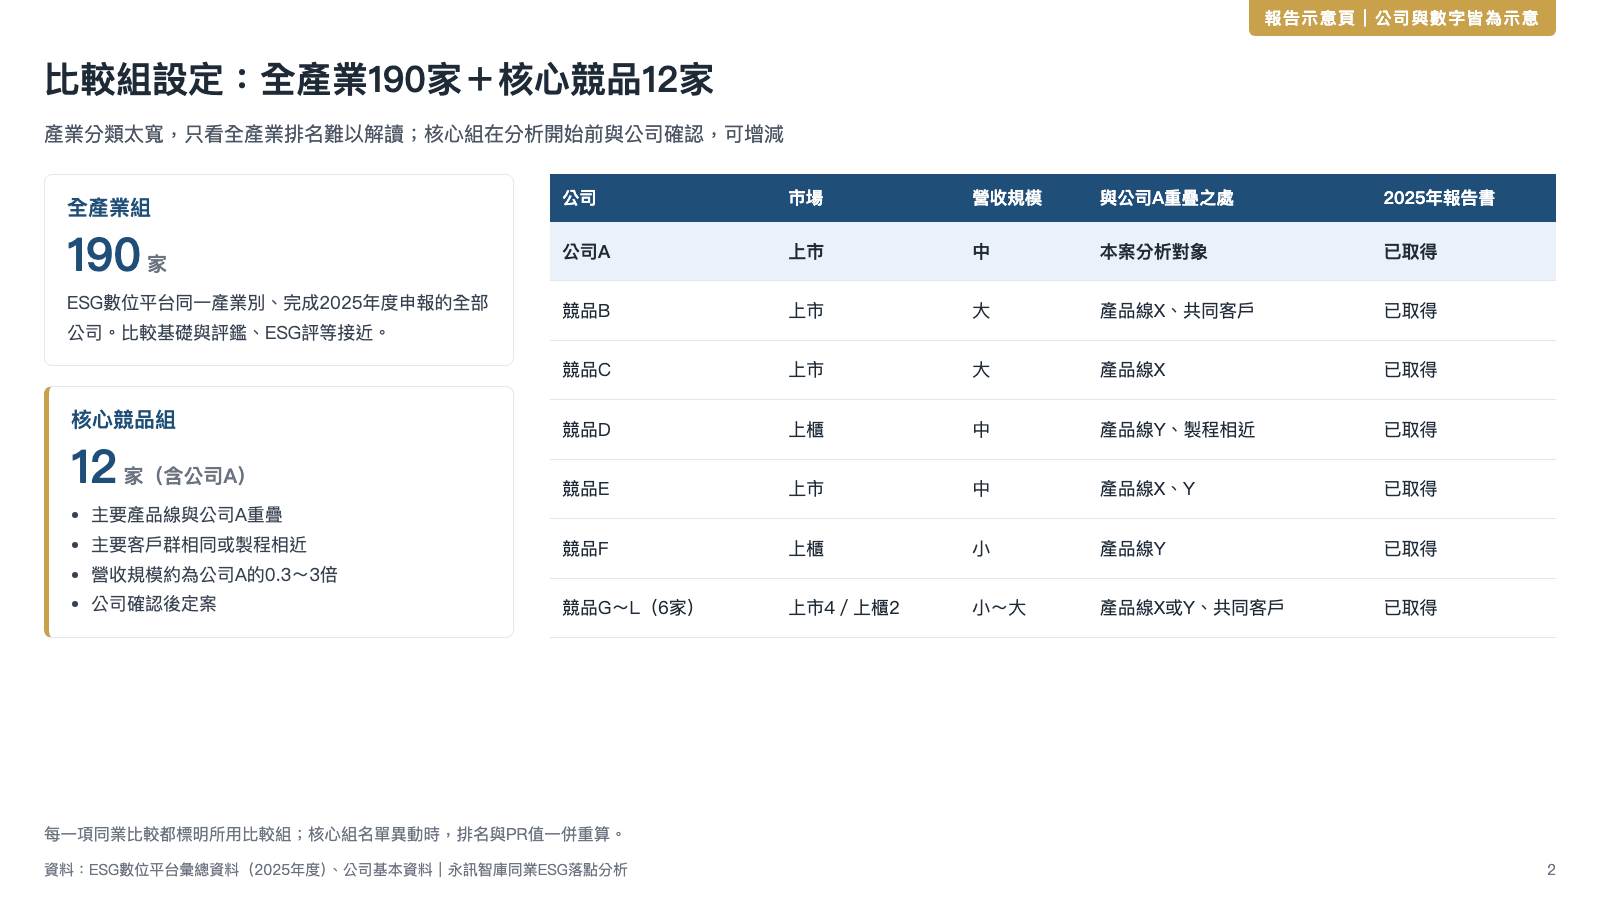
兩組比較組:全產業與核心競品
產業分類通常太寬。以平台的產業別為例,電子零組件業有210家公司,從被動元件、連接器到光學元件都在同一類,營運型態差異很大。只跟全產業比,得到的排名很難解讀。
所以落點分析會設兩組比較組:
| 比較組 | 範圍 | 用途 |
|---|---|---|
| 全產業組 | 平台同一產業別的全部公司(例如電子零組件業210家) | 看整體位置,與評鑑、評等的比較基礎接近 |
| 核心競品組 | 業務、客戶或製程相近的10~15家,可依公司認定調整 | 看真正的競爭對手做到什麼程度 |
只比密集度與比率,不比總量
排放總量、用水總量、員工人數這類總量型指標,主要反映公司規模,大公司自然排在後面。落點分析只比密集度(每百萬元營收的排放、用水、廢棄物)與比率(女性主管占比、職災比率、再生能源使用率),約20項量化指標逐項算出排名與PR值(百分等級,PR 80代表表現優於八成同業)。
數字落點與做法落點分開看
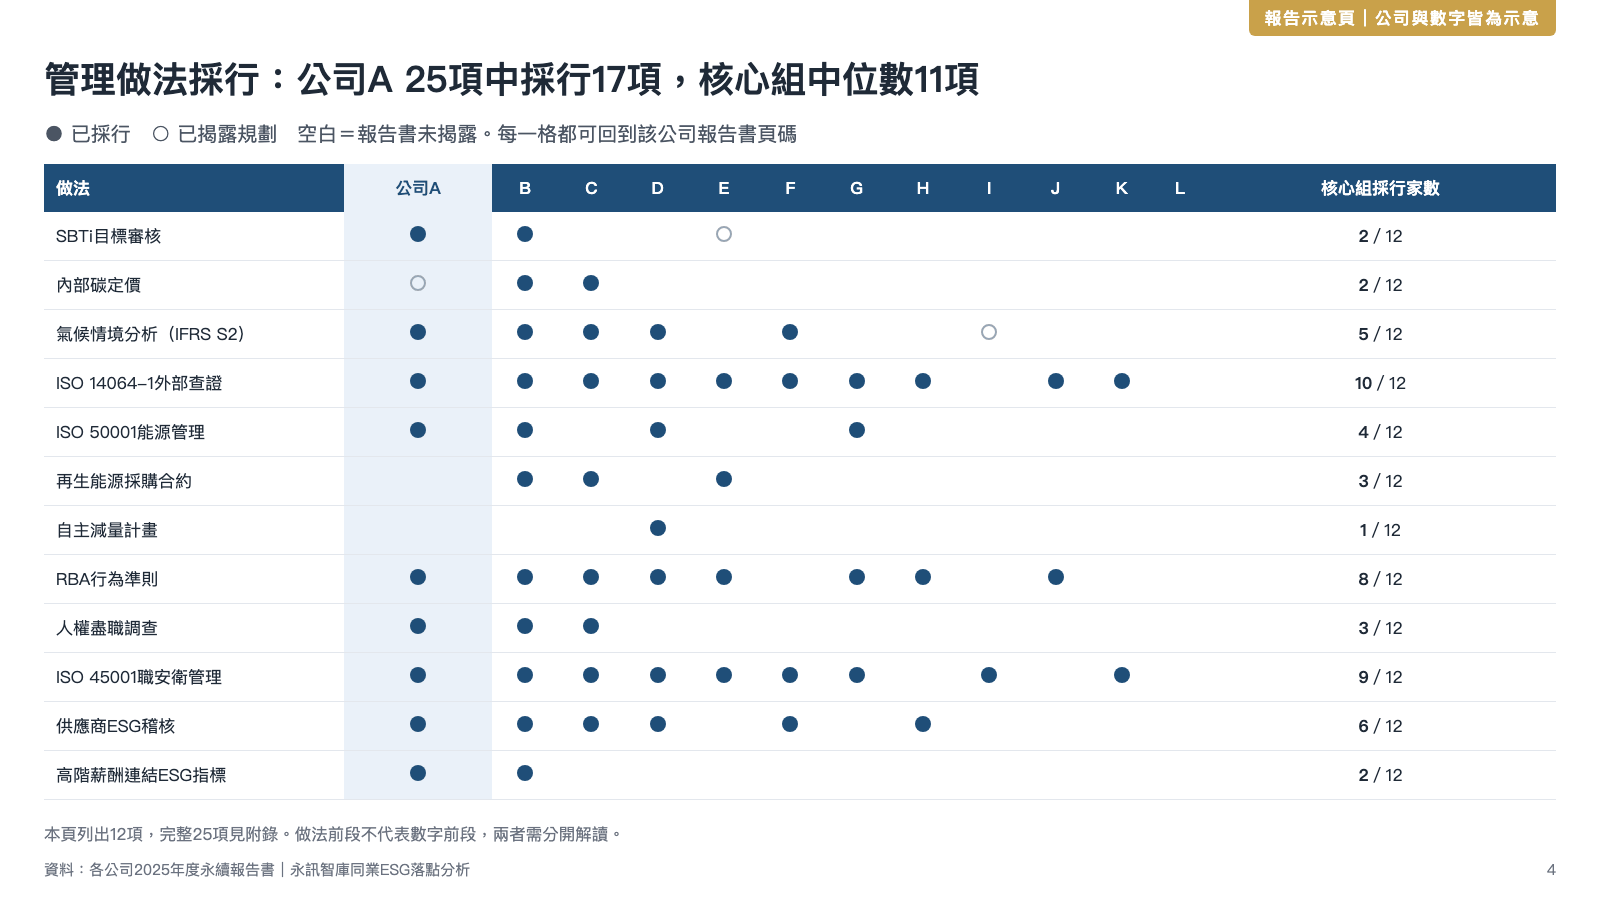
量化指標之外,另外比較約25項管理做法的採行情形,例如是否通過SBTi目標審核、是否導入內部碳定價、是否遵循RBA行為準則、是否做人權盡職調查、是否取得ISO 50001能源管理系統驗證。這部分的資料來自同業永續報告書全文,每一個「某某同業已採行」都附原文頁碼與截圖。
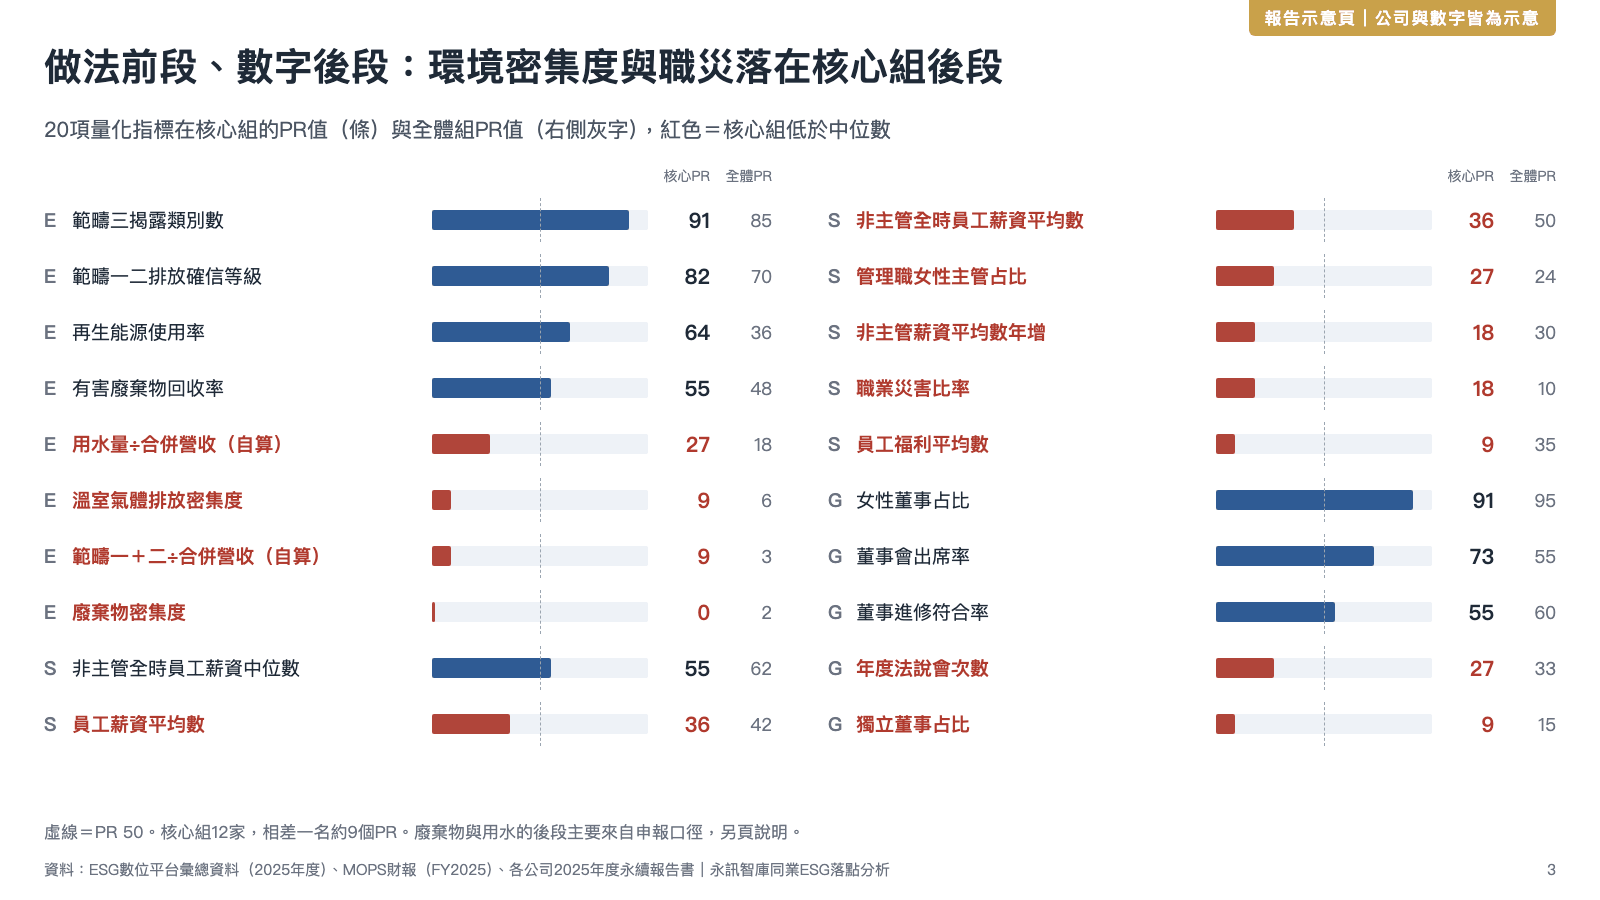
把兩種落點並列,常會出現「做法前段、數字後段」的結果:公司導入了大多數同業還沒做的管理機制,平台上的密集度與比率卻落在後段。這種結果不一定代表管理失效,第六節會說明常見原因。
1,965家申報數據驗算:約三分之一的密集度算不回去
平台上的數字能不能用公開資料算回去?我們用114年度(2025年)全體上市櫃的申報資料做了一次驗算。資料來源是公開資訊觀測站「企業ESG資訊揭露」彙總資料查詢,共1,965家;營收取自同一財務年度(FY2025)的財務報告彙總資料。資料截點:ESG申報彙總資料擷取於2026年8月18日、財報彙總資料擷取於2026年9月22日,2026年10月2日重新統計;擷取日之後公司提出的更正,不在本次統計內。
排放密集度:1,778家中652家差距超過20%
平台要求公司申報範疇一、範疇二排放量,以及溫室氣體排放密集度(欄位單位為「公噸CO₂e/百萬元營業額」)。驗算方法很直接:
四個欄位都有值、可以驗算的公司共1,778家。結果如下:
| 驗算結果 | 家數 | 占1,778家 |
|---|---|---|
| 差距5%以內 | 975 | 54.8% |
| 差距5%~20% | 151 | 8.5% |
| 申報值偏高1.2~2倍 | 279 | 15.7% |
| 差距約十倍 | 26 | 1.5% |
| 差距約百倍或千倍 | 21 | 1.2% |
| 其他差距 | 326 | 18.3% |
差距在20%以內的有1,126家(63.3%)。其餘652家(36.7%),也就是約三分之一的公司,申報的密集度無法用平台上的排放量與公開的合併營收算回去。
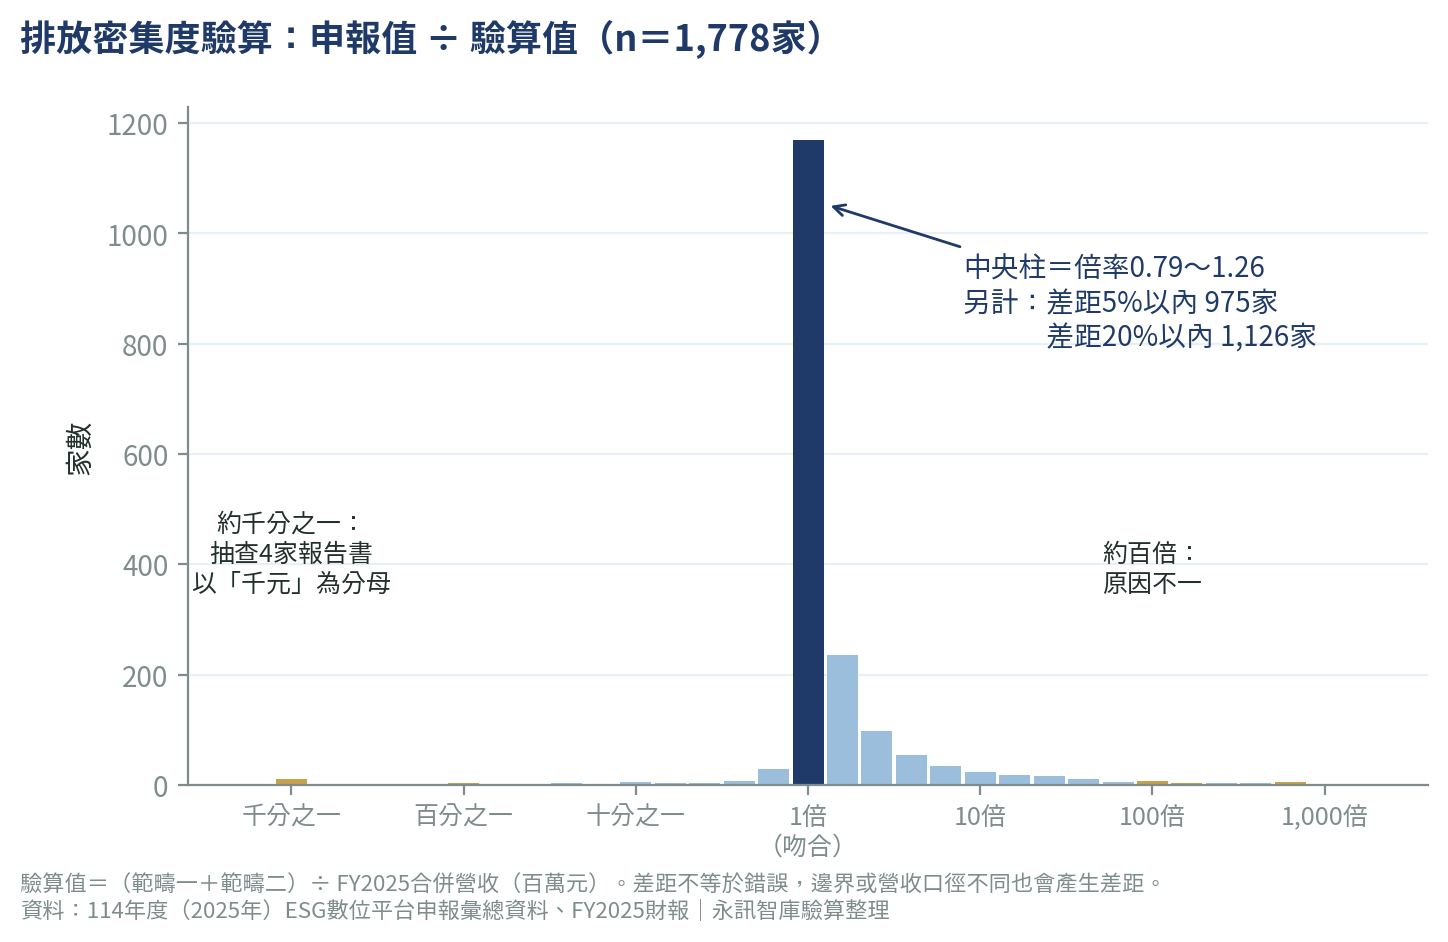
這個數字很容易被讀成「三分之一的公司算錯」,這樣解讀並不正確。驗算用的是合併營收,排放量卻可能只涵蓋母公司或部分廠區;有些公司用個體營收當分母,有些用產量。申報值偏高1.2~2倍的279家,可能涉及個體或合併營收、排放範圍不同,或其他計算差異,本文未逐家查證,尚須逐家確認。
問題在於,外部讀者拿到的只有平台上的數字,他做的驗算跟我們一樣。
差距接近千倍:分母用了千元
差距接近百倍或千倍的21家(占1.2%),則高度疑似單位問題。我們抽查其中8家的永續報告書原文:
| 抽查結果 | 家數 |
|---|---|
| 報告書明寫密集度以「營收(千元)」為分母 | 4 |
| 平台欄位填入的是其他指標(含範疇三的密集度) | 1 |
| 報告書的數字與我們的驗算一致,平台申報值不同,原因未載明 | 1 |
| 原文找不到可判斷的段落 | 2 |
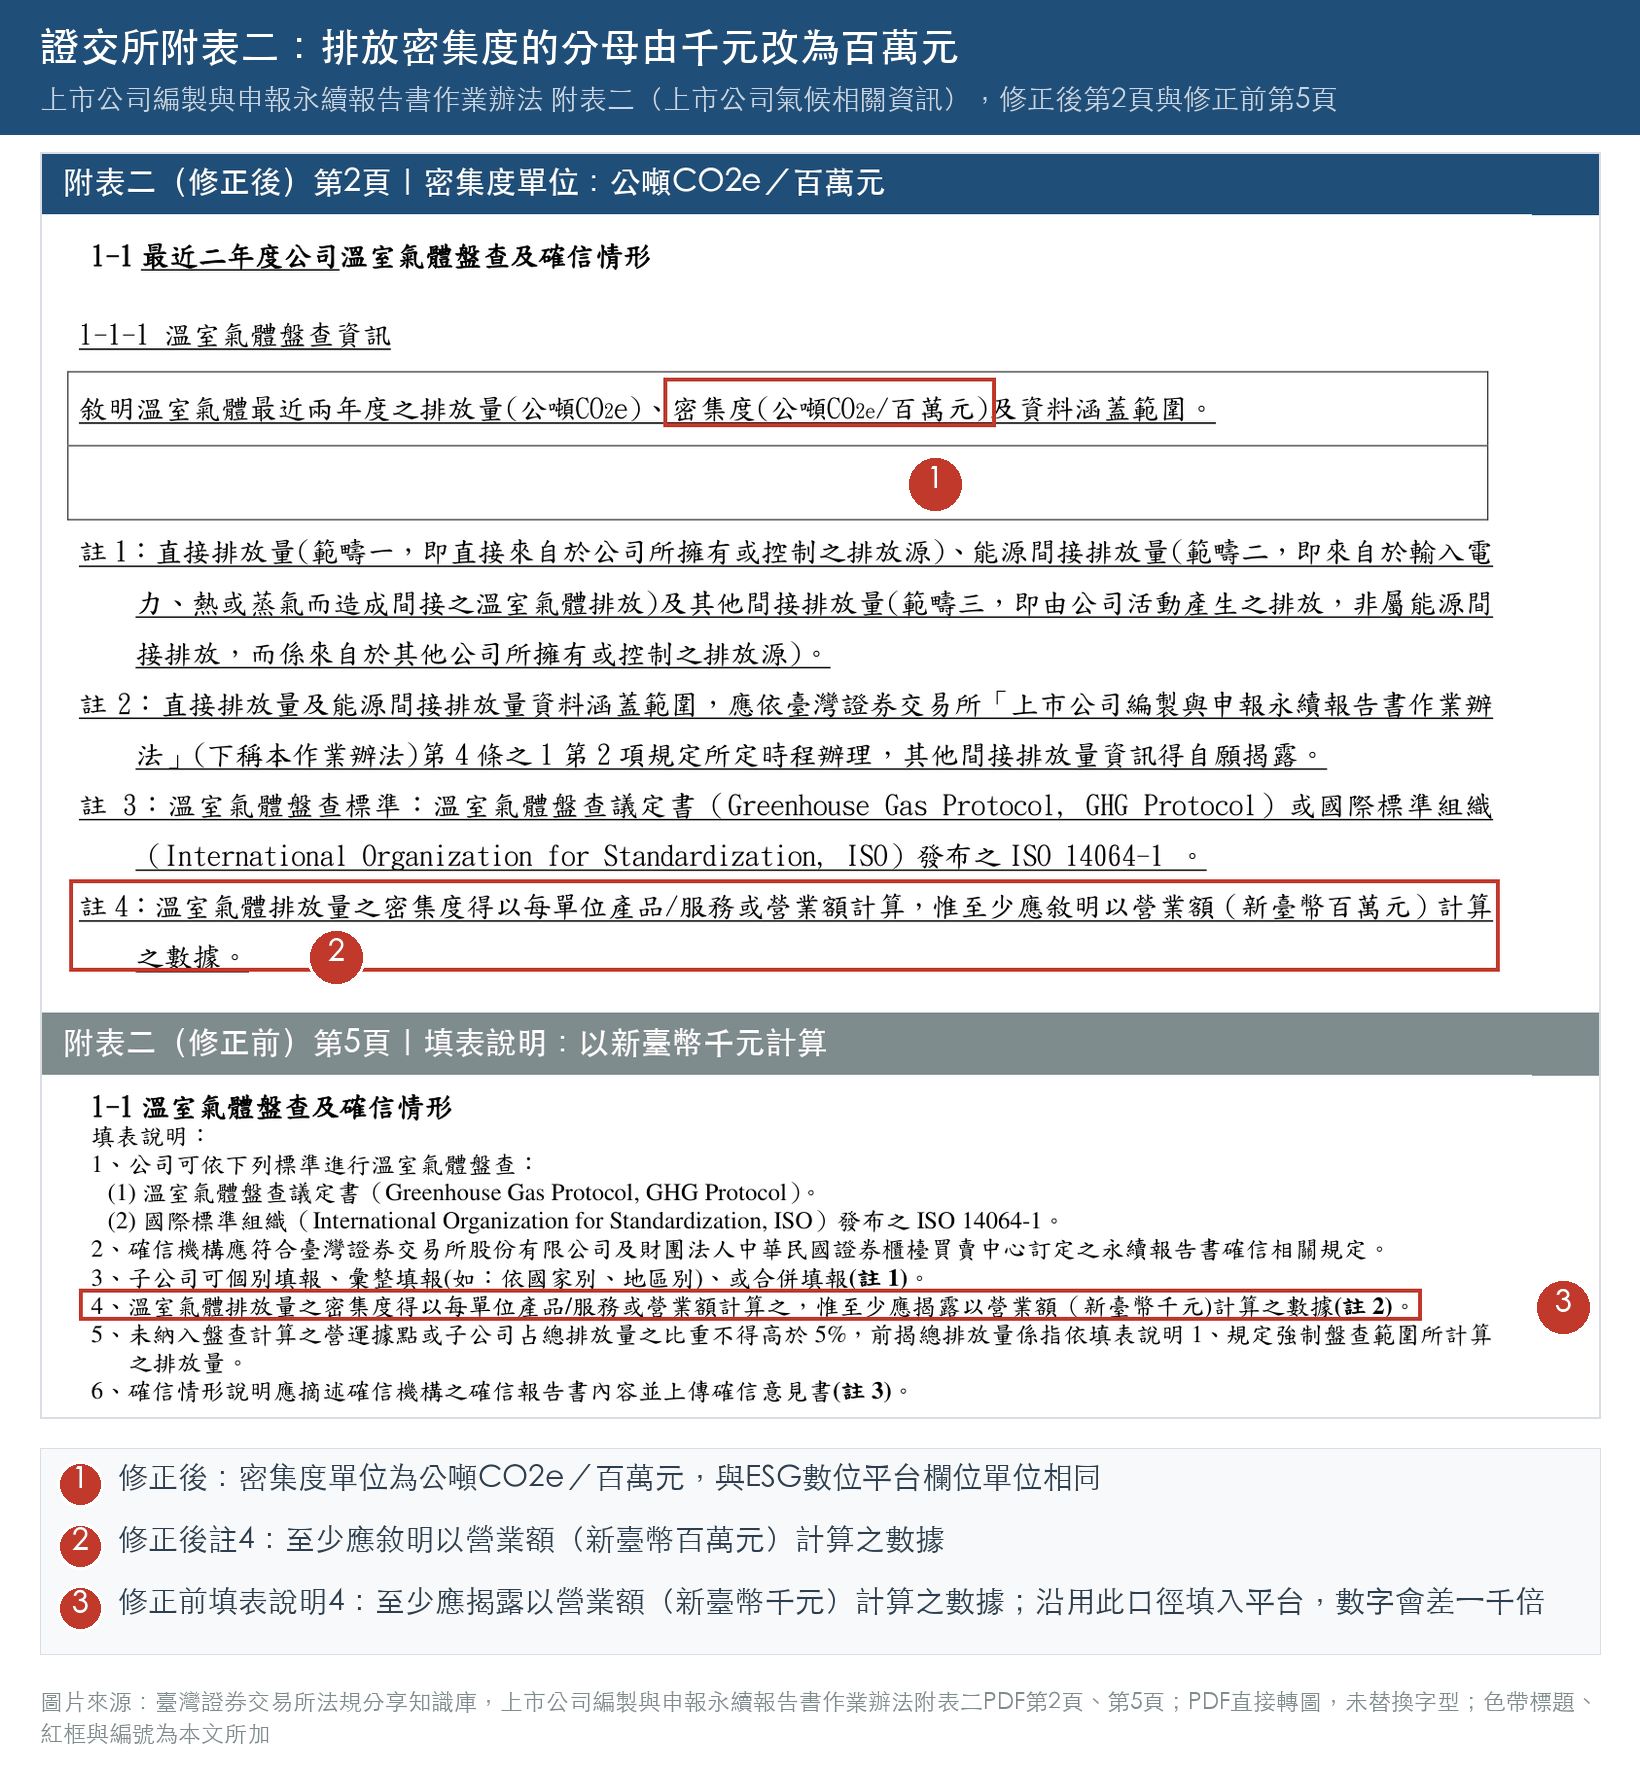
以千元為分母的4家,申報值都約為驗算值的千分之一,方向吻合。這可能與規範修正有關:證交所「上市公司編製與申報永續報告書作業辦法」附表二在修正前,填表說明寫的是「至少應揭露以營業額(新臺幣千元)計算之數據」;修正後改為「至少應敘明以營業額(新臺幣百萬元)計算之數據」。以千元計算本身不必然有算術錯誤,但仍須確認是否符合適用年度的揭露要求。
申報端也有一層要注意。證交所112年(2023年)5月版〈「企業ESG資訊揭露」申報作業說明及適用問答〉寫明,密集度選項無法精確表達計算方式時,可以選擇「其他」並說明,例如千元營業額。但彙總資料查詢呈現的,是一欄標示為「公噸CO₂e/百萬元營業額」的數值,外部讀者不一定看得到單位說明。填入前換算為百萬元,是避免誤讀最直接的做法。
用水與廢棄物:200家自填單位、152種寫法
用水密集度與廢棄物密集度的單位,平台提供選項(公噸/百萬元營業額、公噸/產品、公噸/服務),也允許選「其他」自行填寫。
用水密集度選「其他」的200家,單位寫法共有152種。常見的有公噸/員工人數、公噸/人、百萬公升/百萬元營業額、公噸/千元營業額,也有寫「人均用水量」或「詳年報說明」的。廢棄物密集度自填的96家,有78種寫法,例如公斤/十二吋晶圓當量光罩數、公噸/工地數量、公噸/樓地板面積。
申報說明允許選項無法表達時選「其他」並說明,自填單位本身不是錯誤,有些是產業特有的合理分母。這些數字不能直接排序,須先統一單位、分母與邊界:千元與百萬元可以換算,「人」與「員工人數」可以正規化為同一分母,產品或面積分母則要回到報告書重算,無法統一的才標記為不可比。
女性主管占比:38家介於0與1%
管理職女性主管占比,1,964家有申報。30家填0,另有38家的申報值大於0、小於1%,其中20家落在0.2%~0.5%。
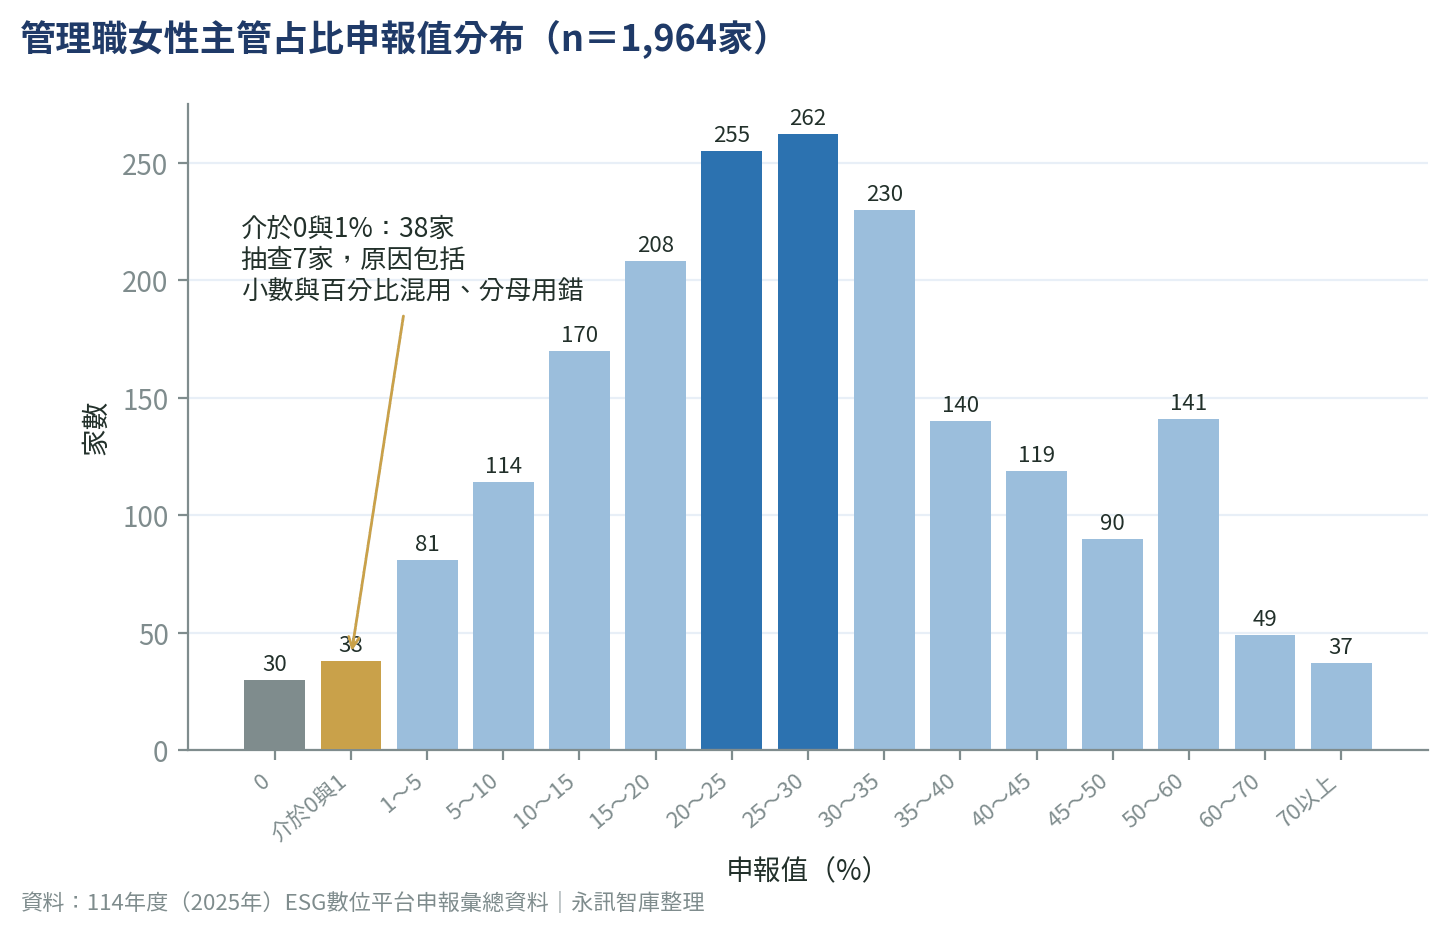
少數公司可能真的只有極少女性主管,但這38家的申報值,與全體1,964家的中位數25.85%相差約一百倍。我們抽查7家的報告書原文,找到兩種原因:
- 小數與百分比混用:報告書寫女性管理職約占兩成,平台填的卻是0.2左右的數字;另一家報告書以管理職男女比呈現,平台填入的數字等於女性人數除以男性人數的比值。
- 分母用錯:報告書寫管理階層中女性約占三成,平台申報值不到1%,與「女性主管人數÷全體員工人數」的結果相同。另一家的申報值,則等於報告書中「女性高階主管占全體員工」的比例。
兩種都會讓公司在同業排序中掉到最末段。
差異不等於錯誤:把落差分成三類
驗算結果與案例看多了,容易把所有不一致都當成錯誤。永訊智庫在一次內部覆核中就遇過這個問題:一份簡報把平台與報告書的六處數字差異寫成「至少六處數字不同」,覆核後發現多數是邊界或指標定義不同,不能判為錯報。
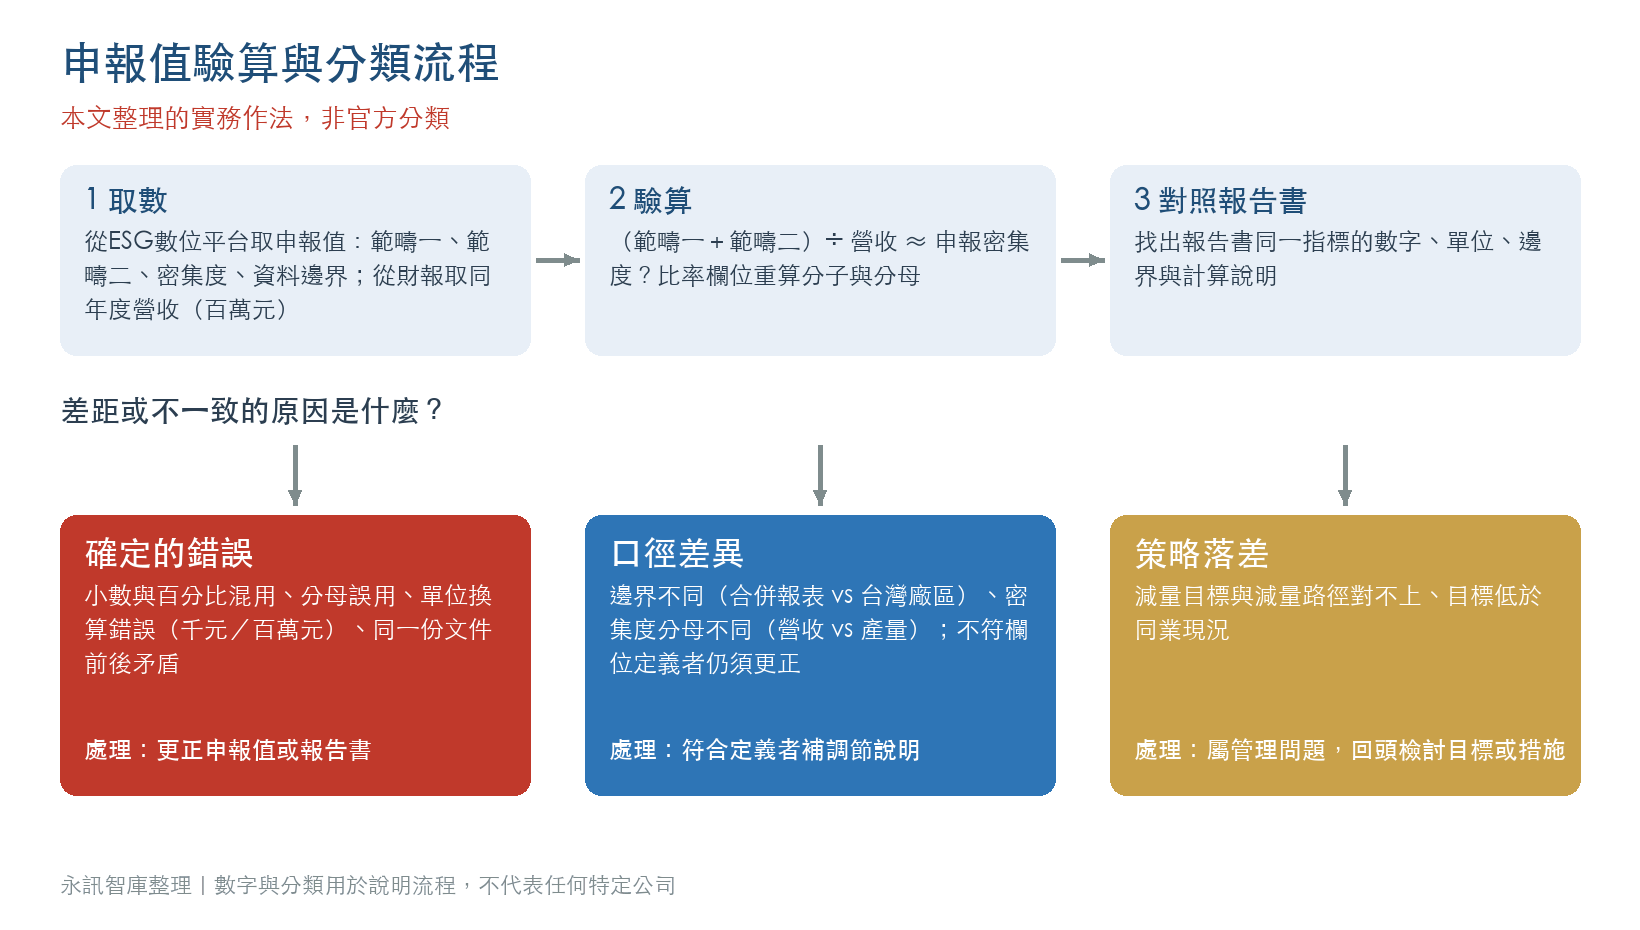
所以我們把落差分成三類,處理方式各不相同:
| 類型 | 例子 | 怎麼處理 |
|---|---|---|
| 確定的錯誤 | 小數與百分比混用、分母誤用、單位換算錯誤、同一份文件前後矛盾 | 更正申報值或報告書 |
| 口徑差異 | 邊界不同(合併報表 vs 台灣廠區)、指標定義不同(人數 vs 人次)、密集度分母不同(營收 vs 產量) | 先確認各自符合適用規範與欄位定義;合理的口徑差異補充調節說明,填報口徑不符欄位定義者仍須更正 |
| 策略落差 | 減量目標與減量路徑對不上、再生能源目標低於同業現況 | 不是揭露問題,是管理問題,落點分析會指出 |
平台與報告書的7種落差
以下7種落差都來自永訊智庫實際做過的同業落點分析。為保護委託公司,數字全部改寫為示意值,產業與規模也已模糊處理。每一種都寫出外部讀者會看到什麼。
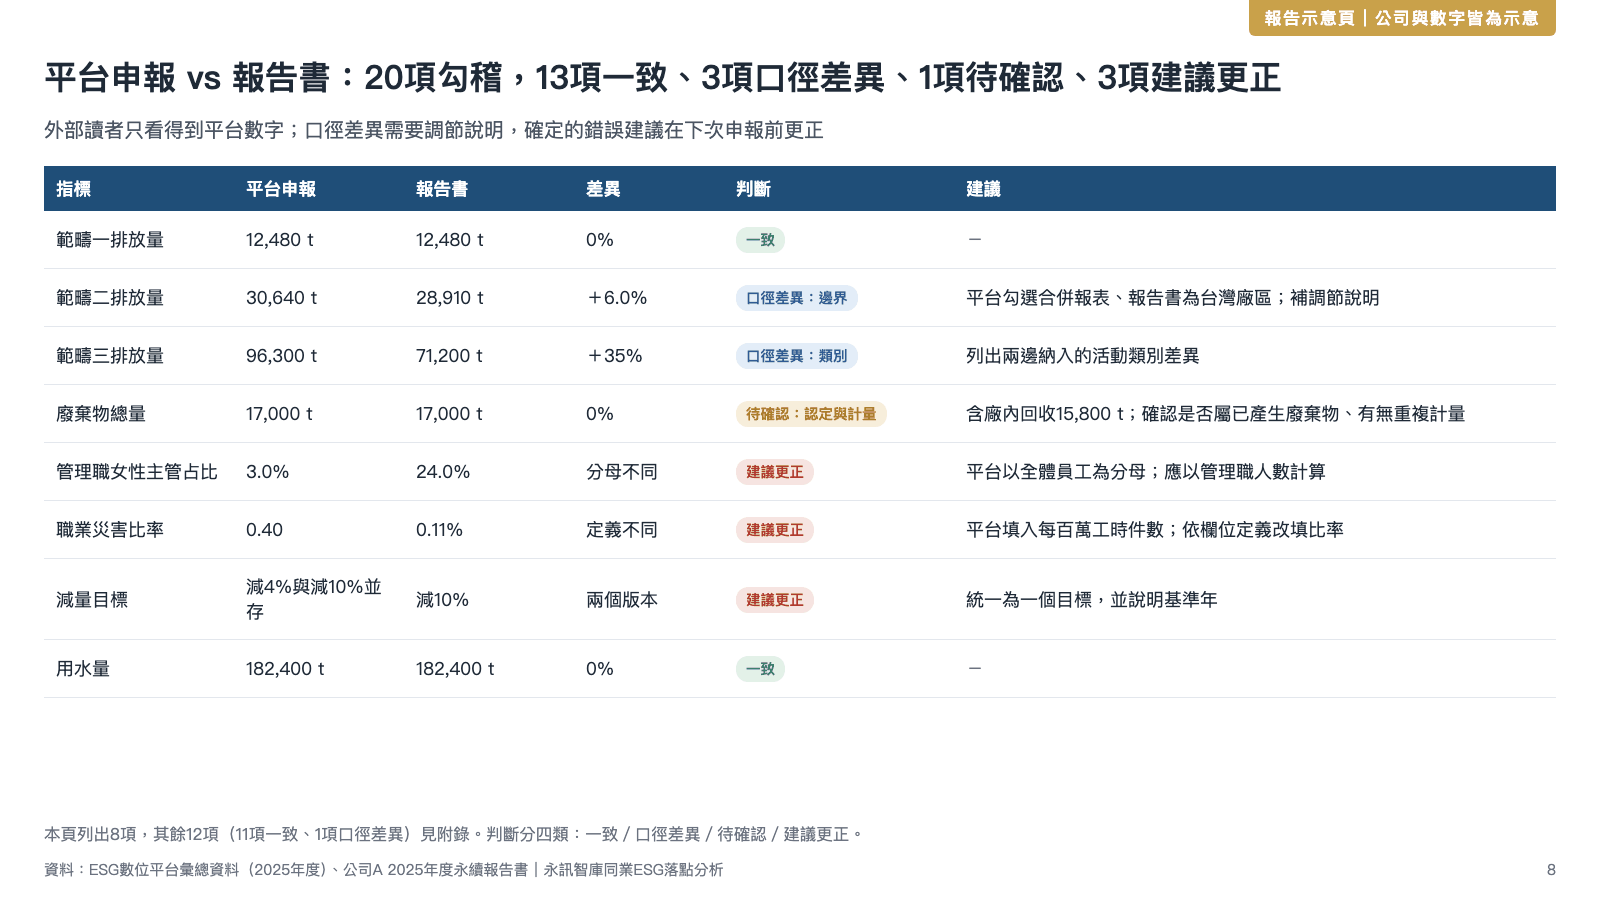
實際報告會先用一頁總表,把平台申報與報告書逐項比對,再標出判斷(一致、口徑差異、待確認、建議更正)與建議,下面7種落差多半就是從這張表找出來的。
確定的錯誤
依實際案例改寫,數字為示意
員工200人,管理職25人,其中女性主管6人。正確算法是6÷25=24%;分母誤用全體員工,就變成6÷200=3%。
實際案例中,平台申報值與報告書人力結構表對照後,最可能的原因是分母誤用。以申報值計算,公司落在同業最末段;以報告書數字重算,則在中位數附近。
外部讀者看到:一家女性主管比例極低的公司。平台數字可能被用於初步篩選與同業比較,實際依各機構方法而異。
處理:更正申報值;報告書人力結構表補一欄「管理職性別」,讓數字可以勾稽。
依實際案例改寫,數字為示意
全集團年度職業災害9人(9件,每件1人)、總工時2,268萬小時、同範圍年底員工8,000人。證交所申報作業說明的定義是「年度職業災害人數與年底總員工人數占比」,應為9÷8,000×100%=0.1125%;公司填入的卻是每百萬工時的職災件數0.40(9÷2,268萬×100萬),看起來高了將近4倍,落在同業後段。只知道事故件數、不知道受傷人數時,無法直接算出這個比率。
另一個方向的問題屬於口徑差異:有些公司只申報台灣母公司零職災,報告書卻寫全集團上百件。同業比較時,這兩種數字並不對等。
外部讀者看到:職災比率偏高的公司,以及看起來零職災的同業。
處理:依平台欄位定義填寫;報告書另列失能傷害頻率(FR)、失能傷害嚴重率(SR),並註明統計邊界。
依實際案例改寫,數字為示意
同一頁前文寫「揭露範疇涵蓋範疇三」,下方表格寫「本年度未盤查」;能源使用量在兩頁分別寫1,089 GJ與1,093 GJ,人均值也不同。這種情形在第一次編製報告書的公司較常見。
外部讀者看到:無法判斷哪一個數字才是正確的。
處理:建立數據勾稽表,每個數字只對應一個來源儲存格。未來要做第三方確信,這是必經步驟。
口徑差異
依實際案例改寫,數字為示意
平台申報範疇一、二、三,資料邊界勾選「合併財務報表之母子公司」;報告書的盤查只涵蓋台灣兩個廠。範疇一兩邊相同,範疇二、三的數字不同,範疇三差距超過三成。
這不一定是錯報。但外部讀者分不出是邊界不同還是算錯,兩種情形都可能被當成數據品質問題。
處理:相同口徑的數字要一致;口徑不同的,附上調節說明,寫清楚差在哪些個體、哪些類別。
依實際案例改寫,數字為示意
盤查邊界由母公司擴大到子公司,排放密集度由0.08升到0.16。這是揭露更完整的結果,只看密集度的同業比較卻可能把它看成退步。
處理:在報告書與申報說明標明邊界變動,並附同一邊界的前後年比較。
依實際案例改寫,數字為示意
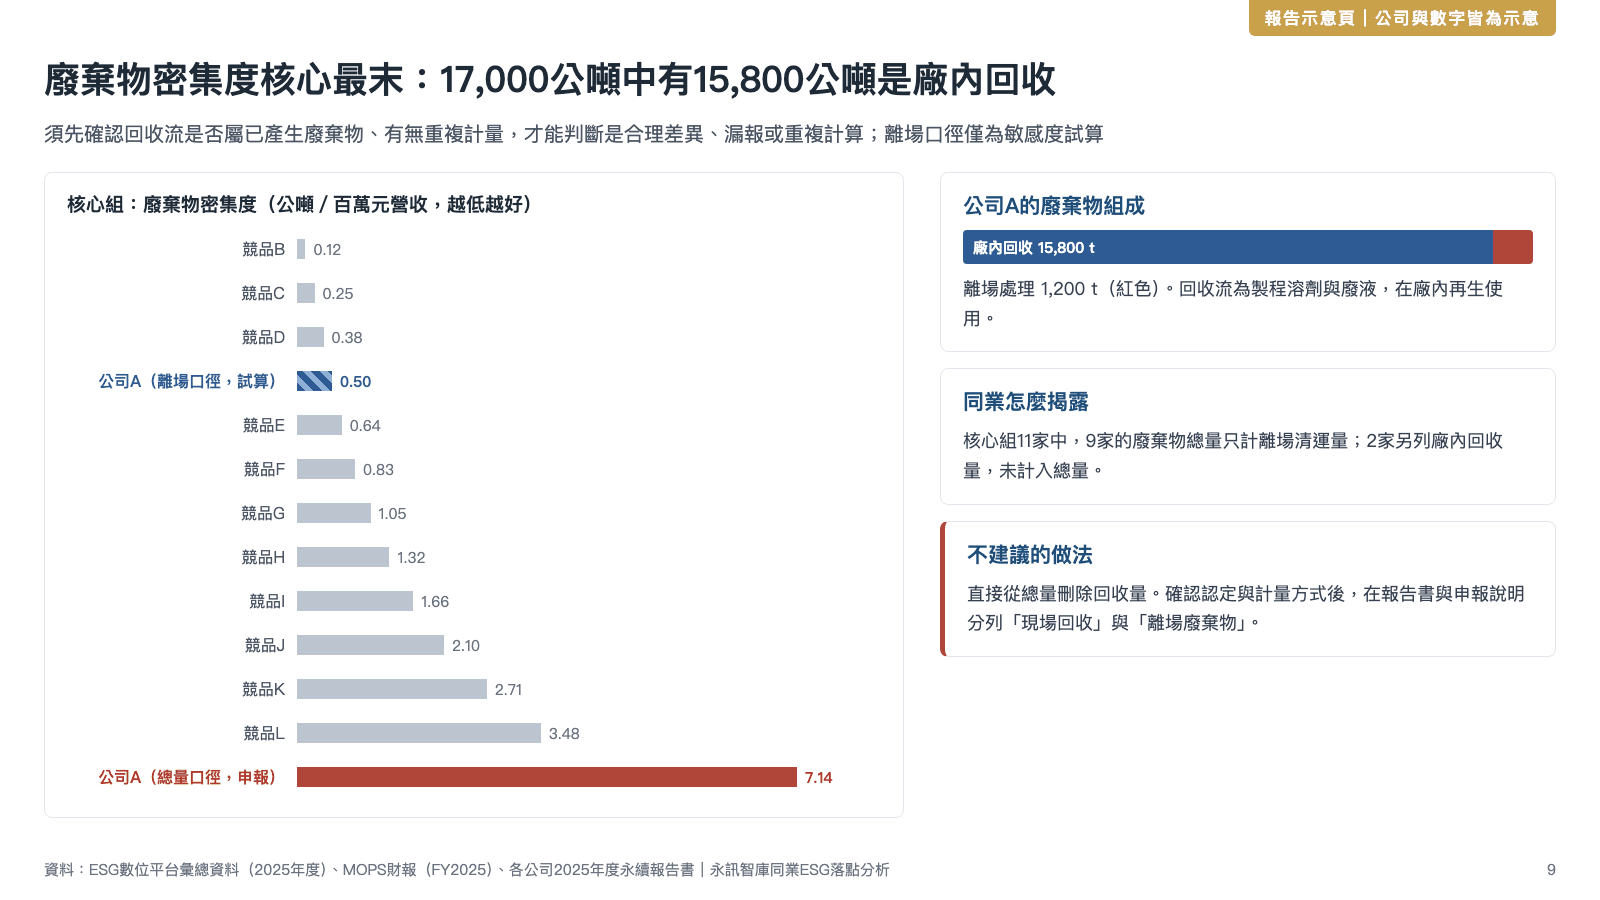
某製造業廢棄物總量17,000公噸,其中15,800公噸是廠內現場回收的製程溶劑與廢液,離場處理只有1,200公噸。以總量計算的廢棄物密集度,落在同業倒數第二。
多數同業沒有把廠內回收流算進廢棄物總量。這不能直接判定為合理的口徑差異:須先確認這些流量是否屬於已產生的廢棄物、計量時有沒有重複累計循環流量,以及同業是否漏報,才能判斷是合理差異、漏報或重複計算。詳見下一節。
策略落差
依實際案例改寫,數字為示意
申報文字同時出現「2026年較基準年減4%」與「減10%」。兩個版本並存本身屬於確定的錯誤,要先統一。
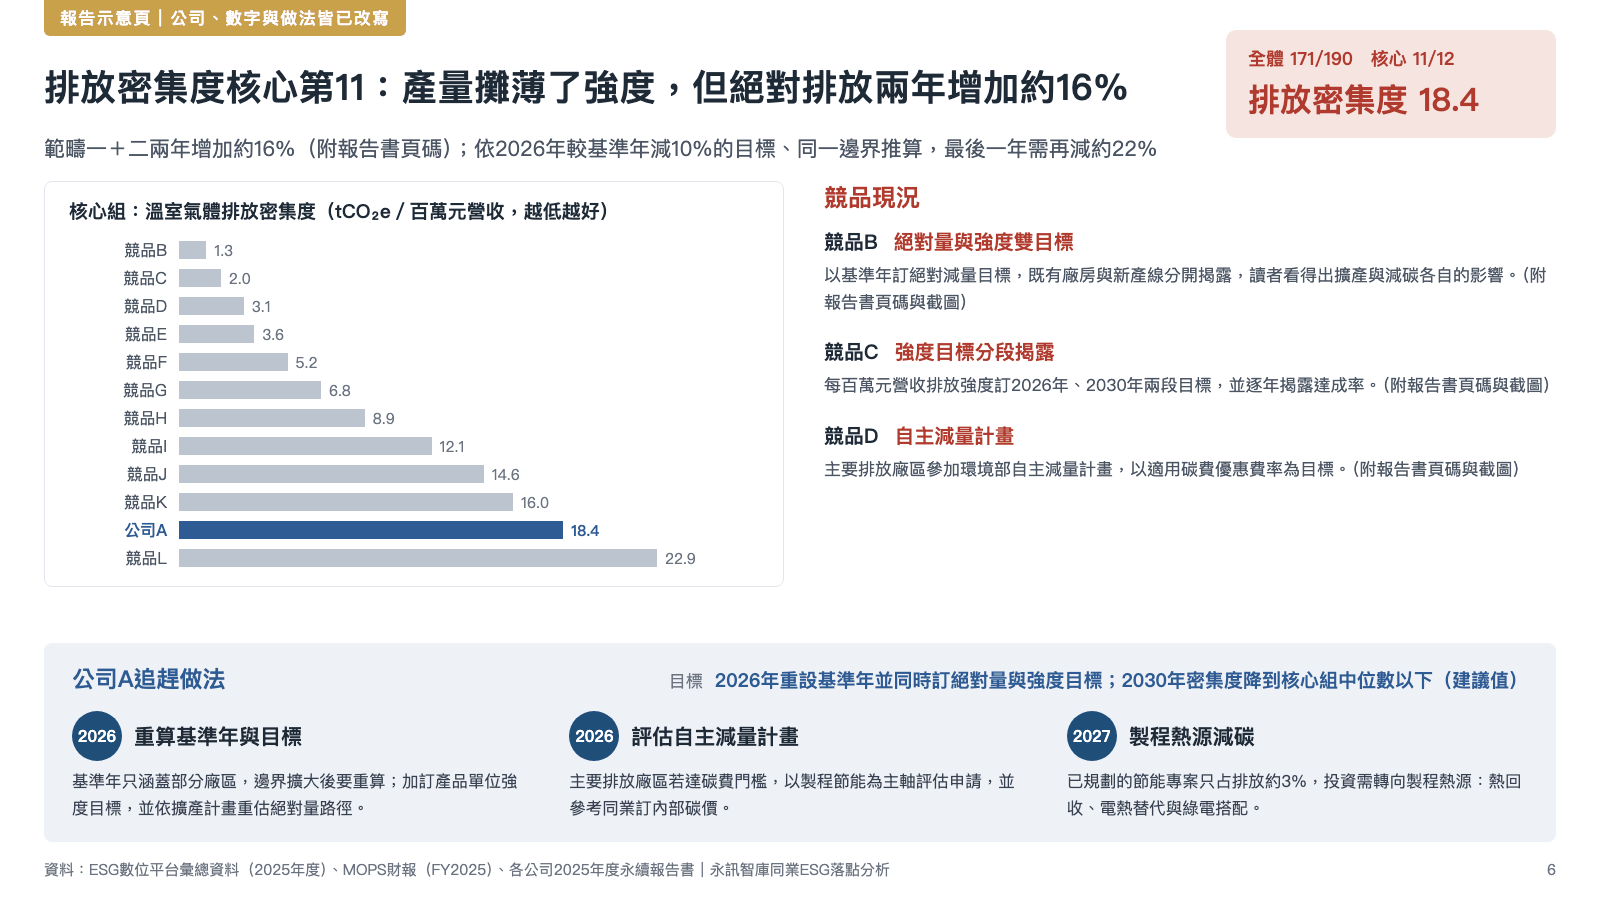
更大的問題在後面:同一案例中,絕對排放兩年增加約16%(基準年即兩年前)。依「減10%」的目標、同一邊界推算,排放要從基準年的116%降到90%,最後一年需減約22.4%;若採「減4%」的版本,也需減約17.2%。已規劃的節能專案只能減約3%。這類目標與路徑對不上的情形,評鑑與CDP問卷都會問到。
處理:這不是改一個數字就能解決的事,需要回頭檢討目標設定或補足減量措施,再對外說明。
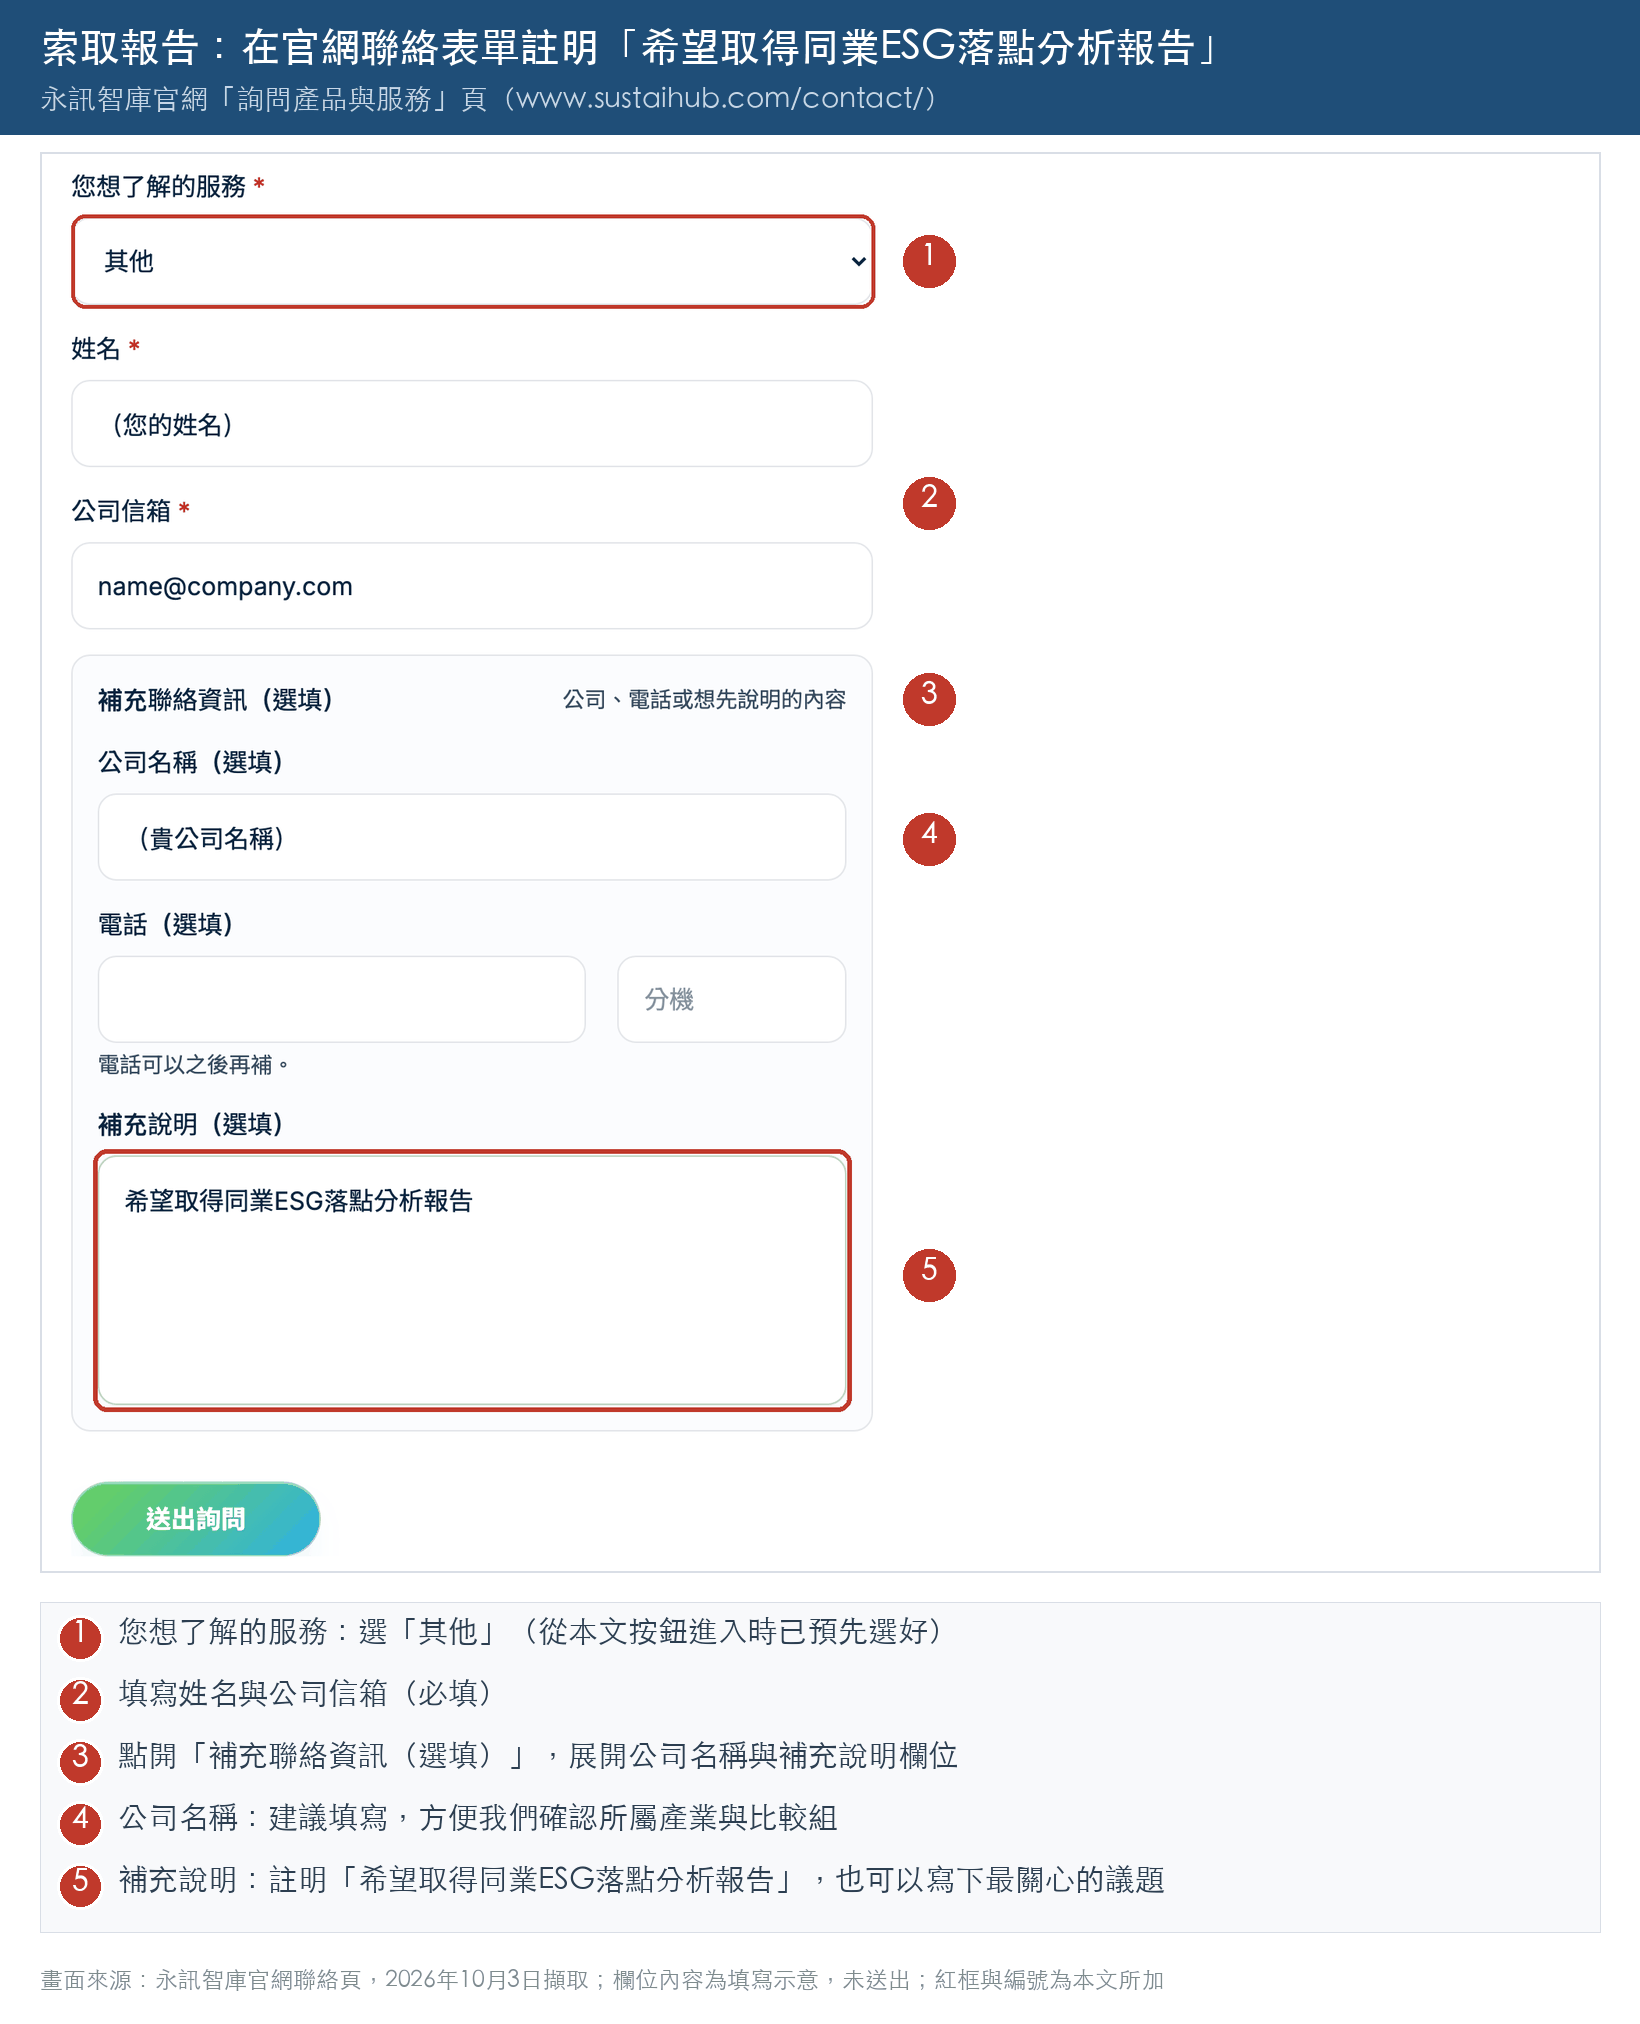
想知道貴公司在這些項目的位置,可以到官網聯絡表單,在補充說明註明「希望取得同業ESG落點分析報告」。
做得多,為什麼平台上看起來比較差
落點分析最常交付的一種結論是「做法前段、數字後段」,或「管理機制前段、營運效率中段」。公司在做法比較中採行了多數同業還沒做的機制,平台上的密集度與比率卻落在後段。
案例3與案例7是兩個常見的情形。
案例3的廢棄物:廠內回收15,800公噸算進總量後,密集度被拉高到同業倒數第二。第一步不是調整排名,而是確認廢棄物的認定與計量方式:這些回收流是否屬於已產生的廢棄物、有沒有重複累計循環流量、同業是否漏報。確認之後才能判斷是合理差異、漏報或重複計算。直覺的反應是「把回收量從總量拿掉,排名就會改善」。我們不建議這樣寫,也不能這樣保證:同業口徑沒有統一之前,重新排名只是敏感度試算。若確認這些回收流屬於已產生的廢棄物、且沒有重複計量,比較穩妥的做法,是在報告書與申報說明把「現場回收」與「離場廢棄物」分列,讓讀者看得懂這個數字為什麼大。
案例7的邊界擴大:把子公司納入盤查,揭露範圍更完整。但只看密集度的人會看到一條往上翻倍的線。附上同一邊界的前後年比較,讀者才能看出實際的排放變化。
這兩個例子有一個共同點:問題不在數字本身,而在數字旁邊少了一句說明。外部讀者未必會去讀報告書附錄的盤查邊界表,看到排名落後就可能直接解讀。落點分析的用途之一,就是在公司對外說明之前,先找出這些會被誤讀的地方。
申報前可以先查的5件事
下面這5項,申報前或確信前都可以自己先做一遍,不需要外部資料庫。
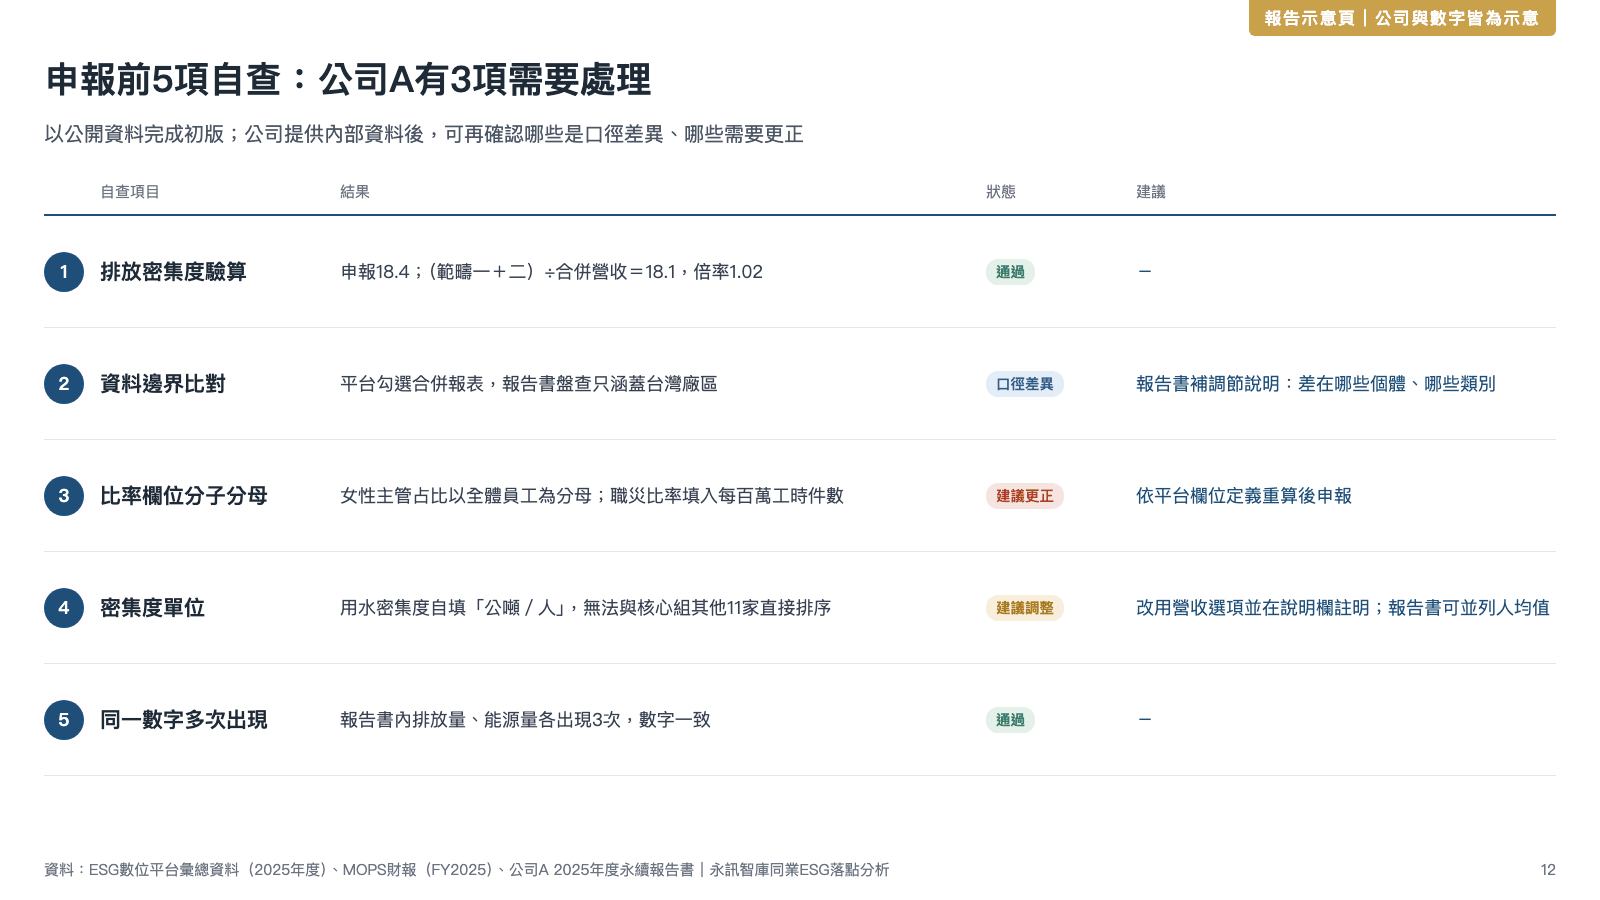
申報排放密集度 × 同年度營收(百萬元),是否約等於範疇一+範疇二?差距超過兩成,依序檢查年度、單位(千元或百萬元)、分母(合併或個體營收)、邊界。
平台勾選的資料邊界,與報告書的盤查邊界是否相同?不同的話,報告書有沒有調節說明?
所有「比率」「占比」欄位,分子分母是否符合平台欄位定義?填的是百分比還是小數?女性主管占比的分母是管理職人數,不是全體員工。
用水、廢棄物密集度是否使用平台提供的單位選項?選擇「其他」自填時,申報說明要求一併說明;也要想一下,外部讀者能不能把你的數字換算成與同業相同的單位。
同一個數字在報告書出現多次,每次都一樣嗎?與平台申報一樣嗎?
落點分析報告會把這5項的結果整理成一頁,逐項標出通過、口徑差異或建議更正:
證交所作業辦法附表二修正後,溫室氣體排放密集度「至少應敘明以營業額(新臺幣百萬元)計算之數據」,平台欄位單位也是公噸CO₂e/百萬元營業額。報告書若沿用舊表格的千元分母,申報前要換算,或在報告書同時列出百萬元口徑。實際適用規定以證交所、櫃買中心公告的最新版本為準。
第1項最容易被跳過,因為公司多半直接從盤查報告抄數字,很少有人回頭乘一次營收。這5項都做過一遍,大部分確定的錯誤可以在申報前找出來。已經申報的數字如需更正,可以參考本站〈ESG數位平台更正資料四步驟〉一文。
落點分析報告包含什麼
永訊智庫的同業ESG落點分析,以公開資料就能完成初版;公司若提供內部資料,可以進一步做調節說明。
| 項目 | 內容 |
|---|---|
| 比較組 | 全產業組+核心競品組(約10~15家,可依公司認定調整) |
| 量化指標 | 約20項密集度與比率指標,逐項排名與PR值;總量型指標不比大小 |
| 做法比較 | 約25項管理做法採行情形,例如SBTi、內部碳定價、RBA、人權盡職調查、ISO 50001 |
| 資料來源 | ESG數位平台官方申報彙總資料、公開資訊觀測站財報、同業永續報告書全文 |
| 申報勾稽 | 平台申報與報告書逐項比對,列出需要更正或補調節說明的項目,並依本文三類分類 |
| 驗算 | 例如申報密集度 × 同年度營收 ≈ 範疇一+二,對不上時先查年度、單位、分母、邊界 |
| 佐證 | 每一個「同業怎麼做」都附報告書PDF頁碼與截圖 |
| 交付 | 分析報告、互動網頁、簡報(含佐證截圖),可用於董事會或永續委員會報告 |
除了第二節的PR總覽頁,報告會針對落後的關鍵議題各做一頁深入分析:公司在核心組的位置、落後的原因、領先同業怎麼做,以及建議的追趕做法與時程。下圖以排放密集度為例。
「做法前段、數字後段」:管理機制採行率優於多數核心競品,排放與廢棄物密集度落在後段,主因是廢棄物總量納入廠內回收流、盤查邊界當年擴大,兩者皆屬口徑差異,建議補充調節說明。
「管理機制前段、營運效率中段」:做法比較位於前段,能源與用水密集度位於中段,另有一項比率欄位疑似分母誤用,建議申報前更正。
時程上的兩件事
第一,ESG資訊申報是年度作業。金管會2026年6月2日新聞稿要求,全體上市櫃公司應於115年(2026年)6月底前完成114年度ESG資訊申報,並於8月底前申報114年度永續報告書。本文的母體就是這一輪的申報資料。下一輪申報前的幾個月,是檢查與更正口徑的時間點。
第二,金管會與環境部在2026年9月23日宣布調整IFRS永續揭露準則的適用範圍,強制適用由全體1,970家上市櫃調整為約560家,並預計在119年(2030年)再行檢討。這項調整的對象是IFRS永續揭露準則的適用範圍;本文分析的是另一套制度,也就是ESG數位平台的年度申報資料。調整細節可參考本站〈IFRS第三階段調整〉一文。
怎麼索取報告
想取得貴公司所屬產業的落點分析報告,直接到永訊智庫官網的聯絡表單填寫即可:
- 「您想了解的服務」選擇「其他」(從本文連結進入時已預先選好)。
- 填寫姓名與公司信箱。
- 點開「補充聯絡資訊(選填)」,填寫公司名稱,並在補充說明註明「希望取得同業ESG落點分析報告」。也可以寫下最關心的議題,例如排放密集度或申報勾稽。
索取貴公司所屬產業的同業ESG落點分析報告
報告內容包含比較組設定、20項指標PR值、平台申報與報告書勾稽、落後議題的競品做法(附報告書頁碼)與追趕建議。
1. 點下方按鈕,前往永訊智庫官網聯絡表單
2. 填寫姓名與公司信箱,建議一併填寫公司名稱
3. 點開「補充聯絡資訊(選填)」,在補充說明註明:希望取得同業ESG落點分析報告
常見問題 FAQ
Q1. 同業ESG落點分析和ESG評鑑有什麼不同?
ESG評鑑由主管機關或評鑑單位依固定題目給分,結果是一個分數或級距。同業ESG落點分析是把一家公司放進同產業與核心競品之中,逐項比較約20項密集度與比率指標的排名與PR值,以及約25項管理做法的採行情形,並指出落後項目是做法落後,還是申報口徑讓數字看起來落後。兩者可以互相參照,但用途不同:評鑑回答「得幾分」,落點分析回答「在同業哪個位置、為什麼」。
Q2. 同業比較組怎麼選?產業分類太寬怎麼辦?
建議設兩組。全產業組採用ESG數位平台的同一產業別,與外部比較的基礎接近;核心競品組挑選業務、客戶或製程相近的10至15家,可依公司自己的認定調整。產業分類太寬時,例如電子零組件業有210家,只看全產業排名很難解讀,核心競品組的結果才有參考價值。
Q3. ESG數位平台申報數字和永續報告書不一致,會有什麼影響?
平台申報數字可以整批下載、欄位一致,可能被外部讀者用於初步篩選與同業比較,實際採用的資料依各機構方法而異。兩者不一致時,讀者看不到公司的盤查邊界表或計算說明,只看得到兩個不同的數字,可能被當成數據品質問題。若平台數字本身有誤,例如分母用錯或單位不符,公司在同業排序中的位置也會跟著失真。
Q4. 數字不一致一定是算錯嗎?
不一定。本文把落差分成三類:確定的錯誤(小數與百分比混用、分母誤用、單位換算錯誤、前後矛盾)、口徑差異(邊界、指標定義、密集度分母不同)、策略落差(目標與減量路徑對不上)。以排放密集度為例,1,778家可驗算的公司中有652家差距超過20%,其中申報值偏高1.2至2倍的279家,可能涉及個體或合併營收、排放範圍或其他計算差異,須逐家確認。處理時先確認各自符合適用規範與欄位定義:合理的口徑差異補充調節說明,填報口徑不符合欄位定義者仍須更正。
Q5. 排放密集度的分母應該用合併營收還是個體營收?
證交所作業辦法附表二要求,溫室氣體排放密集度至少應以營業額(新臺幣百萬元)計算,平台欄位單位也是公噸CO₂e/百萬元營業額。附表的這項註記沒有指定合併或個體營收。實務上建議分母與排放邊界一致:排放量涵蓋合併報表範圍就用合併營收,只涵蓋母公司就用個體營收,並在報告書寫明所用的分母。另外要注意附表修正前的填表說明是以新臺幣千元計算。證交所申報作業說明允許選項無法表達時選「其他」並註明單位,但彙總資料查詢呈現的欄位標示為百萬元,建議申報前換算為百萬元,避免外部讀者誤讀。
Q6. 落點分析需要提供哪些資料?
公開資料就能完成初版,包括ESG數位平台申報彙總資料、公開資訊觀測站財報,以及同業的永續報告書全文。公司若另外提供盤查清冊、人力資料或邊界說明等內部資料,可以進一步釐清哪些落差屬於口徑差異,並寫出對外的調節說明。
Q7. 報告年度與財務年度怎麼對齊?
ESG申報的報告年度N,對應同一年度的財務資料FY N。以本文為例,114年度(2025年)的申報資料,報導期間是2025年1月至12月,搭配FY2025的營收驗算;永續報告書則在隔年,也就是2026年出版。驗算時若用了前一年度的營收,排放密集度就會出現系統性的偏差。
延伸閱讀
- ESG資訊申報錯誤恐受罰?ESG數位平台更正資料四步驟
- 證交所2024年度永續報告書審閱結果全解析:9大GRI缺失與氣候揭露建議
- 115年ESG評鑑攻頂指南:3題AA+17題A+全拆解
- IFRS第三階段調整:強制接軌由1,970家減為約560家,金管會4項過渡措施整理
官方資料來源
- 金管會:全體上市櫃公司應於115年6月底前完成ESG資訊申報作業,並於8月底前申報永續報告書:2026年6月2日新聞稿,本文母體(114年度申報)的期限依據
- 臺灣證券交易所「上市公司編製與申報永續報告書作業辦法」:法規分享知識庫,最新修正115年5月18日
- 上市公司編製與申報永續報告書作業辦法附表二:上市公司氣候相關資訊(修正前後對照):修正後以新臺幣百萬元為密集度分母,修正前填表說明為新臺幣千元
- 金管會:環境部×金管會共同優化永續揭露接軌路徑:2026年9月23日新聞稿,IFRS永續揭露準則強制適用由1,970家調整為約560家
- 臺灣證券交易所:「企業ESG資訊揭露」申報作業說明及適用問答(112年5月更新):第4頁:職業災害比率以年度職業災害人數與年底總員工人數計算;密集度選項無法表達時可選「其他」並說明
- 公開資訊觀測站:企業ESG資訊揭露彙總資料查詢:本文申報數據的官方查詢入口
本文申報數據取自公開資訊觀測站「企業ESG資訊揭露」彙總資料查詢之114年度(2025年度,報導期間2025年1月至12月)申報資料,共1,965家上市櫃公司;營收取自公開資訊觀測站115年(2026年)公告之FY2025財務報告彙總資料,ESG申報彙總資料擷取於2026年8月18日、財報彙總資料擷取於2026年9月22日,由永訊智庫於2026年10月2日重新統計與驗算;擷取日之後的更正申報未納入。文中案例均依實際分析案例改寫,數字為示意,不對應任何特定公司。驗算結果僅說明數字能否以公開資料算回去,不代表個別公司申報錯誤;各公司數據以其正式揭露文件為準。文中民國年皆加註西元年(114年=2025、115年=2026、119年=2030)。
常見問題
查看全部系統
目前可確認的模板包含 GRI、SASB、TCFD、TNFD、IFRS S1/S2、SDGs,以及台灣 ESG 申報與公司治理評鑑相關模板;實際可用項目依當前方案
第一次
可以。第一次撰寫時,系統的價值不是替代判斷,而是把章節架構、資料負責人、佐證、初稿與審核狀態集中管理,降低跨部門來回
系統
Syber 為雲端 SaaS,初始設定通常可在短時間內完成;實際導入時程取決於框架範圍、使用者數量、歷年資料、權限設定與是否需要
把碳
用 DCarbon 依設定的排放係數計算,並整理活動數據與佐證文件,讓盤查資料可追蹤、可審核、可回應
下一步怎麼判斷先把文章中的規範或係數要求轉成資料清單;若資料會跨據點、跨部門或需要查證,再評估是否需要