
核對上市櫃公司三階段 IFRS S1/S2 適用時程,分清會計年度與申報年度;附第一階段 2027 年揭露期限、缺水風險資料盤點與跨部門
讀完後先判斷
如果你是為了 IFRS、SASB、TCFD、GRI 或 ESG 報告要求而來,下一步是把揭露項目轉成資料蒐集、章節分工
目錄
- 永訊智庫
重點整理 - IFRS S1 S2 是什麼?最新法規
與時程為何? - 對象
與時程 - 位置
與時點 - 企業如何根據 IFRS 要求,鑑別出重大
永續議題? - 企業應如何接軌 IFRS
永續揭露準則? - IFRS
S1-治理 - IFRS
S1-策略 - IFRS S1-
風險管理 - IFRS S1-指標
及目標 - 企業如何快速查找
揭露案例? - 接軌 IFRS S1 S2 ,企業可以做
哪些準備? - 一、IFRS 永續揭露準則
導入計畫 - 二、接軌 IFRS 永續揭露
準則專區 - 三、尋求外部
顧問的協助 - 揭露準備示例:把缺水風險整理成可覆核的
工作表 - IFRS S1 S2 上路倒數計時!永訊智庫提供完整 IFRS 永續揭露準則
導入服務 - 1. IFRS S1 S2
教育訓練 - 2. IFRS S1 S2
差異分析 - 3. IFRS S1 S2
重大性評估 - 4. ESG 資訊
數據蒐集 - 永續資訊透明揭露,提升企業
競爭力

永訊智庫重點整理
- 第一階段(實收資本額 100 億元以上)以 2026 年度資訊編製年報永續專章,依金管會 2026 年 2 月提醒,應於 2027 年 3 月 16 日前併同年度財務報告公告申報。
- 依 2026 年 9 月 23 日政策方案,首次適用前兩個會計年度的永續專章,最遲可依年報時限(股東會開會前 14 日)申報,第 3 年起與財務報告同時申報;這項調整不適用於金融業、保險業及證券期貨業。
- 第三階段為不屬於前兩階段、實收資本額 20 億元以上未達 50 億元,或排放源屬環境部納管者,2028 會計年度適用、2029 年申報;前兩個會計年度只需揭露氣候相關資訊,範疇三改為自願揭露。
- IFRS S1 的重大性判斷須同時考量量化及質性因素;財務影響的量化揭露另有條件及豁免,不必將每項永續議題一律量化。
永訊智庫分析永訊智庫永續報告書資料庫中 2025 報告年度 2,023 家上市櫃公司的永續報告書,45.4% 列有第三方查證或確信、25.5% 由會計師事務所確信,採「合理確信」的只有 2 家(「列有」指申報資料的查證或確信機構欄位有值,不代表確信涵蓋整本報告);準備年報永續專章時,可對照這組數字檢視自家永續資訊目前的查證安排。永訊智庫的歷年統計也顯示,2024 報告年度永續報告書編製家數由 1,120 家增為 1,940 家,列有第三方查證或確信的比例由 59.9% 降到 43.5%,2025 年回升到 45.4%;比例下降主要是新進編製的公司稀釋,不是原有公司放棄確信。
IFRS S1 S2 是
最新調整(2026 年 9 月 23 日):金管會與環境部公布永續揭露接軌路徑調整政策方案,強制接軌 IFRS 永續揭露準則的上市櫃公司由約 1,970 家減為約 560 家。適用門檻改為實收資本額新臺幣 20 億元以上,或排放源屬環境部納管、應辦理盤查及查驗者;實收資本額未達 20 億元且非納管的公司(約 1,410 家)不強制接軌,仍須揭露氣候基本資訊。第三階段公司在接軌的前兩個會計年度只需揭露氣候相關資訊,範疇三改為自願揭露;第一、二階段的時程不變。本次調整不適用於金融業、保險業及證券期貨業,實際規定以主管機關正式發布的法規為準。完整整理請見IFRS 第三階段調整:強制接軌由 1,970 家減為
為滿足投資人需求並建立全球一致的永續揭露標準,國際財務報導準則基金會(IFRS Foundation)於 2021 年 COP26 宣布成立國際永續準則理事會(ISSB),推動永續揭露與財務報告整合,提升資訊的品質與可比性。
ISSB 於 2023 年 6 月發布 IFRS
- S1〈永續相關財務資訊揭露一般規定〉:要求揭露所有可能影響企業價值的永續風險
與機會。 - S2〈氣候相關揭露〉:聚焦氣候議題,沿用 TCFD 架構並整合 SASB
行業指標。
IFRS 永續揭露準則的核心目的,是將永續資訊與傳統財務報告接軌,讓投資人能同時評估企業財務表現與永續風險
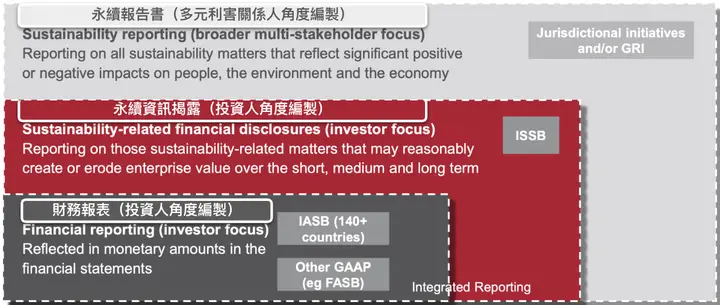
IFRS 永續資訊揭露準則整合永續報告書
資料來源:IFRS Foundation,
對象
依 2026 年 9 月 23 日政策方案,上市櫃公司接軌對象與時程如下;金融業另依
| 第一階段 | 實收資本額 100 億元以上,2026 會計年度適用、2027 年申報。 |
|---|---|
| 第二階段 | 實收資本額 50 億元以上、未達 100 億元,2027 會計年度適用、2028 年申報。 |
| 第三階段 | 不屬於前兩階段,且實收資本額 20 億元以上、未達 50 億元,或排放源屬環境部納管應盤查及查驗者,2028 會計年度適用、2029 年申報。 |
| 實收資本額未達 20 億元且非環境部納管者 | 不強制接軌,仍須揭露氣候基本資訊。 |
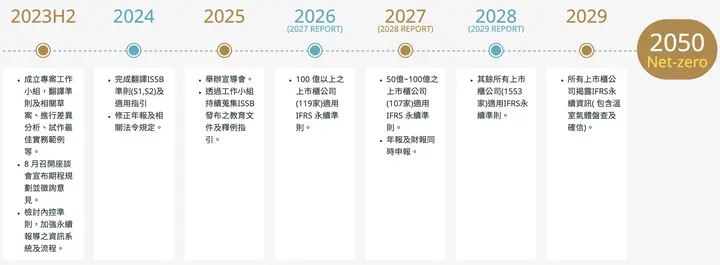
上市櫃公司接軌 IFRS 永續揭露準則時程圖(2023 年原藍圖;第三階段對象請以上方 2026 年 9 月 23 日調整
資料來源:金管會(2023) 推動我國接軌IFRS永續揭露
位置
金管會已於 2025 年 11 月修正年報相關規定,並發布上市櫃公司分階段適用及申報規定。上述門檻以實收資本額判斷;無面額或每股面額非 10 元者,依該令採淨值門檻。金融業另應核對所屬
第一階段上市櫃公司以 2026 年度資訊編製年報永續專章,依金管會 2026 年 2 月提醒,應於 2027 年 3 月 16 日前併同年度財務報告公告申報。依 2026 年 9 月 23 日公布的政策方案,首次適用前兩個會計年度的永續專章,最遲可依年報時限(股東會開會前 14 日)申報,第 3 年起與財務報告同時申報;實際規定以主管機關正式發布的法規為準。本次調整不適用於金融業、保險業及證券期貨業。這個期限有特定適用對象與年度,不能直接套到每家公司。年報與另行編製的永續報告書,如包含相同資訊,應核對
企業
IFRS S1 的重大性判斷須考量量化及質性因素,評估資訊是否可能影響投資人的決策。財務影響的量化揭露另有條件及豁免,不能將每項永續議題一律視為必須量化。以下「科技人才短缺」為假設情境,示範如何整理營收、成本與現金流的可能影響;實際揭露須依公司資料及適用
企業在評估潛在永續議題(包含其風險或機會)的衝擊時,需綜合考量「發生可能性」、「影響程度」。如:
- 發生可能性:AI 產業對科技人才需求持續增加,未來極可能面臨
人才斷層。 - 影響程度:若人才不足,產品上線時間將延後,可能導致訂單損失約 8,000 萬元,並可能增加招募成本約
400 萬元。
完成財務影響評估後,企業需依據「重大」的定義進行判斷。所謂「重大」,係指若資訊之遺漏、誤述或模糊,可被合理預期將影響投資者決策,即應被視為重大。企業可思考這些永續相關風險或機會對公司財務狀況的影響,若不揭露此資訊,是否將影響投資者對公司的估值、
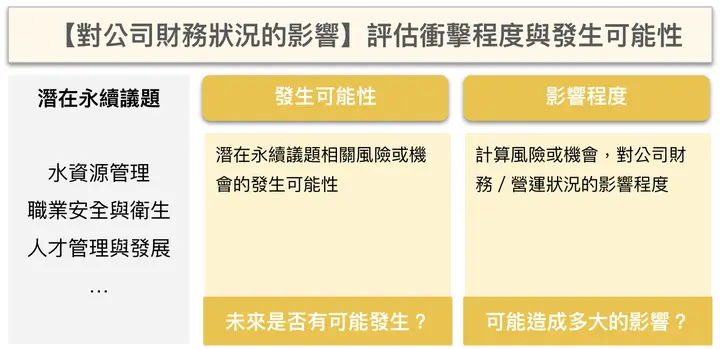
IFRS S1 評估永續議題
資料來源:永訊智庫顧問
企業
IFRS
- 核心內容:監控及管理永續相關風險與機會的治理流程、控制
及程序。 - 案例:台灣水泥設置董事會功能性委員會「企業永續發展委員會」、「風險管理執行委員會」,爲負責永續經營相關風險與機會的治理單位,並說明權責歸屬、溝通機制、推動成果,及策略與風險管理
之考量。
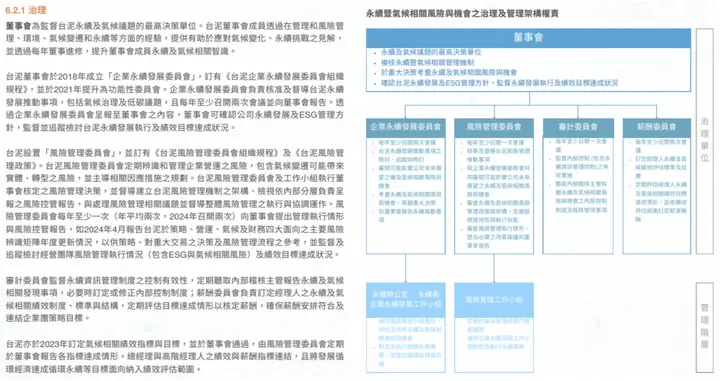
資料來源:台灣水泥 113
IFRS
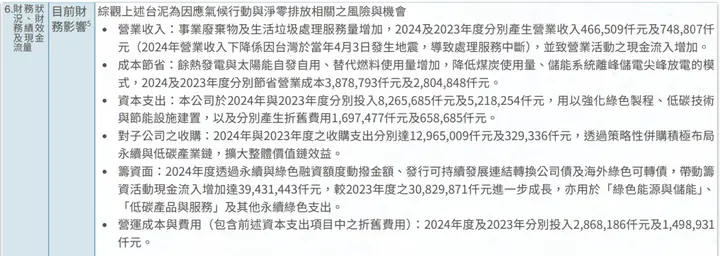
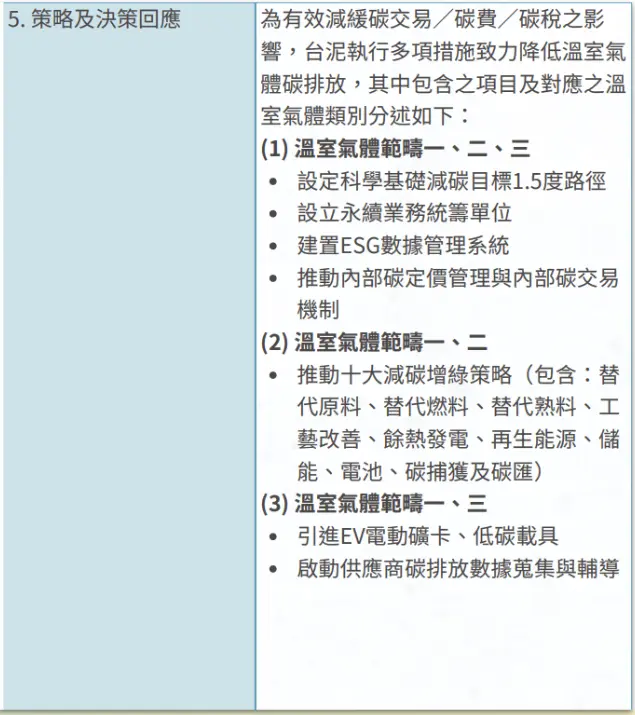
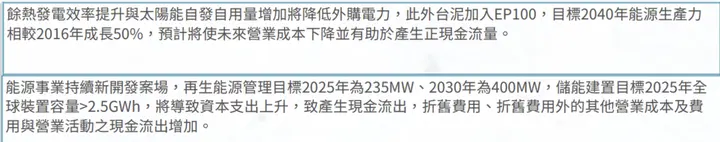
- 核心內容:針對重大風險機會,揭露目前的財務影響、因應策略及潛在
財務影響 - 案例:
台灣水泥針對「氣候⾏動與淨零排放」重大主題,揭露「目前的
資料來源:台灣水泥 113
並說明針對該議題,台泥所因應的策略
資料來源:台灣水泥 113
以及針對因應措施,預期對短期、中期及長期的財務績效
資料來源:台灣水泥 113
IFRS S1-
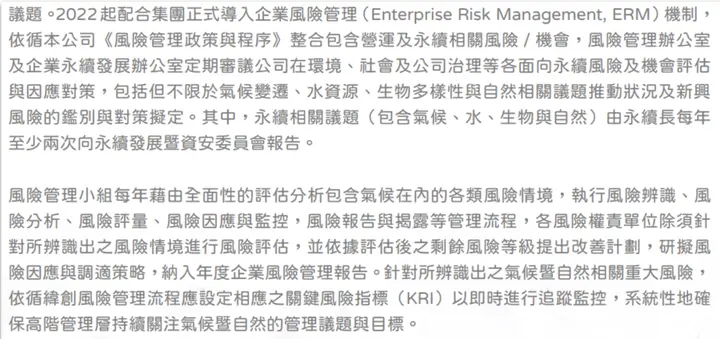
- 核心內容:辨認、評估、排序及監控永續相關風險
與機會的流程。 - 案例:緯創資通融入現行風險管理機制,指定相關負責部門管理該風險與機會,並定期檢視
與追蹤。
資料來源:緯創資通2024年氣候暨
IFRS S1
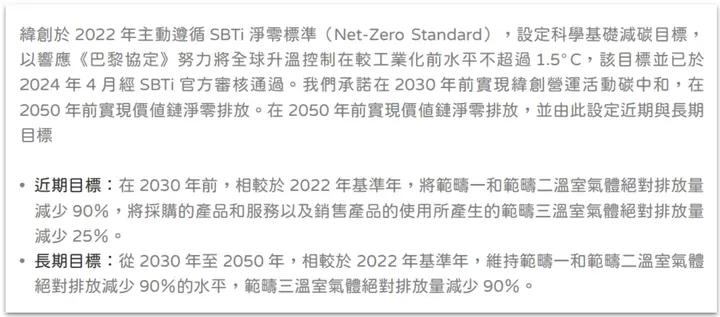
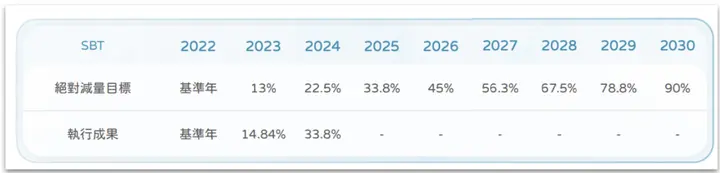
- 核心內容:針對重大資訊,揭露績效、目標、
達成情形。 - 案例:緯創資通清楚定義指標來源為 SBTi,說明以絕對排放量作為衡量指標,訂定 2030 減少 90% 範疇一、二絕對排放量作為期中目標,並說明每年之
執行成果。
資料來源:緯創資通2024年氣候暨
資料來源:緯創資通2024年氣候暨
企業
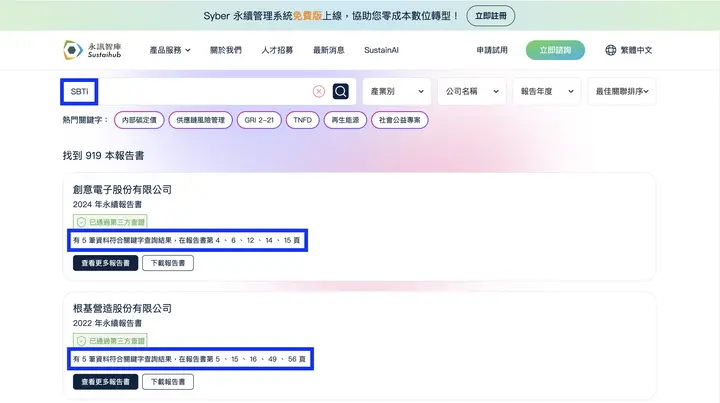
企業在編製永續報告書或揭露相關永續資訊時,往往會想要參考標竿企業之揭露方式,永訊智庫提供免費工具 Sustain AI 協助企業透過關鍵字,快速精準找到同業與標竿
舉例而言,若想要查找「目前有哪些企業,在永續報告書有揭露該企業之 SBTi 減量方法、策略及成果」,您可以於 Sustain AI 輸入「 SBTi 」
Sustain AI 會協助你在企業申報之報告書中,找出「哪些企業曾在報告書的某幾頁」揭露
您可以再下載報告書並直接翻到這些頁數,加速您搜尋標竿
資料來源:永訊智庫
接軌 IFRS S1 S2 ,
一、
為協助企業順利導入 IFRS 永續揭露準則,證交所要求企業制定自身的導入計畫,並需提報董事會及向證交所、櫃買中心申報。主管機關已發布「導入計畫參考範例」供
二、
參採我國過往推動IFRS會計準則經驗,金管會於2023年8月成立「推動我國接軌IFRS永續揭露準則」專案小組,透過各工作小組進行準則翻譯、製作實務範例及指引、相關法規調整
主管機關建立「接軌 IFRS 永續揭露準則專區」,提供企業
三、
可委託專業顧問進行教育訓練、差異分析與策略規劃建議、重大性辨識、資料盤點及財務衝擊評估,協助建立內部流程、培訓人員並確保揭露內容符合 IFRS S1、
揭露
以下是資料盤點示例,供團隊分工;是否重大及最終揭露內容,仍須依公司
| 風險與邊界 | 哪一座廠、哪些製程可能因缺水停工?列出所屬公司與報導期間。 |
|---|---|
| 資料與負責人 | 廠務整理用水、備援水源與停工紀錄;財務確認相關成本、資產與估計假設。 |
| 評估與佐證 | 區分已發生影響及預期影響,註明期間、方法、來源和資料缺口,不把無法估計的數字填成零。 |
| 覆核與追蹤 | 指定覆核人、預定完成日與版本,保留判斷依據;後續資料變動時重新核對。 |
團隊可依IFRS 導入計畫步驟安排時程,再了解用 Syber 整理揭露資料
IFRS S1 S2 上路
上市櫃公司迎接 IFRS S1、S2 的新規範,必須從認知到落地,全面性做好準備。永訊智庫提供完整且彈性的輔導服務,協助您快速銜接
1. IFRS S1 S2
如果您對 IFRS 要求仍感到陌生,我們設計系統化課程,
- 快速掌握 IFRS S1、S2 的核心要求
與揭露重點 - 理解治理、策略、風險管理、指標
與目標的關聯 - 透過產業案例分享,強化
應對能力
2. IFRS S1 S2
透過資料訪談,協助您盤點永續資訊揭露狀況,分析與 IFRS S1/S2 標準的差距,提供具體的
3. IFRS S1 S2
透過工作坊與評估流程,
- 辨識與評估
永續議題 - 產出具體的重大風險
與機會清單 - 評估永續議題對營收、成本與現金流的影響,並核對量化揭露
及豁免條件
4. ESG 資訊
我們提供 IFRS 專屬資蒐表與流程建置,
- 建立系統化的資訊
收集機制 - 確保跨部門數據一致性與可
查證性 - 強化後續審計與報告
製作效率
歡迎聯繫我們,了解更多
永續
透過以上 IFRS 永續揭露準則的說明,企業應能更理解準則要求,確保揭露內容符合全球
在接軌的過渡期,企業仍面臨永續報告國際框架繁複的問題,Sustaihub 報告書管理系統 可客製化建立須回應的GRI、SASB、TCFD、IFRS S1 S2 等國際框架關聯,點擊查看 ESG數位化如何協助您報告書
本文更新於 2026 年 10 月 6 日。更新重點:依 9 月 23 日調整方案,更新適用對象、分階段時程與永續專章
常見問題
查看全部IFRS S1 S2 的
上市櫃公司按實收資本額分階段:100 億元以上自 2026 年適用、2027 年申報;50 億元以上且未達 100 億元自 2027 年適用、2028 年申報;實收資本額 20 億元以上、未達 50 億元(或不屬於前兩階段且排放源屬環境部納管應盤查及查驗者)自 2028 會計年度適用、2029 年申報;未達 20 億元且非納管者不強制接軌,仍須揭露氣候基本資訊。特殊面額及金融業另核對
企業
評估永續風險與機會是否可能影響投資人決策,並考慮量化與質性因素。本文人才短缺數字是假設情境;實際評估須依公司資料及準則的量化揭露與豁免
台灣
台灣水泥設置了「企業永續發展委員會」和「風險管理執行委員會」,負責永續經營相關風險與機會的治理,並說明權責歸屬、溝通機制、推動成果及策略
把永續揭露
用 Syber 管理章節分工、指標資料、審核紀錄與揭露進度,把 IFRS、SASB、GRI 等要求落到團隊
下一步怎麼判斷先把文章中的揭露要求轉成章節、資料來源與負責人;若會牽涉多人協作、版本控管與查證,再評估是否需要報告書