
2025 年度上市櫃永續報告書中,45.4% 列有第三方查證或確信、25.5% 由會計師事務所確信,合理確信只有 2 家;ESG 開放資料 1,962 家中,65.6% 已揭露範疇三。本頁附歷年與各產業比較、資料包與
讀完後先判斷
如果你是為了 IFRS、SASB、TCFD、GRI 或 ESG 報告要求而來,下一步是把揭露項目轉成資料蒐集、章節分工
2025 年度 2,023 家上市櫃公司的永續報告書中,45.4%(918 家)列有第三方查證或確信,25.5%(515 家)由會計師事務所確信,採「合理確信」的只有 2 家;證交所與櫃買中心 2025 年 ESG 開放資料中,65.6%(1,288/1,962 家)已揭露範疇三排放。
2024 年起第三方查證或確信比例下降,主要是因為永續報告書編製義務擴大到所有上市櫃公司,編製家數由 1,120 家增為 1,940 家,而不是原有公司放棄確信。本研究由永訊智庫(Sustaihub)整理公開申報資料,資料擷取日為 2026 年 10 月 6 日;原始資料與驗算程式可在下方下載,重新計算本頁所有數字。
主要發現
- 確信比例被新進編製公司稀釋。2023 年 1,120 家中有 59.9% 列第三方查證或確信;2024 年編製家數增為 1,940 家,比例降到 43.5%;2025 年回升到 45.4%。
- 法規要求會計師確信的產業,確信比例明顯較高。在報告數 30 份以上的產業中,化學工業(100%)、食品工業(97.1%)、金融保險業(95.9%)、觀光餐旅(59.6%,餐飲收入占比高者適用)的會計師確信比例明顯高於其他產業。這與《上市公司編製與申報永續報告書作業辦法》要求食品工業、化學工業、金融保險業,以及餐飲收入占營業收入 50% 以上的公司,就產業別指標取得會計師確信的規定一致(證交所作業辦法問答集,2026-05-18 版),也可作為本資料可信度的旁證。
- 合理確信極少。2023~2025 年每年只有 2~3 家採合理確信,其餘為有限確信或未列確信等級(2022 年以前的申報資料沒有確信等級欄位)。
- 範疇三揭露已過半,但產業落差大。在報告數 30 份以上的產業中,金融保險(100%,對應開放資料 31 家)、航運(84.8%)、鋼鐵(79.6%)、通信網路(77.2%)最高;觀光餐旅(39.2%)、紡織纖維(46.2%)、居家生活(46.9%)最低。
- 再生能源使用率仍低。開放資料中有填再生能源使用率的 702 家,中位數為 1.6%;在報告數 30 份以上的產業中,電腦及週邊設備業(14.0%)與金融保險業(15.5%)明顯較高。
作業辦法的申報規定與時程,可對照永續報告書作業辦法最新修正:上市櫃公司申報重點與時程;範疇三在 IFRS 永續揭露準則接軌中的處理方式,見IFRS 第三階段調整與金管會過渡措施。
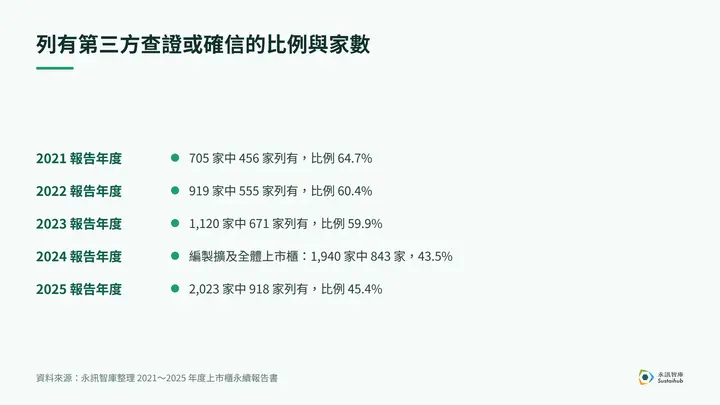
表一:歷年第三方查證與確信(2021~2025 報告年度)
| 報告年度 | 公司數 | 有第三方查證或確信 | 比例 | 會計師事務所確信 | 比例 | 合理確信 |
|---|---|---|---|---|---|---|
| 2021 | 705 | 456 | 64.7% | 209 | 29.6% | — |
| 2022 | 919 | 555 | 60.4% | 244 | 26.6% | — |
| 2023 | 1,120 | 671 | 59.9% | 326 | 29.1% | 3 |
| 2024 | 1,940 | 843 | 43.5% | 447 | 23.0% | 2 |
| 2025 | 2,023 | 918 | 45.4% | 515 | 25.5% | 2 |
「—」:2022 年以前的申報資料沒有確信等級欄位。2024 年度公司數由 1,120 家增為 1,940 家,是比例下降的主要原因;會計師事務所確信家數同期由 326 家增為 447 家,2025 年再增為 515 家。
表二:2025 報告年度各產業(報告數 30 份以上)
「第三方查證或確信」「會計師事務所確信」以 2025 年度報告數為分母;「揭露範疇三」與「再生能源使用率中位數」來自 ESG 開放資料,以「對應開放資料家數」為範圍。
| 產業 | 2025 報告數 | 第三方查證或確信 | 會計師事務所確信 | 對應開放資料家數 | 揭露範疇三 | 再生能源使用率中位數 |
|---|---|---|---|---|---|---|
| 電子零組件業 | 212 | 40.1% | 17.0% | 210 | 72.4% | 4.4% |
| 半導體業 | 205 | 42.4% | 13.2% | 202 | 74.8% | 1.3% |
| 生技醫療業 | 155 | 32.3% | 16.8% | 150 | 51.3% | 0.0% |
| 光電業 | 119 | 33.6% | 10.1% | 115 | 65.2% | 2.4% |
| 電腦及週邊設備業 | 112 | 48.2% | 8.9% | 110 | 70.9% | 14.0% |
| 其他 | 102 | 41.2% | 27.5% | 96 | 54.2% | 1.3% |
| 電機機械 | 98 | 36.7% | 14.3% | 98 | 65.3% | 1.0% |
| 其他電子業 | 97 | 39.2% | 12.4% | 94 | 68.1% | 4.7% |
| 通信網路業 | 92 | 40.2% | 13.0% | 92 | 77.2% | 6.0% |
| 建材營造 | 87 | 37.9% | 23.0% | 87 | 58.6% | 0.0% |
| 紡織纖維 | 52 | 25.0% | 13.5% | 52 | 46.2% | 1.5% |
| 觀光餐旅 | 52 | 61.5% | 59.6% | 51 | 39.2% | 0.0% |
| 金融保險業 | 49 | 98.0% | 95.9% | 31 | 100.0% | 15.5% |
| 鋼鐵工業 | 49 | 63.3% | 36.7% | 49 | 79.6% | 1.3% |
| 資訊服務業 | 45 | 35.6% | 15.6% | 44 | 59.1% | 1.2% |
| 綠能環保 | 43 | 41.9% | 25.6% | 41 | 65.9% | 8.3% |
| 化學工業 | 42 | 100.0% | 100.0% | 42 | 71.4% | 0.4% |
| 汽車工業 | 42 | 42.9% | 28.6% | 42 | 76.2% | 0.6% |
| 電子通路業 | 36 | 38.9% | 25.0% | 36 | 58.3% | 0.1% |
| 數位雲端 | 35 | 31.4% | 25.7% | 35 | 54.3% | 1.8% |
| 食品工業 | 34 | 97.1% | 97.1% | 33 | 66.7% | 0.1% |
| 航運業 | 33 | 51.5% | 18.2% | 33 | 84.8% | 0.3% |
| 居家生活 | 33 | 27.3% | 24.2% | 32 | 46.9% | 3.0% |
報告數未達 30 份的產業(例如證券、水泥工業、造紙工業)見資料包中的 by_industry_2025.csv;樣本少於 5 家的指標不計算。
資料與方法
- 報告資料:永訊智庫 SustainAI 永續報告書資料庫中台灣上市櫃公司 2009~2025 報告年度的永續報告書資料,欄位來自公開資訊觀測站與 ESG 數位平台的申報資料。同一公司同一年度若有多筆紀錄只保留一筆(有修正版時取修正版),得 10,154 個公司年度。個別公司的原始報告可在永續報告書資料庫依公司、產業與年份查找。
- 第三方查證或確信:2023 年起申報資料分列「查證機構」與「確信機構」,兩者任一有值即計入;2022 年以前為單一欄位(例如「無」「會計師事務所:○○」「其他查驗證單位:○○」),「無」或空白不計入。
- 會計師事務所確信:2023 年起以「確信機構」有值計;2022 年以前以欄位含「會計師事務所」計。
- 範疇三揭露、再生能源使用率:證交所與櫃買中心 ESG 資訊揭露開放資料(2025 年資料,1,962 家,擷取時間 2026-10-06),以股票代號對應報告資料庫的產業別。範疇三排放量大於 0 視為已揭露;再生能源使用率取有填報者的中位數;樣本少於 5 家不計算。
- 不計算產業平均碳排強度:開放資料的排放密集度分母由各公司自訂(例如每百萬元營收、每單位產品),不同公司不可直接平均,因此本研究不計算產業平均碳排強度。
限制
- 「列有」查證或確信,代表申報資料欄位有值,不代表確信範圍涵蓋整本報告;確信範圍需看各報告的確信聲明。
- 2022 年以前的欄位格式不同,跨年度比較以本研究定義為準。
- 申報欄位記載的是永續報告書本身的查證或確信。我們抽查 10 家公司的原始報告:欄位列有查證或確信的 5 家,報告內都附有對應的查證或確信聲明;欄位未列的 5 家中,有 1 家只就溫室氣體盤查取得會計師確信、報告書本身未經確信,這類情況不計入「列有第三方查證或確信」。
- 2025 報告年度仍有部分公司尚未申報或補正,數字可能小幅變動。
報告品質的常見缺失,可另參考證交所 2024 年度永續報告書審閱結果全解析。
下載資料與驗算方式
資料包包含 g01_reports.csv(報告資料)、g01_twse.csv(ESG 開放資料)、analyze.py(計算程式)、by_year.csv、by_industry_2025.csv 與 summary.json。執行 analyze.py 會讀取 g01_reports.csv 與 g01_twse.csv,重新產生 by_year.csv、by_industry_2025.csv 與 summary.json,也就是本頁所有數字。by_year.csv 另含 2013~2020 報告年度的歷年數據。
如何引用
建議引用格式:
資料來源:永訊智庫(Sustaihub)2026,〈台灣上市櫃永續報告書第三方確信與範疇三揭露研究〉,資料擷取日 2026-10-06。https://www.sustaihub.com/blog/sustainability-report-assurance-study-2026/
引用單一數字時,請一併註明資料範圍,例如「2025 報告年度、2,023 家上市櫃公司」或「2025 年 ESG 開放資料、1,962 家」。
常見問題
查看全部2025 年度
2025 年度 2,023 家上市櫃公司的永續報告書中,45.4%(918 家)列有第三方查證或確信,25.5%(515 家)由會計師事務所確信,採「合理確信」的只有 2 家。「列有」代表申報資料欄位有值,確信範圍需看各報告的
為什麼 2024 年
2024 年起編製義務擴大到所有上市櫃公司,編製家數由 2023 年的 1,120 家增為 1,940 家,比例由 59.9% 降到 43.5%,而不是原有公司放棄確信。2025 年比例
哪些
在 2025 年度報告數 30 份以上的產業中,化學工業(100%)、食品工業(97.1%)、金融保險業(95.9%)、觀光餐旅(59.6%)明顯高於其他產業,與作業辦法要求食品工業、化學工業、金融保險業,以及餐飲收入占營業收入 50% 以上的公司,就產業別指標取得會計師確信的
把永續揭露
用 Syber 管理章節分工、指標資料、審核紀錄與揭露進度,把 IFRS、SASB、GRI 等要求落到團隊
下一步怎麼判斷先把文章中的揭露要求轉成章節、資料來源與負責人;若會牽涉多人協作、版本控管與查證,再評估是否需要報告書