
-
台灣
上市櫃 永續報告書 第三方 確信 與範疇三 揭露 研究(2026) 2025 年度上市櫃永續報告書中,45.4% 列有第三方查證或確信、25.5% 由會計師事務所確信,合理確信只有 2 家;ESG 開放資料 1,962 家中,65.6% 已揭露範疇三。本頁附歷年與各產業比較、資料包與
驗算程式。 -
範疇一
二三 是 什麼? 範疇三 15 類、 ISO 對照 與揭露現況 範疇一、二、三依排放源與企業的關係分類。逐一說明三個範疇的判斷方式、範疇三 15 類與 ISO 14064-1 類別對照,並以 2025 年開放資料看上市櫃公司的範疇三
揭露落差。 -
中小企業
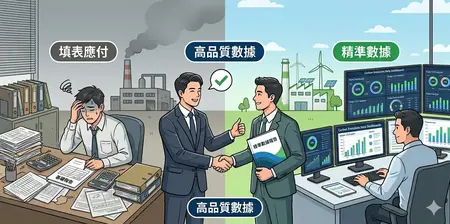
如何 滿足 客戶的 碳盤查 要求? 從「 填表 應付」 到「 精準 數據」, 一文 看 懂 如何 交付 高品質的 碳盤查數據! 中小企業面對客戶提出的碳盤查要求,關鍵在於提供高品質且可信的數據。透過實地調查強化數據的準確性與完整性,才能有效回應客戶期待,穩定訂單來源,並逐步累積長期合作的信任基礎。本文將深入解析供應鏈碳盤查的實務操作,說明如何藉由實地物料調查提升供應商數據品質,並結合實際專案成果,協助企業強化與客戶之間的合作韌性,邁向更穩健的
永續發展。 -
依
你 正在 處理的 事, 選 一個開始 找同業報告永續報告書資料庫免費搜尋台灣企業 ESG 報告書(10,000+ 份報告)。找同業報告 → 選型指南台灣 ESG 報告書軟體選型指南比較 ESG 報告書系統的功能與費用,再決定要用哪一種工具。看 選型指南 → Syber讓 Syber 協作揭露章節分工、資料蒐集、AI 初稿與審核紀錄。看 Syber 報告流程 → -
碳盤查
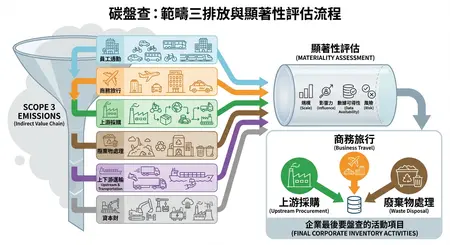
「顯著性 評估」 如何 做? 企業 永續 發展的 關鍵指南 當企業開始準備碳盤查時,多數承辦人第一反應往往是:蒐集資料、建表、計算。然而真正決定盤查品質與效率的不是「蒐集多少資料」,而是「找出哪些排放源值得蒐集」。這項步驟,被稱為碳盤查的顯著性評估(Significance Assessment)。 顯著性評估可視為整個盤查的方向盤,協助企業辨識高排放、高風險、高關注的核心活動,使後續資料蒐集更聚焦,也避免不必要的時間與人力投入。本文將帶你理解顯著性評估的目的、指標、操作方式,透過系統快速完成鑑別並串接到後續
盤查流程。
AI 對話暫時無法載入,請再試一次。