
全体の枠組みと環境(E)、社会(S)、ガバナンス(G)の3分野から、今回の大きな制度変更と企業が注目すべき課題を詳しく解説します。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
Sustaihub(永訊智庫)のポイント
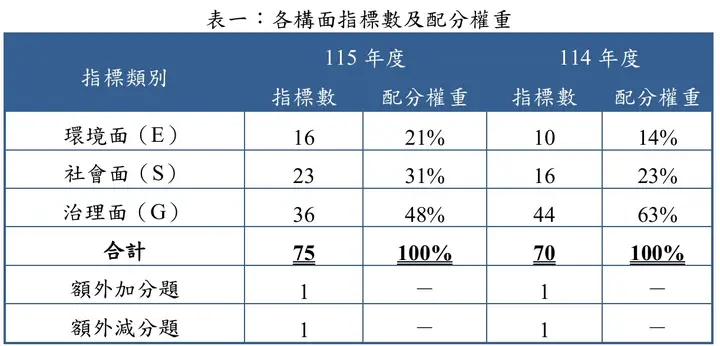
- 台湾証券取引所(TWSE、證交所)の「ESG評価」(ESG評鑑)は2026年度(民国115年度)から「コーポレートガバナンス評価」(公司治理評鑑)に代わるもので、指標は計75項目、配点比率は環境21%、社会31%、ガバナンス48%です。
- 指標は12項目を追加、17項目を修正、7項目を削除し、5項目で設問形式を変更しました。環境分野では廃棄物管理、循環経済、エネルギー、生物多様性、自然由来の炭素吸収源などの項目が加わりました。
- ガバナンス分野ではG-33に追加的な加点要件として、SASB基準を参考に業種別指標情報を開示し、第三者の保証を取得することが加わりました。G-30は、最高サステナビリティ責任者を設置し、定期的に取締役会へ報告することを追加的な加点要件としています。
- 第1回(民国115年度)ESG評価の結果は2027年4月末までに公表される予定です。公表済みの第12回コーポレートガバナンス評価は民国114年度の過去の結果であり、第1回ESG評価の順位として扱うことはできません。
SustaihubがSustaihub サステナビリティレポートデータベースに収録された2025報告年度のTWSE・TPEx上場企業2,023社のサステナビリティレポートを分析したところ、45.4%が第三者による検証または保証を記載していました(「記載」とは、申告データの検証・保証機関欄に記入があることを指し、保証がレポート全体に及ぶことを意味しません)。これはサステナビリティレポート自体の検証・保証ですが、G-33など第三者保証に関わる指標を準備する際、同業他社における検証の普及度を測る参考になります。Sustaihubの年次統計でも、会計事務所による保証を受けたサステナビリティレポートは、2023報告年度の326社から2024年に447社、2025年に515社へと増えています(同期間の作成企業数は1,120社から2,023社に増加)。
本稿は2026年10月6日に更新しました。過去の指標からの移行、歴代結果の参照先、第1回ESG評価の結果公表日程を補足しました。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
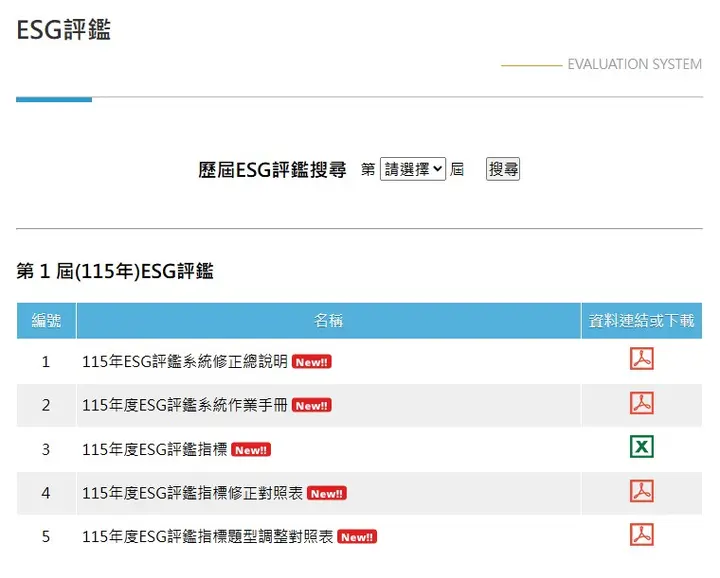
世界のサステナビリティの潮流と投資市場の需要に対応するため、台湾証券取引所(Taiwan Stock Exchange、TWSE)は2025年10月に「ESG評価」を公表し、2026年度(民国115年度)から従来の「コーポレートガバナンス評価」に代えて導入します。
新制度は既存の評価枠組みとプロセスを引き継ぎつつ、対象範囲を環境(E)、社会(S)、ガバナンス(G)の3分野、計75指標に拡大し、TWSE・TPEx上場企業の持続可能な発展に関する各側面の実績を総合的に評価します。
この評価制度は、市場にサステナビリティを重視する文化を築き、投資家が企業のESG実績をより効果的に把握して、サステナブル投資の意思決定に活用できるようにするものです。同時に、企業のサステナビリティガバナンスの実践と情報開示の透明性向上を促し、SASB、TCFD、ISSBなどの国際的なサステナビリティ評価基準への段階的な対応を目指しています。
以下では、全体の枠組みと環境(E)、社会(S)、ガバナンス(G)の3分野から、今回の大きな制度変更と企業が注目すべき課題を詳しく解説します。
評価の枠組み
今回のESG評価の最大の変更点は、評価枠組みの全面的な再編です。TWSEは従来の「コーポレートガバナンス評価」の4分野である「株主権益の保護と株主の平等な取扱い」「取締役会の構成と運営の強化」「情報透明性の向上」「持続可能な発展の推進」を、「環境(E)」「社会(S)」「ガバナンス(G)」の3分野に統合し、国際的に主流のESG枠組みに近づけています。
配点比率も調整され、環境21%、社会31%、ガバナンス48%となります。指標は12項目を追加、17項目を修正、7項目を削除し、5項目で設問形式を変更しました。配点と内容から、ガバナンスを中核としつつ、環境管理と社会的責任も重視していることが分かります。企業のサステナビリティの制度的基盤であるガバナンスは引き続き得点の鍵となる一方、環境・社会の比重拡大は、ESG全体の実績を統合的に評価する方向への変化を示しています。
環境(E):資源効率、生物多様性、自然由来の炭素吸収源に重点
環境(E)では、従来の水資源と廃棄物の指標を分離し、廃棄物管理、循環経済、エネルギー、生物多様性、自然由来の炭素吸収源などを追加しました。全体として、資源利用効率と自然資本管理をより重視し、国際的な潮流に応じて生物多様性保全と自然由来の炭素吸収源に焦点を当てています。その方向性はGRIの最新枠組みとTNFD(自然関連財務情報開示の枠組み)の発展動向に沿っています。
具体的な更新項目は次のとおりです(出典:台湾証券取引所コーポレートガバナンスセンター):
- 「水資源」と「廃棄物」の関連指標を分離:例えばE-4を「用水削減の管理方針を策定」、E-5を「過去2年間の用水量を開示」に修正。
- 廃棄物管理と循環経済の指標を追加:E-6「循環経済または廃棄物管理の推進方針と関連施策を策定・開示」、E-7「過去2年間の廃棄物総重量を開示」を追加。
- エネルギー利用の開示指標を追加:E-9「過去2年間のエネルギー利用状況を開示」。
- 生物多様性と自然由来の炭素吸収源の指標を追加:E-14「生物多様性に関する方針またはコミットメントを策定・開示し、実施状況を説明」、E-15「自然由来の炭素吸収源を推進する戦略と施策を策定・開示し、実施状況を説明」。
- サプライヤーの環境管理の開示を強化:E-16「サプライヤー管理方針において、環境保護などの課題についてサプライヤーに遵守を求める規範と実施状況を開示」を追加。
社会(S):人権保護の深化
社会(S)の今回の更新には、人権課題の深化、投資家とのエンゲージメント、新興企業への投資、家庭に配慮した施策などが含まれ、サプライヤー管理指標の強化など、追加的な加点条件も設けられました。全体として、人権保護の深化とサプライチェーン全体への労働者の権益保護の拡大を重視し、従業員の権益保護に加えて、上流・下流のパートナーに対する人権管理の実践。
も企業に促しています。具体的な更新項目は次のとおりです(出典:台湾証券取引所コーポレートガバナンスセンター):
- 人権保護と人権デューデリジェンスの深化:S-1を「人権保護方針の内容と責任部門を定め、開示」に修正し、S-2「人権デューデリジェンスのプロセスと実施状況を定め、開示」を追加。
- 投資家とのエンゲージメントの開示指標を追加:S-6「投資家との対話状況、投資家の質問と会社の回答の重要な内容を開示」。
- 革新的なスタートアップを支援:S-11「台湾国内の革新的なスタートアップへの投資状況を開示」を追加。
- 結婚・出産・育児や家族のケアに配慮した施策の推進:S-17「結婚・出産・育児または家族のケアに配慮した職場環境施策の実施状況と効果を開示」を追加。
- 人材統計の透明性を強化:S-23「性別・年齢別に過去2年間の離職率を開示し、変化の傾向と原因を説明」を追加。
追加的な加点要件を設定:例えばS-16は、台湾の新労働者退職年金制度における使用者拠出が法定水準を上回る場合の加点項目です。サプライヤー管理の社会分野の指標を分離し、S-15を「サプライヤー管理方針において、労働安全衛生、労働者の人権、情報通信セキュリティ、プライバシー保護などについて遵守を求める規範と実施状況を開示」に修正。
ガバナンス(G):既存規範を引き継ぎ、サステナビリティのガバナンス機能を継続重視
ガバナンス(G)の変更は比較的限定的で、主として既存の法令とコーポレートガバナンス評価の枠組みに準拠しています。女性取締役比率、取締役会の運営、情報透明性などが含まれ、従来の評価の趣旨を引き継ぎ、ガバナンス構造の健全性と継続的な改善を重視しています。
具体的な更新項目は次のとおりです(出典:台湾証券取引所コーポレートガバナンスセンター):
- 取締役会構成の修正:G-15を「すべての独立取締役の連続任期が3期を超えない」に修正。また、従来の「取締役会に少なくとも1名の異なる性別の取締役を含む」は基本得点項目ではなく加点項目(G-11)とします。
- 自己株式取得の開示要件を強化:G-25「従業員への譲渡を目的とした自己株式取得の平均実行率が90%以上、または期間満了・実行完了後に取得期間中の日々の実際の実行状況を開示」を追加。
- サステナビリティガバナンスの仕組みを強化:G-30に追加的な加点要件「最高サステナビリティ責任者(または同等の職位)を設置し、持続可能な発展に関する業務を遂行して定期的に取締役会へ実施状況を報告」を追加。
- サステナビリティ情報開示の品質向上:G-33に追加的な加点要件「SASB基準を参考に開示する業種別指標情報について、第三者の保証を取得」を追加。
- 指標の文言・設問形式を調整:G-1(報酬方針と実績の関連付けの開示)、G-5(株主総会のライブ配信または録音・録画の開示)、G-13(取締役間の親族関係や同一企業内部の関係の開示)などを修正し、実務上の識別力が低い一部の指標を削除・統合。
今後の展望:評価の方向性と企業への提言
「コーポレートガバナンス評価」から「ESG評価」への正式な転換は、台湾の持続可能な発展のガバナンスにとって重要な節目であり、国際基準への対応が加速していることを示します。新たな枠組みではガバナンスが引き続き中核を担うほか、環境と社会的責任も政府の評価体系の重点領域に正式に位置付けられ、政策面から企業のサステナビリティ行動に対する期待が包括化・制度化しています。今後、情報開示と管理実務における台湾と国際社会の差は徐々に縮小すると見込まれます。
環境・社会の課題を既存のガバナンス評価に統合することは、個別に分散したテーマを独立評価する方式から、深い統合と長期的な追跡へ向かうことも意味します。この枠組みは、政府や産業界が他のサステナビリティ課題の指標を策定する際にも、重要な参考モデルとなる可能性があります。
企業への提言:
- 現状とギャップの把握:最新のESG評価枠組みに基づき、現在の指標実績と制度上の不足、特に環境・社会分野の新指標を確認することを推奨します。
- ガバナンスの改善を優先:短期的には、取締役会の機能、情報開示の品質、リスク管理の仕組みなど社内ガバナンスの強化を最優先とし、その後の環境・社会戦略を進める基盤とすべきです。
- 中長期の統合計画:部門横断のESG管理の仕組みを段階的に導入し、サステナビリティ目標と企業戦略を結び付けることで、将来のより高度な統合評価に向けた基盤を築けます。
企業はISSB、GRI、TNFDなど国際的なサステナビリティ枠組みの更新や動向にも継続的に注目し、データ開示と管理の仕組みを早期に整備する必要があります。世界の潮流をいち早く捉えて企業戦略に組み込むことで、将来の調整コストを抑えるとともに、サステナビリティ評価や国際投資家の注目に対して、先見性と競争力を示せます。
民国114年度のコーポレートガバナンス評価からESG評価への移行
2025年度(民国114年度、第12回)は引き続きコーポレートガバナンス評価であり、4分野70指標、追加9項目、修正11項目、削除14項目、設問形式の調整4項目で構成されていました。当時の配点比率は株主権益16%、取締役会の構成と運営25%、情報透明性10%、持続可能な発展の推進49%です。この比率を民国115年度のESG評価に当てはめることはできません。
民国114年度の環境関連の調整には、スコープ3排出、インターナルカーボンプライシング、エネルギー管理計画とその検証が含まれ、スコープ1・2の排出と検証、2030年の排出削減目標、環境管理制度、グリーン投資の開示も強化されました。社会関連では従業員研修、満足度調査、個人情報保護、消費者の権益が対象となりました。ガバナンス関連では企業価値向上策、取締役会レベルのサステナビリティ委員会、SASB業種別情報の加点項目から基本得点要件への変更が含まれます。
これらは民国114年度の指標の歴史的経緯です。民国115年度からは本稿上部のE・S・Gの3分野75指標に変更されています。当該年度の評価準備では、TWSEのESG評価特設ページに準拠してください。過去の指標の詳細は民国114年度コーポレートガバナンス評価指標を公表:持続可能な発展の配点比率を49%へ引き上げに掲載されています。結果の振り返りは歴代コーポレートガバナンス評価結果および第12回コーポレートガバナンス評価結果の解説をご覧ください。
公式出典:第12回指標の説明。
第1回ESG評価の結果公表スケジュールと確認方法
第1回は2026年度(民国115年度)のESG評価で、TWSEは2027年4月末までに結果を公表する予定です。本稿の更新時点では正式な結果はまだ公表されていません。公表後はTWSEのESG評価特設ページで確認してください。公表済みの第12回コーポレートガバナンス評価は民国114年度の過去の結果であり、第1回ESG評価の順位として扱うことはできません。日程の出典:TWSEの第12回表彰および新制度の説明。
よくある質問
すべて見る台湾証券取引所のESG評価制度はいつ正式に始まりますか?
台湾証券取引所のESG評価制度は2026年度(民国115年度)から正式に開始され、従来のコーポレートガバナンス評価に代わります。世界のサステナビリティの潮流と投資市場の需要に対応し、投資家が企業のESG実績をより効果的に把握できるようにすることを目的としています。
新しいESG評価の環境・社会・ガバナンスの配点比率はどうなっていますか?
新しいESG評価制度の配点比率は、環境21%、社会31%、ガバナンス48%です。ガバナンスが引き続き得点の中核である一方、環境と社会の課題の重要性が徐々に高まっていることを示しています。
ESG評価制度にはどのような環境指標が追加されましたか?
環境分野では廃棄物管理、循環経済、エネルギー利用、生物多様性、自然由来の炭素吸収源など複数の指標が追加されました。具体例はE-6「循環経済または廃棄物管理の推進方針と関連施策を策定・開示」、E-14「生物多様性に関する方針またはコミットメントを策定・開示し、実施状況を説明」です。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。