
GHGインベントリは「排出はどこから来て、合計でどれだけか」に答えるものです。法定の算定・登録、炭素費、顧客要請はそれぞれ条件が異なり、邊・源・算・報・查の各段階で追跡可能な成果物を残す必要があります。Sustaihub(永訊智庫)が2025年度の上場・店頭公開企業2,023社のサステナビリティ報告書を集計したところ、45.4%が第三者検証または保証を記載していました。
読後にまず確認すること 排出係数、ISO 14064、CBAM、炭素データのために読んでいる場合、次は活動データ、係数のバージョン、エビデンスを追跡できるかを確認します。
目次
GHGインベントリ(碳盤查)とは、企業が明確な期間と境界の中で、温室効果ガスの排出源、活動量データ、算定結果を「排出量インベントリ(排放清冊)」として整理し、「排出はどこから来て、合計でどれだけか」に答える作業です。実際の作業範囲を左右するのは、このインベントリを誰に提出するかです。提出先が主管機関なのか、顧客なのか、社内なのかによって、境界、報告様式、検証の要否が変わります。以下では、法定対象の判断方法、「邊・源・算・報・查」の5段階それぞれで残すべき成果物、方法と検証の進め方を順に整理します。自社の算定をどの段階から始めるべきか、どの作業をコンサルタントやシステムに任せるべきかを判断する材料としてご活用ください。
組織のGHGインベントリと製品カーボンフットプリントは算定対象が異なる
企業のGHGインベントリは「組織」を対象とし、主に ISO 14064-1 と GHG Protocol が用いられます。会社や工場など組織境界内の排出源、エネルギー、その他該当する活動量データを扱います。一方、製品カーボンフットプリントは ISO 14067 に基づき、特定の製品やサービスのライフサイクルに沿って、原材料、製造、配送、使用、廃棄などの段階を算定します。前者は会社の排出構造を可視化し、後者は一つの製品の排出情報に答えるもので、互いに代替はできず、会社全体の排出量を製品の数値として使うこともできません。顧客から問い合わせがあった際、まず確認すべきは、相手が求めているのがどちらの結果かという点です。
どの企業に義務があるのか:法定算定・炭素費・顧客要請はそれぞれ条件が異なる
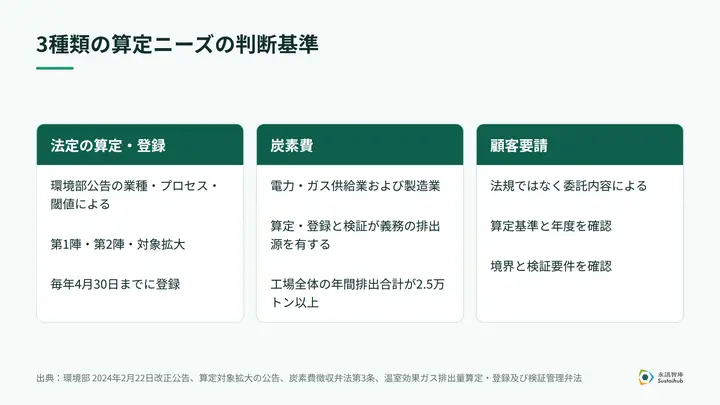
法定の算定・登録義務は、環境部が公告する業種、製造プロセス、閾値によって決まり、企業規模や上場の有無だけでは判断できません。2024年2月22日の改正公告によると、「第1陣」には発電、鉄鋼、石油精製、セメント、半導体、TFT-LCDなどの指定プロセスと、工場全体の化石燃料燃焼による年間排出量が2.5万トンCO₂eに達する排出源が含まれます。指定プロセスについては付表の条件も確認が必要で、同じ業種の工場がすべて対象になるとは限りません。「第2陣」は2023年1月1日から、化石燃料燃焼による直接排出と電力使用による間接排出の合計が2.5万トンCO₂eに達する製造業を対象としており、適用開始日は環境部の公告要旨で確認できます。過去年度の申告期限は、現行の期限と分けて読む必要があります。
この2つのリストとは別に、算定対象拡大の公告と業種別ガイドラインが、条件に該当するサービス業、運輸業、病院、大学・専門学校、製造業もカバーしています。これらの対象は、前述の2つのリストだけでは判断できません。
「炭素費(碳費)」は別の条件で判断します。炭素費徴収弁法(碳費收費辦法)第3条によると、徴収対象は、算定・登録および検証が公告で義務付けられた排出源を有し、かつ工場全体の直接排出と電力使用による間接排出の年間合計が2.5万トンCO₂eに達する電力・ガス供給業および製造業です。いずれか一つの義務に該当しても、ほかの義務も同様に該当するとは限りません。顧客アンケートの場合、要求の根拠は法規ではなく委託内容にあります。アンケートを受け取ったら、相手が採用する算定基準、対象年度、境界、検証要件を確認しておくと、用途に合ったインベントリを提出できます。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
邊・源・算・報・查:5つの段階でそれぞれ何を残すか
経済部(經濟部)の「2025企業ネットゼロ行動ハンドブック」(2025企業淨零行動手冊)は、算定の作業順序を「邊(境界)・源(排出源)・算(算定)・報(報告)・查(検証)」で示しています。5文字は覚えやすいものの、実務で重要なのは各段階で残す成果物です。後のレビューや検証では、必ずこれらの文書に立ち返ることになるためです。
| 段階 | 完了すべき作業 | 残す成果物 |
|---|---|---|
| 邊:境界の確定 | 組織、工場、算定期間を確定する | 境界の説明、拠点リスト、担当窓口 |
| 源:排出源の特定 | 採用する方法に基づき、燃焼、プロセス、漏えい、間接排出を特定する | 設備リスト、排出源リスト、データの出所 |
| 算:排出量の定量化 | 活動量データ、排出係数、単位を確認したうえで算定する | 個別の計算表、係数の出典、原始証憑 |
| 報:インベントリと報告書 | 結果、方法、前提、除外理由を取りまとめる | 相互に整合したインベントリと算定報告書 |
| 查:レビューと検証 | 自社でレビューし、義務または委託に応じて第三者検証を手配する | 訂正記録と該当する検証文書 |
実務で最も誤りが起きやすいのは境界設定で、境界の区分方法はGHGインベントリの境界設定方法の解説が参考になります。「算」は最も簡略化されがちな段階です。排出係数法を採る場合は「活動量データ × 排出係数」として理解できますが、燃料の発熱量、単位換算、ガスごとの地球温暖化係数がいずれも結果に影響します。温室効果ガス排出量算定・登録及び検証管理弁法(溫室氣體排放量盤查登錄及查驗管理辦法)第4条は物質収支法や直接測定法なども挙げており、すべての排出源に同じ掛け算を当てはめるわけではありません。係数のバージョンと適用年度については、排出係数のバージョンと適用年度をご参照ください。
データの分担としては、財務部門が電気料金や購買の証憑を提供し、工務部門が設備と燃料のデータを確認し、各拠点がデータの欠落を説明し、最後に算定責任者が年度と単位を一括で照合します。すべての数値を元の使用量までたどれてはじめて計算を再現でき、結果の高低を議論する根拠も得られます。
ISO 14064-1かGHG Protocolか:方法はデータ収集前に確定する
「GHGインベントリを行う」ことは「何らかの認証書を取得する」ことと同じではありません。ISO 14064-1は組織レベルの定量化と報告の規格であり、GHG Protocol も企業の排出量インベントリの方法とガイダンスを提供しています。どちらを採用するかは提出の目的によって決まります。
法定の算定では、環境部の法規と算定作業ガイドラインに優先的に従い、法規に定めのない事項についてのみ該当規格を参照します。任意に選んだ規格で法定登録の内容を置き換えることはできません。顧客や開示の枠組みに別の要求がある場合は、規格、版、組織境界、報告範囲を一つの要件表にまとめて項目ごとに照合します。データ収集の前に方法を明確にしておく方が、算定後に分類を組み替えるよりはるかに管理しやすくなります。2つの方法の組み合わせ方はISO 14064とGHG Protocolの比較で解説しています。
検証の進め方:法定期限と上場・店頭公開企業の保証の現状
法定の算定・登録には2つの固定期限があります。同管理弁法第6条、第8条、第9条によると、原則として毎年4月30日までに前年度のインベントリと報告書を登録する必要があります。公告で検証が指定されている場合は、環境部の許可を受けた検証機関による検証を受け、10月31日までに検証結果をアップロードしなければなりません。個別の適用関係や主管機関が別途承認した事項については、公式の要求が優先します。
法定検証とは別に、サステナビリティ報告書(永續報告書)の第三者検証・保証はもう一つの系統であり、両者を混同すべきではありません。Sustaihubが2025年度の上場・店頭公開企業2,023社のサステナビリティ報告書を集計したところ、45.4%(918社)が第三者検証または保証を記載しており、会計事務所による保証は25.5%(515社)、「合理的保証」を採用したのはわずか2社でした。この比率は2023年度には59.9%(1,120社)でしたが、2024年度は43.5%に低下しました。主な要因は作成義務がすべての上場・店頭公開企業に拡大され、作成企業数が1,120社から1,940社に増えたことであり、既存の企業が保証をやめたわけではありません。なお、「記載あり」は申告データの欄に値があることを示すにすぎず、保証範囲が報告書全体に及ぶかどうかは、各報告書の保証声明を確認する必要があります。
法定検証であれ報告書の保証であれ、提出前のセルフレビューが補正の多寡を左右します。インベントリと報告書の総量が一致しているか、各排出源を証憑までたどれるか、係数に適用年度が明記されているか、欠落データの扱いが説明されているかを確認します。第三者から訂正の指摘を受けたら、インベントリと報告書を同時に更新して前後の版を保存し、後任者が調整の理由を把握できるようにしておきます。
自社対応・コンサルタント・システム:総額より役割分担が重要
3つの方法は組み合わせることができ、違いは誰がどの部分を担うかにあります。算定方法とデータ責任者がすでにいる企業は自社で整理でき、要となるのは誰が境界、係数、計算式、証憑を確認するかです。範囲の判定や作業方法の構築に支援が必要な場合はコンサルティングが適しており、比較の際は教育、現地での指導、文書修正がサービスに含まれるかを確認します。システムはデータ整理と算定を支援するもので、自社のデータで試してみるのが、結果とその根拠を確かめる最も確実な方法です。いずれを選んでも、元データは自社で確認し、正式な検証は第三者機関が行います。
見積もりを比較する際は、社内工数、コンサルティング、ツール、第三者検証を項目別に分け、各社に同じ年度・同じ境界で見積もりを依頼します。拠点、データ範囲、検証サービスが異なる見積もりを最低総額だけで比べても意味はありません。ここでは一般的な工期や固定価格は示しません。スケジュールは拠点、排出源、データの欠落、提出要件に基づいて書面で計画を取り、算定完了、文書訂正、第三者検証をそれぞれ別にカレンダーへ組み込むことをお勧めします。比較項目はGHGインベントリシステムの選定比較が参考になります。
SustaihubのDCarbon GHGインベントリシステムは、組織のGHGインベントリの自動化、AI証憑アシスタント、ルートの自動スクリーンショット、AIによる算定報告書作成、製品カーボンフットプリントの算定に対応し、ISO 14064-1とISO 14067に準拠しています。システムはデータ整理と算定を担い、報告書の草案は企業がレビューし、正式な検証は第三者機関が行います。電気料金や燃料などの代表的な証憑を使って試算すると、自社のデータに合うかどうかが最もよくわかります。
関連記事:サステナビリティ報告書、IFRS、GHGインベントリ、炭素費のスケジュールを一覧で確認したい場合は台湾サステナビリティ法規の要点まとめを、算定の要請がサプライチェーンの顧客から来ている場合は、使えるデータの提出方法を扱った中小企業が顧客のGHGインベントリ要請に応えるにはをご覧ください。
GHGインベントリの次に直面しやすい課題
組織のGHGインベントリを終えた企業は、通常、法定登録の期限、炭素費の試算、スコープ3のデータ、製品カーボンフットプリント、そしてネットゼロやカーボンニュートラルの目標設定に向き合うことになります。以下の記事はこの順序で整理しているので、最も急ぐテーマから読み進めてください。
- 温室効果ガスの算定・登録:対象の判断、年度ごとの期限と作業ガイドライン
- スコープ1・2・3とは?スコープ3の15カテゴリ、ISOとの対応と開示の現状
- カーボンフットプリントとは?製品の算定、係数の調べ方、カーボンラベルの申請
- 炭素費とは?年間排出100,000トンの工場で料率と控除を試算
- カーボンクレジットとは?台湾の取引、価格、炭素費10%控除の試算
- ネットゼロとは?台湾の2050年ネットゼロ経路、法制化と企業目標
- カーボンニュートラルとは?ISO 14068の改訂と環境部の宣言ガイドライン
- 台湾サステナビリティ法規スケジュール総覧:算定、炭素費、報告書、IFRS、評価
- ESG用語集:サステナビリティと炭素管理の27用語の定義と公式出典
よくある質問
すべて見るGHGインベントリとは何ですか?
明確な期間と境界の中で、温室効果ガスの排出源、活動量データ、算定結果、裏付け資料を整理して組織の排出量インベントリを作成し、排出がどこから来て合計でどれだけかに答えるものです。
GHGインベントリが義務となるのはどの企業ですか?
環境部が公告する第1陣・第2陣の算定・登録および検証対象と、算定対象拡大の公告の条件を確認する必要があります。炭素費は炭素費徴収弁法第3条に基づいて別途判断し、顧客要請は委託内容に基づいて確認します。
GHGインベントリの手順を教えてください。
邊・源・算・報・查の順に、境界の確定、排出源の特定、排出量の定量化、インベントリと報告書の作成、自社レビューと該当する第三者検証を進めます。
炭素データを監査可能なプロセスへ
DCarbonで設定した排出係数に基づいて算定し、活動データとエビデンスを整理することで、インベントリデータを追跡・レビューでき、顧客の要請にも対応できる状態にします。
次のステップの判断方法まず記事内の規制要件や係数要件をデータ一覧に整理します。データが拠点や部門をまたぐ場合、または検証が必要な場合は、システムで管理すべきかを検討します。