
2025報告年度の上場企業のサステナビリティ報告書では、45.4%が第三者検証または保証を記載し、25.5%が会計事務所による保証を受けていました。合理的保証は2社のみです。ESGオープンデータの1,962社のうち、65.6%がスコープ3を開示しています。本ページでは年度別・産業別の比較、データパック、検証用プログラムを掲載しています。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
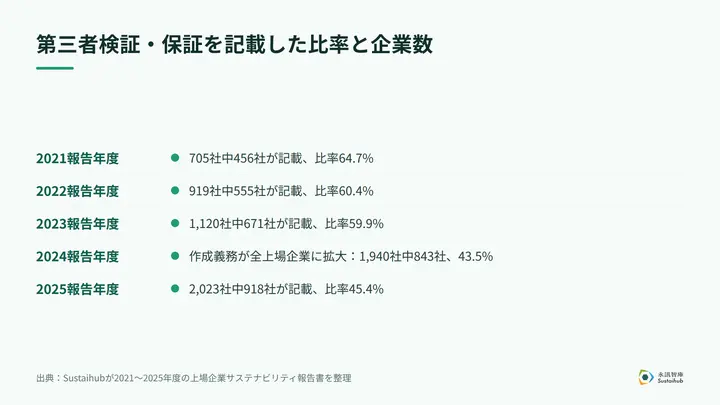
2025報告年度に上場企業2,023社が提出したサステナビリティ報告書のうち、45.4%(918社)が第三者検証または保証を記載し、25.5%(515社)が会計事務所による保証を受けていました。「合理的保証」を得たのはわずか2社です。台湾証券取引所(TWSE、證交所)と台湾証券櫃檯買売センター(TPEx、櫃買中心)が公開する2025年のESGオープンデータでは、65.6%(1,962社中1,288社)がスコープ3排出量を開示しています。
2024年以降に第三者検証または保証の比率が下がったのは、主にサステナビリティ報告書の作成義務がすべての上場企業に広がり、作成企業数が1,120社から1,940社に増えたためで、既存の作成企業が保証をやめたわけではありません。本調査はSustaihub(永訊智庫)が公開された提出データを整理したもので、データ取得日は2026年10月6日です。原データと検証用プログラムは下記からダウンロードでき、本ページのすべての数値を再計算できます。
主な調査結果
- 新たに作成を始めた企業によって保証比率が希薄化。2023年は1,120社中59.9%が第三者検証または保証を記載していましたが、2024年は作成企業が1,940社に増え、比率は43.5%に低下しました。2025年は45.4%に回復しています。
- 法令で会計事務所の保証が求められる産業は、保証比率が明らかに高い。報告数30件以上の産業では、化学工業(100%)、食品工業(97.1%)、金融保険業(95.9%)、観光・ホスピタリティ(59.6%、飲食収入の比率が高い企業に適用)の会計事務所による保証比率が、他の産業を明らかに上回っています。これは、上場会社サステナビリティ報告書作成・提出作業弁法(上市公司編製與申報永續報告書作業辦法)が、食品工業、化学工業、金融保険業、および飲食収入が営業収入の50%以上を占める企業に対し、産業別指標について会計事務所の保証を取得するよう求めている規定と一致しており(台湾証券取引所の作業弁法Q&A集、2026年5月18日版)、本データの信頼性を裏付ける傍証にもなります。
- 合理的保証はごく少数。2023~2025年に合理的保証を得たのは毎年2~3社にとどまり、残りは限定的保証か、保証水準の記載がありません(2022年以前の提出データには保証水準の欄がありません)。
- スコープ3開示は過半に達したが、産業間の差は大きい。報告数30件以上の産業では、金融保険業(100%、対応するオープンデータは31社)、海運業(84.8%)、鉄鋼業(79.6%)、通信ネットワーク業(77.2%)が高く、観光・ホスピタリティ(39.2%)、繊維(46.2%)、ホーム・リビング(46.9%)が低くなっています。
- 再生可能エネルギー使用率は依然として低い。オープンデータで再生可能エネルギー使用率を記入した702社の中央値は1.6%です。報告数30件以上の産業では、コンピュータ・周辺機器業(14.0%)と金融保険業(15.5%)が明らかに高くなっています。
作業弁法の提出要件とスケジュールはサステナビリティ報告書作業弁法の最新改正:上場企業の提出ポイントとスケジュールを、IFRSサステナビリティ開示基準(IFRS永續揭露準則)への移行におけるスコープ3の扱いはIFRS第3段階の調整と金融監督管理委員会(金管會)の経過措置をご覧ください。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
表1:第三者検証・保証の推移(2021~2025報告年度)
| 報告年度 | 企業数 | 第三者検証または保証あり | 比率 | 会計事務所による保証 | 比率 | 合理的保証 |
|---|---|---|---|---|---|---|
| 2021 | 705 | 456 | 64.7% | 209 | 29.6% | — |
| 2022 | 919 | 555 | 60.4% | 244 | 26.6% | — |
| 2023 | 1,120 | 671 | 59.9% | 326 | 29.1% | 3 |
| 2024 | 1,940 | 843 | 43.5% | 447 | 23.0% | 2 |
| 2025 | 2,023 | 918 | 45.4% | 515 | 25.5% | 2 |
「—」:2022年以前の提出データには保証水準の欄がありません。2024年度に企業数が1,120社から1,940社に増えたことが、比率低下の主因です。会計事務所による保証を受けた企業は同期間に326社から447社に増え、2025年には515社となりました。
表2:2025報告年度の産業別比較(報告数30件以上の産業)
「第三者検証または保証」「会計事務所による保証」は2025年度の報告数を分母としています。「スコープ3開示」と「再生可能エネルギー使用率の中央値」はESGオープンデータに基づき、「対応するオープンデータ企業数」を範囲としています。
| 産業 | 2025年度報告数 | 第三者検証または保証 | 会計事務所による保証 | 対応するオープンデータ企業数 | スコープ3開示 | 再生可能エネルギー使用率の中央値 |
|---|---|---|---|---|---|---|
| 電子部品業 | 212 | 40.1% | 17.0% | 210 | 72.4% | 4.4% |
| 半導体業 | 205 | 42.4% | 13.2% | 202 | 74.8% | 1.3% |
| バイオ・医療業 | 155 | 32.3% | 16.8% | 150 | 51.3% | 0.0% |
| オプトエレクトロニクス業 | 119 | 33.6% | 10.1% | 115 | 65.2% | 2.4% |
| コンピュータ・周辺機器業 | 112 | 48.2% | 8.9% | 110 | 70.9% | 14.0% |
| その他 | 102 | 41.2% | 27.5% | 96 | 54.2% | 1.3% |
| 電機機械 | 98 | 36.7% | 14.3% | 98 | 65.3% | 1.0% |
| その他電子業 | 97 | 39.2% | 12.4% | 94 | 68.1% | 4.7% |
| 通信ネットワーク業 | 92 | 40.2% | 13.0% | 92 | 77.2% | 6.0% |
| 建材・建設 | 87 | 37.9% | 23.0% | 87 | 58.6% | 0.0% |
| 繊維 | 52 | 25.0% | 13.5% | 52 | 46.2% | 1.5% |
| 観光・ホスピタリティ | 52 | 61.5% | 59.6% | 51 | 39.2% | 0.0% |
| 金融保険業 | 49 | 98.0% | 95.9% | 31 | 100.0% | 15.5% |
| 鉄鋼業 | 49 | 63.3% | 36.7% | 49 | 79.6% | 1.3% |
| 情報サービス業 | 45 | 35.6% | 15.6% | 44 | 59.1% | 1.2% |
| グリーンエネルギー・環境 | 43 | 41.9% | 25.6% | 41 | 65.9% | 8.3% |
| 化学工業 | 42 | 100.0% | 100.0% | 42 | 71.4% | 0.4% |
| 自動車工業 | 42 | 42.9% | 28.6% | 42 | 76.2% | 0.6% |
| 電子部品流通業 | 36 | 38.9% | 25.0% | 36 | 58.3% | 0.1% |
| デジタル・クラウド | 35 | 31.4% | 25.7% | 35 | 54.3% | 1.8% |
| 食品工業 | 34 | 97.1% | 97.1% | 33 | 66.7% | 0.1% |
| 海運業 | 33 | 51.5% | 18.2% | 33 | 84.8% | 0.3% |
| ホーム・リビング | 33 | 27.3% | 24.2% | 32 | 46.9% | 3.0% |
報告数が30件未満の産業(証券、セメント工業、製紙工業など)は、データパック内のby_industry_2025.csvをご覧ください。サンプルが5社未満の指標は算出していません。
データと方法
- 報告書データ:SustaihubのSustainAIサステナビリティ報告書データベースにある台湾上場企業のサステナビリティ報告書データ(2009~2025報告年度)。各項目は公開情報観測所(MOPS、公開資訊觀測站)とESGデジタルプラットフォーム(ESG數位平台)の提出データに基づきます。同一企業・同一年度に複数の記録がある場合は1件のみ残し(訂正版があれば訂正版を採用)、10,154企業・年度となりました。個別企業の報告書原本はサステナビリティ報告書データベースで企業、産業、年度ごとに検索できます。
- 第三者検証または保証:2023年以降の提出データは「検証機関」と「保証機関」が別の欄になっており、いずれかに記載があれば計上しています。2022年以前は単一の欄(例:「なし」「会計事務所:○○」「その他の検証機関:○○」)で、「なし」または空欄は計上していません。
- 会計事務所による保証:2023年以降は「保証機関」に記載がある場合、2022年以前は欄に「会計事務所」を含む場合に計上しています。
- スコープ3開示、再生可能エネルギー使用率:台湾証券取引所と台湾証券櫃檯買売センターのESG情報開示オープンデータ(2025年データ、1,962社、取得日2026-10-06)を用い、銘柄コードで報告書データベースの産業分類と照合しました。スコープ3排出量が0を超える場合を開示済みとし、再生可能エネルギー使用率は記入した企業の中央値を取っています。サンプルが5社未満の場合は算出していません。
- 産業平均の排出原単位は算出しない:オープンデータの排出原単位は分母を各社が独自に設定しているため(例:売上高百万台湾ドル当たり、製品単位当たり)、企業間で単純に平均できません。そのため本調査では産業平均の排出原単位を算出していません。
調査の限界
- 検証または保証を「記載」とは、提出データの欄に記載があることを指し、保証範囲が報告書全体に及ぶことを意味するものではありません。保証範囲は各報告書の保証声明で確認する必要があります。
- 2022年以前は欄の形式が異なるため、年度をまたぐ比較は本調査の定義に基づきます。
- 提出欄に記録されているのは、サステナビリティ報告書そのものに対する検証または保証です。10社の報告書原本を抽出確認したところ、欄に検証または保証の記載がある5社は、いずれも報告書内に対応する検証または保証の声明を掲載していました。記載のない5社のうち1社は、温室効果ガス排出量の算定についてのみ会計事務所の保証を受けており、報告書自体は保証を受けていませんでした。このようなケースは「第三者検証または保証を記載」に含めていません。
- 2025報告年度はまだ提出や訂正が済んでいない企業があるため、数値はわずかに変動する可能性があります。
報告書の品質に関するよくある不備については、台湾証券取引所による2024年度サステナビリティ報告書審査結果の詳細解説もあわせてご覧ください。
データのダウンロードと検証方法
データパックには、g01_reports.csv(報告書データ)、g01_twse.csv(ESGオープンデータ)、analyze.py(計算プログラム)、by_year.csv、by_industry_2025.csv、summary.jsonが含まれます。analyze.pyを実行するとg01_reports.csvとg01_twse.csvを読み込み、by_year.csv、by_industry_2025.csv、summary.json、つまり本ページのすべての数値を再生成します。by_year.csvには2013~2020報告年度のデータも含まれています。
データパッケージをダウンロード(ZIP、元データと analyze.py)
引用方法
推奨する引用形式:
出典:Sustaihub(永訊智庫)2026、「台湾上場企業サステナビリティ報告書における第三者保証とスコープ3開示に関する調査」、データ取得日2026-10-06。https://www.sustaihub.com/blog/sustainability-report-assurance-study-2026/
個別の数値を引用する際は、「2025報告年度、上場企業2,023社」「2025年ESGオープンデータ、1,962社」のように、データの範囲もあわせて記載してください。
よくある質問
すべて見る2025年度の上場企業のサステナビリティ報告書のうち、第三者保証を受けたのはどれくらいですか?
2025報告年度に上場企業2,023社が提出したサステナビリティ報告書のうち、45.4%(918社)が第三者検証または保証を記載し、25.5%(515社)が会計事務所による保証を受けています。「合理的保証」を得たのは2社のみです。「記載」とは提出データの欄に記載があることを指し、保証範囲は各報告書の保証声明で確認する必要があります。
なぜ2024年以降、第三者検証または保証の比率が下がったのですか?
2024年から作成義務がすべての上場企業に広がり、作成企業数が2023年の1,120社から1,940社に増えたため、比率は59.9%から43.5%に低下しました。既存の企業が保証をやめたわけではありません。2025年の比率は45.4%に回復しています。
会計事務所による保証の比率が最も高い産業はどこですか?
2025報告年度の報告数が30件以上の産業では、化学工業(100%)、食品工業(97.1%)、金融保険業(95.9%)、観光・ホスピタリティ(59.6%)が他の産業を明らかに上回っています。これは、作業弁法が食品工業、化学工業、金融保険業、および飲食収入が営業収入の50%以上を占める企業に対し、産業別指標について会計事務所の保証を求めている規定と一致しています。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。