
ESGと炭素管理でよく使われる27語を、報告、基準、算定、保証、カーボンプライシング、評価の6グループに分けて整理しました。各用語に簡潔な定義と公式出典を付け、GHGインベントリとカーボンフットプリント、ネットゼロとカーボンニュートラル、保証と検証など混同しやすい概念も示します。
読後にまず確認すること 排出係数、ISO 14064、CBAM、炭素データのために読んでいる場合、次は活動データ、係数のバージョン、エビデンスを追跡できるかを確認します。
目次
- サステナビリティ報告とマテリアリティ
- ESG(環境・社会・ガバナンス)
- CSR(企業の社会的責任)
- サステナビリティ報告書
- マテリアルな項目(重大主題)
- ダブルマテリアリティ
- 開示基準とフレームワーク
- GRIスタンダード
- SASBスタンダード
- ISSBとIFRS S1/S2
- TCFD(気候関連財務情報開示タスクフォース)
- TNFD(自然関連財務情報開示タスクフォース)
- 温室効果ガスの算定と定量化
- GHGインベントリ(温室効果ガスの算定)
- スコープ1/2/3(Scope 1/2/3)
- GHG Protocol(温室効果ガスプロトコル)
- 排出係数
- カーボンフットプリント
- 保証と検証
- 保証(Assurance)
- 検証(Verification)
- 炭素費、カーボンクレジット、削減目標
- 炭素費
- カーボンクレジット(削減クレジット)
- CBAM(炭素国境調整メカニズム)
- ネットゼロ(淨零排放)
- カーボンニュートラル(碳中和)
- SBTi(Science Based Targetsイニシアティブ)
- SDA(セクター別脱炭素化アプローチ)
- 評価とアンケート
- CDP
- DJSI(ダウ・ジョーンズ・サステナビリティ・インデックス)とS&P Global CSA
- ESG評価(台湾)
- 用語を自社のデータに当てはめる
このESG用語集は、サステナビリティ報告書、GHGインベントリ、投資家アンケートで頻繁に登場する27語を収録しています。各定義は発行機関や台湾の法規の原文に基づき、出典へのリンクを付けています。用語は用途ごとに6つのグループに分けました。参照する際は、特に混同しやすい組み合わせに注意してください。「GHGインベントリ(碳盤查)」と「カーボンフットプリント(碳足跡)」、「ネットゼロ」と「カーボンニュートラル」、「保証」と「検証」、そして「財務的マテリアリティ」と「ダブルマテリアリティ」です。これらを区別できれば、顧客のアンケート、主管機関、評価機関が求めているのがどのデータなのかを判断できます。
サステナビリティ報告とマテリアリティ
このグループは、企業のサステナビリティパフォーマンスを語る際の共通言語であり、サステナビリティ報告書の内容を取捨選択する際の拠り所でもあります。
ESG(環境・社会・ガバナンス)
ESGは環境(Environmental)、社会(Social)、ガバナンス(Governance)の略で、企業が気候、人権、従業員、誠実な経営といった非財務課題と、それらがもたらすリスクと機会をどのように管理しているかを見るための概念です。開示、評価、投資判断に広く用いられます。この言葉は、2004年の国連グローバル・コンパクト・リーダーズ・サミットの期間中に公表された報告書「Who Cares Wins」にさかのぼるとされています。出典:UNEP FI:2004年グローバル・コンパクト・リーダーズ・サミット。実務上の開示の流れはESG開示の進め方が参考になります。
CSR(企業の社会的責任)
CSRはCorporate Social Responsibilityの略です。欧州委員会は2011年、CSRを「企業が社会に与える影響に対する責任」と定義し、企業がステークホルダーと協力して、社会、環境、倫理、人権、消費者の関心事を事業運営と中核戦略に組み込むことを期待しました。ESGと比べると、CSRは企業が負うべき責任と行動に重点があります。台湾の上場企業の「企業社会責任報告書」は、2021年12月に「サステナビリティ報告書(永續報告書)」へと名称が変更されました。出典:欧州委員会 2011年CSR戦略、台湾証券取引所 サステナビリティ報告書作業弁法Q&A集。両者の詳しい比較はESGとCSRの違いをご覧ください。
サステナビリティ報告書
企業が経済、環境、人々に関する重要なテーマ、インパクト、マネジメントの取り組みを説明する年次報告書です。台湾証券取引所(證交所)の「上場企業のサステナビリティ報告書作成・申告作業弁法(上市公司編製與申報永續報告書作業辦法)」により、上場企業はGRIスタンダードに基づいて前年度の報告書を作成し、自社ウェブサイトに掲載したうえで、毎年8月31日までに公開情報観測所(公開資訊觀測站)へ申告しなければなりません。店頭公開企業は、台湾証券櫃檯買売センター(櫃買中心)の同名の作業弁法に従います。出典:台湾証券取引所 サステナビリティ報告書作業弁法Q&A集。報告書の構成はサステナビリティ報告書とはを、各種申告期限は台湾サステナビリティ法規の要点まとめをご覧ください。
マテリアルな項目(重大主題)
GRI 3でいうマテリアルな項目とは、組織が経済、環境、人々(人権を含む)に与える最も著しいインパクトを表す課題です。台湾の上場企業はサステナビリティ報告書を作成する際、GRI 3に基づき、マテリアルな項目を決定するプロセス、マテリアルな項目のリスト、各項目のマネジメント方法を開示し、前の報告期間からのリストの変更も説明する必要があります。出典:GRI共通スタンダード2021、台湾証券取引所 サステナビリティ報告書作業弁法Q&A集。関連記事:GRI 2021の改訂とマテリアリティ分析。
ダブルマテリアリティ
欧州サステナビリティ報告基準(ESRS)のマテリアリティ原則で、2つの側面から成ります。「インパクト・マテリアリティ」は、企業が人と環境に与える実際または潜在的な、正または負のインパクトを見るもの、「財務的マテリアリティ」は、サステナビリティ課題がもたらすリスクと機会が、企業の財政状態、業績、キャッシュフロー、資金調達へのアクセス、資本コストに重大な影響を与えるかを見るものです。いずれかの側面に該当すればマテリアルとされます。前者はGRIが重視する外部へのインパクトに近く、後者はSASBやIFRS S1・S2が重視する財務的影響にあたります。出典:EFRAG:ESRS 1。
開示基準とフレームワーク
このグループは、企業がサステナビリティ情報を作成する際に用いる基準と開示の枠組みです。GRIは企業が外部に与えるインパクトを重視し、SASB、IFRS S1/S2、TCFDは投資家が関心を持つ財務的影響を出発点としています。一つの報告書で複数の基準を同時に参照することも少なくありません。
GRIスタンダード
オランダに本部を置く独立した非営利の国際組織GRIが発行するサステナビリティ報告基準で、組織が経済、環境、人々に与えるインパクトを比較可能かつ信頼できる形で報告できるよう支援するものです。共通スタンダード、セクター別スタンダード、項目別スタンダードの3つのシリーズで構成されます。台湾の上場企業は台湾証券取引所の作業弁法により、GRIスタンダードに基づいてサステナビリティ報告書を作成する必要があり、2021年版は2023年から適用されています。出典:GRI:About GRI、GRI Standards、台湾証券取引所 サステナビリティ報告書作業弁法Q&A集。
SASBスタンダード
産業別のサステナビリティ開示基準で、77の産業を対象とし、キャッシュフロー、資金調達へのアクセス、資本コストに影響を与える可能性が最も高く、投資家の意思決定に最も関連するサステナビリティ課題を企業が特定できるよう支援します。IFRS財団が2022年8月に価値報告財団(VRF)との統合を完了した後は、ISSBがSASBスタンダードの維持管理を担っており、IFRS S2の産業別要求事項もSASBスタンダードを参照しています。出典:SASB Standards、IFRS財団によるVRFとの統合完了、IFRS S2。関連記事:SASBスタンダードと報告規範。
ISSBとIFRS S1/S2
ISSB(国際サステナビリティ基準審議会)は、IFRS財団が2021年11月3日にCOP26で設立を発表した組織で、投資家と金融市場のためにサステナビリティ開示のグローバル・ベースラインを構築することを目的としています。ISSBは2023年6月にIFRS S1(全般的要求事項)とIFRS S2(気候関連開示)を公表し、企業のキャッシュフロー、資金調達、資本コストに影響を与え得るサステナビリティ・気候関連のリスクと機会の開示を求めています。2024年1月1日以後に開始する年次報告期間から適用されます。台湾の上場・店頭公開企業は、金融監督管理委員会(金管會)の計画に沿って段階的に導入します。出典:IFRS財団:ISSB、IFRS S1、IFRS S2、金融監督管理委員会 2026年9月23日プレスリリース。台湾のスケジュールはIFRS S1/S2の台湾導入スケジュールをご覧ください。
TCFD(気候関連財務情報開示タスクフォース)
金融安定理事会(FSB)が設置したタスクフォースで、2017年に気候関連財務情報開示の提言を公表しました。ガバナンス、戦略、リスク管理、指標と目標という4つの中核要素と11の推奨開示項目により、投資家が気候関連のリスクと機会を評価できるよう支援するものです。TCFDは2023年10月に任務を完了して解散し、その内容はIFRS S1・S2に全面的に取り込まれ、モニタリング業務はIFRS財団が引き継ぎました。IFRS財団は、企業がTCFD提言をISSB基準への移行の出発点として選択することも引き続き可能だと説明しています。出典:TCFD:About、IFRS財団:ISSBとTCFD。関連記事:TCFDからIFRS S2への気候開示フレームワークの変遷。
TNFD(自然関連財務情報開示タスクフォース)
市場主導で科学に基づき、各国政府の支援を受けたイニシアティブで、2023年9月に最終提言を公表しました。企業と金融機関が自然関連の依存、インパクト、リスク、機会を特定し開示できるよう支援するものです。開示の枠組みはガバナンス、戦略、リスクとインパクトの管理、指標と目標の4つの柱から成り、TCFDやISSB基準の構成と整合しています。導入の手引きとしてLEAPアプローチも提供されています。2025年11月以降、ISSBはTNFDの成果を基盤として自然関連の開示要求事項を策定しており、TNFDは進行中の作業を完了した後、新たなガイダンスを公表しません(IFRS財団の説明)。出典:TNFD:About、TNFDの開示提言。
温室効果ガスの算定と定量化
このグループは、排出量の数値がどのように算出されるかを決めるものです。Sustaihub(永訊智庫)のサイトにテーマ別の解説ページがある用語は、ここでは簡潔な定義にとどめています。計算方法やスケジュールは各項目のリンクからご確認ください。
GHGインベントリ(温室効果ガスの算定)
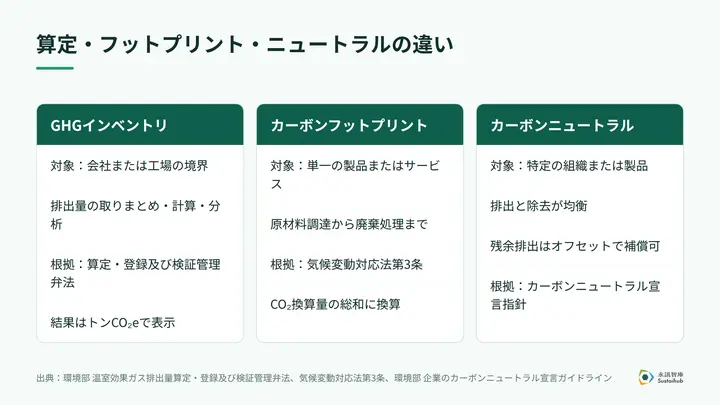
環境部の温室効果ガス排出量算定・登録及び検証管理弁法(溫室氣體排放量盤查登錄及查驗管理辦法)は、温室効果ガスの算定を、温室効果ガス排出量の取りまとめ、計算、分析を行う作業と定義しています。実務では、組織の境界と期間を定め、燃料や電力などの活動量データを整理し、排出係数法、物質収支法、直接測定法のいずれかで計算し、結果をトンCO₂e(二酸化炭素換算トン)で表します。出典:温室効果ガス排出量算定・登録及び検証管理弁法。関連記事:GHGインベントリとは、温室効果ガスの算定・登録。
スコープ1/2/3(Scope 1/2/3)
GHG Protocolによる排出の分類です。スコープ1は企業が所有または支配する排出源からの直接排出、スコープ2は企業が購入したエネルギーの生産時に生じる間接排出、スコープ3はスコープ2以外の、バリューチェーンの上流・下流で生じるその他すべての間接排出で、購入した製品、外部委託の輸送、出張、販売した製品の使用などが含まれます。出典:GHG Protocol FAQ、GHG Protocolコーポレート基準。関連記事:スコープ1・2・3とは。
GHG Protocol(温室効果ガスプロトコル)
世界資源研究所(WRI)と持続可能な開発のための世界経済人会議(WBCSD)が共同で構築した温室効果ガス算定の基準体系で、企業と政府に排出量の測定・管理のための基準、ガイダンス、ツール、研修を提供しています。このうち「コーポレート基準」は組織の排出量インベントリの作成に用いられ、スコープ2ガイダンスやスコープ3基準と組み合わせて使います。出典:GHG Protocol:About、GHG Protocolコーポレート基準。関連記事:ISO 14064とGHG Protocolの比較。
排出係数
温室効果ガス排出量算定・登録及び検証管理弁法によると、排出係数とは、原材料や燃料の使用量、製品の生産量、その他認められた操業量の1単位あたりの排出量です。排出係数法で計算する場合は、活動量データに係数を掛けて排出量を求めます。係数には環境部が公告する温室効果ガス排出係数、または国際文献や測定報告書から得た自社係数を用いる必要があります。出典:温室効果ガス排出量算定・登録及び検証管理弁法。関連記事:2026年公告の排出係数。
カーボンフットプリント
気候変動対応法(氣候變遷因應法)第3条によると、カーボンフットプリントとは、製品の原材料調達、製造、流通・販売、使用、廃棄処理などライフサイクルの各段階で生じる炭素排出量を、二酸化炭素換算量に換算した総和です。カーボンフットプリントは単一の製品やサービスを対象とし、会社や工場を境界とするGHGインベントリとは異なり、両者のデータを互いに代替することはできません。出典:気候変動対応法。関連記事:カーボンフットプリントとは。
保証と検証
いずれも独立した第三者が情報を確認するものですが、根拠と対象が異なります。台湾証券取引所の作業弁法Q&A集によると、温室効果ガスのスコープ1・2の保証は保証業務基準第3410号(確信準則3410號)またはISO 14064-3に基づいて実施できるため、温室効果ガスの分野では2つの用語が併用されることがよくあります。市場での普及度を見ると、Sustaihubが2025年度の上場・店頭公開企業2,023社のサステナビリティ報告書を集計したところ、申告データに第三者検証または保証を記載している企業は45.4%(918社)、会計事務所による保証は25.5%(515社)でした。
保証(Assurance)
独立した保証業務実施者が保証業務基準に基づき、サステナビリティ報告書の指標などの非財務情報について保証報告書を発行するものです。台湾証券取引所の作業弁法により、食品工業、化学工業、金融・保険業、および飲食収入の比率が50%以上の上場企業は、指定された指標について会計士が保証業務基準第3000号に基づいて発行する保証報告書を取得する必要があります。温室効果ガスのスコープ1・2は、スケジュールに沿って保証を受けます。出典:台湾証券取引所 サステナビリティ報告書作業弁法Q&A集。
検証(Verification)
環境部の温室効果ガス認証機関及び検証機関管理弁法(溫室氣體認證機構及查驗機構管理辦法)によると、検証とは、検証機関が、事業者や各級政府が実施した算定、自主削減プロジェクト、製品カーボンフットプリントの結果に関する過去のデータや情報などの主張について、実質的に正確かどうかを評価するプロセスです。検証機関は許可証を取得する必要があります。同弁法には「妥当性確認(確證)」もあり、削減プロジェクトの将来の結果に関する前提と方法を評価するために用いられます。出典:温室効果ガス認証機関及び検証機関管理弁法。関連記事:温室効果ガスの算定・登録と検証。
| 比較項目 | 保証 | 検証 |
|---|---|---|
| 主な実施者 | 台湾証券取引所と台湾証券櫃檯買売センターの保証機関管理要点に適合する会計士などの保証業務実施者 | 環境部の許可を受けた検証機関 |
| 主な根拠 | 保証業務基準第3000号、第3410号など | 環境部の検証機関管理弁法、ISO 14064-3など |
| 主な対象 | サステナビリティ報告書の指標、温室効果ガスのスコープ1とスコープ2 | 算定、自主削減プロジェクト、製品カーボンフットプリントのデータに関する主張 |
炭素費、カーボンクレジット、削減目標
このグループは、排出のコストとコミットメントに関わるものです。最初の3語は納付、取引、輸出に関係し、残りの4語は企業が削減目標を設定する際によく引用される概念と方法です。
炭素費
炭素費徴収弁法(碳費收費辦法)によると、炭素費とは、事業者が算定・登録と検証を経た直接排出量と電力使用による間接排出量を二酸化炭素換算量に換算して徴収される費用です。現行の対象は、工場全体の年間排出量の合計が2.5万トンCO₂e以上で、公告により規制対象となる排出源を有する電力・ガス供給業および製造業です。一般料率は1トンあたり300台湾元(新台湾ドル)で、ほかに50台湾元と100台湾元の2段階の優遇料率があります。出典:炭素費徴収弁法、環境部「炭素費徴収料率」公告。関連記事:炭素費とは。
カーボンクレジット(削減クレジット)
台湾で一般にいうカーボンクレジット(碳權)は、法規上は主に「削減クレジット(減量額度)」を指します。気候変動対応法によると、削減クレジットとは、事業者や各級政府が温室効果ガスの自主削減プロジェクト、オフセットプロジェクト、早期削減プロジェクト(先期專案)を実施して取得するクレジットであり、キャップ・アンド・トレードの下で排出が認められる「排出枠(排放額度)」とは異なります。削減クレジットは炭素費徴収弁法の規定を満たしてはじめて、炭素費の課金排出量からの控除を申請できます。国内の削減クレジットで控除する場合、上限は課金排出量の10%です。出典:気候変動対応法、炭素費徴収弁法。関連記事:カーボンクレジットとは。
CBAM(炭素国境調整メカニズム)
EUがカーボンリーケージに対処するための仕組みで、輸入品の価格にその製品に含まれる炭素排出を反映させるものです。対象はセメント、鉄鋼、アルミニウム、肥料、電力、水素の6分野の製品です。2023年から2025年までが移行期間で、2026年1月1日から本格適用期間に入り、年間50トンを超えて輸入する輸入者は認可申告者の資格を取得する必要があります。CBAM証書は2027年2月から購入可能となり、2026年の輸入品に関する初回の年次申告と証書の返納期限は2027年9月30日です。対象を川下製品に拡大する改正は、EUで引き続き協議中です。出典:欧州委員会:CBAM。関連記事:EU CBAMの本格適用期。
ネットゼロ(淨零排放)
気候変動対応法第3条によると、ネットゼロとは温室効果ガスの排出量と炭素吸収量(碳匯)が均衡した状態です。炭素吸収源とは、温室効果ガスを継続的に除去し、吸収または貯留できる樹木、森林、土壌、海洋、地層、施設、場所を指します。同法第4条は、国の長期削減目標として2050年(民国139年)までに温室効果ガス排出ネットゼロを達成することを定めています。出典:気候変動対応法。関連記事:ネットゼロとは。
カーボンニュートラル(碳中和)
特定の主体による人為的な温室効果ガスの排出と除去が均衡した状態で、残余排出はオフセットで補償することができます。環境部の企業のカーボンニュートラル宣言ガイドライン(企業宣告碳中和指引)によると、組織のカーボンニュートラルは特定の期間を範囲とし、製品やサービスのカーボンニュートラルはその完全または部分的なライフサイクルを範囲とします。ガイドラインは算定、削減、オフセットの3段階で実施し、完全に開示することを求めており、国際的な手法としてはISO 14068が参考になります。気候変動対応法のネットゼロと比べると、カーボンニュートラルの範囲は特定の組織、期間、製品に限定されます。出典:環境部 企業のカーボンニュートラル宣言ガイドライン、ISO 14068。関連記事:カーボンニュートラルとは。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
SBTi(Science Based Targetsイニシアティブ)
企業と金融機関が科学に基づく削減目標を設定できるよう支援する、企業の気候行動のための組織です。当初はCDP、国連グローバル・コンパクト、We Mean Business連合、世界資源研究所(WRI)、世界自然保護基金(WWF)の協力により設立されました。SBTiは目標設定の基準、ツール、ガイダンスを策定し、子会社のSBTi Servicesを通じて目標の検証サービスを提供しています。出典:SBTi:About us。関連記事:ネットゼロとは。
SDA(セクター別脱炭素化アプローチ)
SDA(Sectoral Decarbonization Approach)はSBTiの目標設定手法で、各産業の脱炭素経路とカーボンバジェットを基礎に、企業の活動量、成長見通し、排出原単位から削減目標を算出します。2015年に公表された版は国際エネルギー機関(IEA)の2°Cシナリオを基礎としており、発電、鉄鋼、セメント、アルミニウム、運輸、商業ビルなど、原単位のデータが明確な産業に適しています。出典:SBTi:SDAクイックガイド。
評価とアンケート
このグループは、企業が顧客、投資家、主管機関からよく問われるアンケートと評価です。
CDP
2000年に設立されたグローバルな非営利組織で、前身はカーボン・ディスクロージャー・プロジェクト(Carbon Disclosure Project)です。企業、都市、州、地域が環境情報を開示するためのシステムを運営しており、テーマは気候変動、森林、水セキュリティにわたります。企業はアンケートに回答するとスコアが付与されます。金融機関やサプライチェーンの調達企業も、CDPを通じて企業に環境データを求めています。出典:CDP:About、CDPメディア向け資料。
DJSI(ダウ・ジョーンズ・サステナビリティ・インデックス)とS&P Global CSA
DJSIは1999年に始まった、市場初のグローバルなサステナビリティのベスト・イン・クラス指数シリーズで、構成銘柄はS&P Globalのコーポレート・サステナビリティ・アセスメント(CSA)の結果に基づいて選定されます。S&P Dow Jones Indicesは2025年にDJSIシリーズをDow Jones Best-in-Class Indices(DJ BIC)に改称し、年次の構成銘柄の見直しも毎年4月末に変更しました。CSAは毎年実施され、アンケートを通じて公開情報と企業提供の情報を収集し、財務的にマテリアルなESG課題における企業のパフォーマンスを評価します。出典:S&P Global:DJSI 20周年、S&P Global:CSA、S&P Dow Jones Indices:Dow Jones Best-in-Class Indices 2026年の見直し結果。
ESG評価(台湾)
台湾証券取引所と台湾証券櫃檯買売センターが上場・店頭公開企業を対象に実施する評価で、前身はコーポレートガバナンス評価です。第1回は民国115年度(2026年)で、評価指標と採点の説明は台湾証券取引所コーポレートガバナンスセンター(公司治理中心)で公表されています。台湾証券取引所のQ&A集によると、サステナビリティ報告書の取締役会決議による承認や英語版サステナビリティ報告書の作成などの取り組みは、評価で加点の対象となります。出典:台湾証券取引所コーポレートガバナンスセンター:ESG評価、台湾証券取引所 サステナビリティ報告書作業弁法Q&A集。関連記事:台湾証券取引所のESG評価。
用語を自社のデータに当てはめる
用語を整理できたら、本当の作業は手元のデータとの照合です。顧客の排出量アンケートに回答する際の要点は、相手が求めているのが組織のスコープ1・2・3なのか、単一製品のカーボンフットプリントなのかを見極めることです。サステナビリティ報告書を作成する際は、適用される基準、マテリアルな項目、保証が必要な指標を確認する必要があります。
組織のGHGインベントリと製品カーボンフットプリントのデータは、SustaihubのDCarbon GHGインベントリシステムで整理できます。ISO 14064-1に基づく組織のGHGインベントリとISO 14067に基づく製品カーボンフットプリントの算定に対応しており、正式な検証は引き続き第三者機関が行います。部門横断でESGデータを収集して報告書を作成する場合は、Syber サステナビリティ報告書システムをご覧ください。基準と開示範囲を選び、各部門に回答を割り当てて承認の進捗を追跡し、同じ文書上で報告書を編集・出力できます。
これらの用語を時系列の中で捉え直したい場合は、続けて台湾サステナビリティ法規の要点まとめをお読みください。iPASネットゼロ炭素計画管理師(淨零碳規劃管理師)の試験を準備している場合は、iPAS模擬問題20問で練習できます。
よくある質問
すべて見るESGとCSRの違いは何ですか?
CSRは企業が社会に与える影響に対する責任を指し、企業が負うべき責任と行動に重点があります。ESGは環境、社会、ガバナンスの3つの側面から企業の非財務パフォーマンスとリスクを見るもので、開示、評価、投資判断に広く用いられます。台湾の上場企業の企業社会責任報告書は、2021年12月にサステナビリティ報告書へと名称が変更されました。
保証と検証の違いは何ですか?
保証は、保証業務実施者が保証業務基準に基づき、サステナビリティ報告書の指標などの情報について保証報告書を発行するもので、例えば会計士が保証業務基準第3000号に基づいて実施します。検証は、環境部の許可を受けた検証機関が、算定、削減プロジェクト、製品カーボンフットプリントなど過去のデータに関する主張が実質的に正確かを評価するものです。温室効果ガスのスコープ1・2の保証は、保証業務基準第3410号またはISO 14064-3に基づいて実施できます。
ネットゼロとカーボンニュートラルは同じですか?
完全に同じではありません。気候変動対応法はネットゼロを温室効果ガスの排出量と炭素吸収量の均衡と定義し、国の目標は2050年の達成です。カーボンニュートラルは環境部のガイドラインに基づき、特定の組織の特定の期間、または特定の製品・サービスのライフサイクルについて排出と除去を均衡させるもので、残余排出はオフセットで補償できます。
炭素データを監査可能なプロセスへ
DCarbonで設定した排出係数に基づいて算定し、活動データとエビデンスを整理することで、インベントリデータを追跡・レビューでき、顧客の要請にも対応できる状態にします。
次のステップの判断方法まず記事内の規制要件や係数要件をデータ一覧に整理します。データが拠点や部門をまたぐ場合、または検証が必要な場合は、システムで管理すべきかを検討します。