บทความ
อัปเดตกฎระเบียบ การจัดทำบัญชีก๊าซเรือนกระจกและการใช้ AI ประสบการณ์การนำ IFRS ไปใช้ กรณีศึกษาจากองค์กรจริง และอัปเดตระบบ เขียนโดยทีมที่ปรึกษาและวิศวกร
-
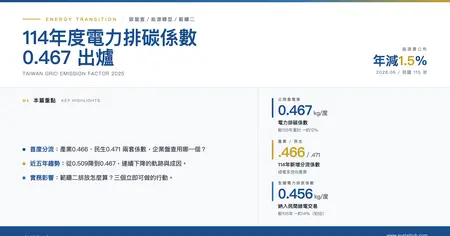
ค่าสัมประสิทธิ์การปล่อยไฟฟ้าปี 114 (2025) อยู่ที่ 0.467: วิเคราะห์การปล่อยที่ลดต่อเนื่องและผลการเปลี่ยนผ่านพลังงาน
Energy Administration, Ministry of Economic Affairs ประกาศเมื่อ 2 มิถุนายน 2026 ว่าค่าสัมประสิทธิ์การปล่อยไฟฟ้าผู้จำหน่ายสาธารณะปี 114 ตามปฏิทินสาธารณรัฐจีน (2025) เท่ากับ 0.467 กก. CO₂e/หน่วย ลดประมาณ 1.5% จากปี 113 (2024) และสะสมประมาณ 12% จากปี 105 (2016) ปีนี้แบ่งค่าเป็นภาคธุรกิจ 0.466 กับครัวเรือน 0.471 เป็นครั้งแรก พร้อมค่าทั่วประเทศที่รวมซื้อขายสีเขียวเอกชนประมาณเบื้องต้น 0.456 สำหรับธุรกิจที่ต้องทำบัญชีก๊าซเรือนกระจก รายงาน Scope 2 หรือตอบข้อกำหนดลดคาร์บอนของห่วงโซ่โลก ชุดตัวเลขปรับทุกปีนี้เป็นฐานคำนวณการปล่อยจากไฟฟ้า บทความสรุปความต่างทั้งสี่ค่า แนวโน้มห้าปี และวิธีใช้ค่าทางการอย่างถูกต้องในการทำบัญชีคาร์บอน
-
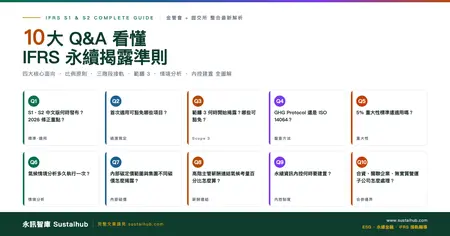
คู่มือถามตอบมาตรฐานการเปิดเผยข้อมูลความยั่งยืน IFRS ล่าสุดปี 2026: S1, S2 กำหนดการใช้ Scope 3 และการควบคุมภายใน
สรุปคำถามเกี่ยวกับ IFRS S1, S2 และการนำมาใช้ในไต้หวัน แยกกำหนดการ 3 ระยะ มาตรการเปลี่ยนผ่าน Scope 3 สาระสำคัญ และการควบคุมภายใน พร้อมแหล่งกฎหมายทางการและตัวอย่างการสำรวจข้อมูลเปิดเผย
-
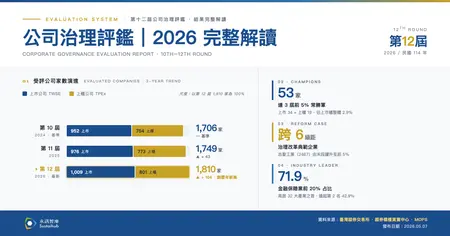
เจาะลึกผลประเมินการกำกับดูแลกิจการครั้งที่ 12|วิเคราะห์ผู้นำต่อเนื่องครั้งที่ 10-12 ต้นแบบการปฏิรูป และอันดับอุตสาหกรรม
การประเมินการกำกับดูแลกิจการ (Corporate Governance Evaluation) เป็นตัวชี้วัดทางการที่สำคัญที่สุดในการวัดคุณภาพการกำกับดูแลของบริษัทจดทะเบียนใน TWSE/TPEx ของไต้หวัน Taiwan Stock Exchange (TWSE) และ Taipei Exchange (TPEx) ให้คะแนนทุกปีตาม 4 มิติหลักและตัวชี้วัดหลายรายการ พร้อมประกาศผลเป็นกลุ่มอันดับ ผลการประเมินครั้งที่ 12 ประกาศอย่างเป็นทางการเมื่อวันที่ 30 เมษายน 2026 โดยมีบริษัทใน TWSE รับการประเมิน 1,009 บริษัท และใน TPEx 801 บริษัท สูงที่สุดเป็นประวัติการณ์ บทความนี้จัดทำโดยทีมวิจัย Sustaihub ซึ่งรวบรวมผลการประเมินครั้งที่ 10, 11 และ 12 รวม 3 ครั้ง ครอบคลุมข้อมูลกลุ่มอันดับกว่า 10,000 รายการ และเทียบเคียงกับข้อมูลกลุ่มอุตสาหกรรมและตลาดจดทะเบียนจาก Market Observation Post System (MOPS) เพื่อช่วยให้นักลงทุน กรรมการบริษัท ผู้บริหารด้านความยั่งยืน และผู้ปฏิบัติงานด้านการกำกับดูแล เข้าใจแนวโน้มและความเปลี่ยนแปลงของการประเมินบริษัทใน TWSE/TPEx ผ่าน 6 มุมมอง ได้แก่ ผู้นำต่อเนื่อง ต้นแบบการปฏิรูป การเปลี่ยนกลุ่มอันดับโดยรวม อันดับอุตสาหกรรม ธุรกิจการเงินและประกันภัย และอิเล็กทรอนิกส์ vs อุตสาหกรรมอื่น
-
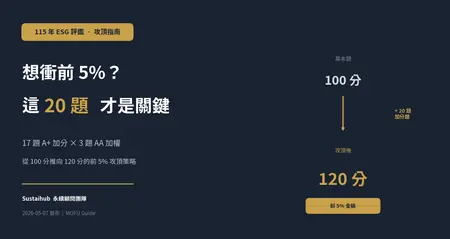
คู่มือพิชิตอันดับ ESG ปี 2026 (115): เจาะครบ 3 ข้อ AA (G-18 / G-19 / G-26) + 17 ข้อ A+ ยกระดับ 100 เป็น 120 คะแนน
สรุปในประโยคเดียว: คะแนนเต็ม ESG ปี 2026 (ปีสาธารณรัฐจีน 115) ไม่ใช่ 100 แต่เป็น 120 คะแนน ส่วนเพิ่ม 20 คะแนนอยู่ในรายการ “3 ข้อถ่วงน้ำหนัก AA (G-18 คณะกรรมการบริหารความเสี่ยง G-19 ประเมินผลงานคณะกรรมการโดยภายนอก G-26 เปิดเผยค่าตอบแทนกรรมการรายบุคคลโดยสมัครใจ)” + “17 ข้อเพิ่มคะแนนตามระดับ A+” บทความใช้ข้อความกรอบตัวชี้วัดที่ Taiwan Stock Exchange (TWSE) ประกาศเป็นฐาน เจาะเงื่อนไขทีละข้อ สภาพจริงในอุตสาหกรรม และลำดับความคุ้มค่าและลำดับความคุ้มค่า
-
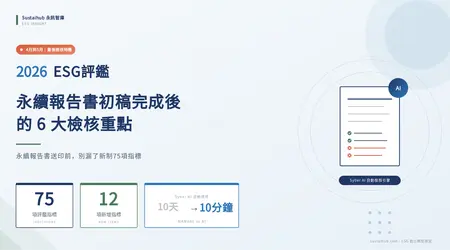
ช่วงเวลาตรวจสอบสุดท้ายของการประเมิน ESG ปี 2026: 6 จุดสำคัญหลังร่างรายงานความยั่งยืนเสร็จ
เมื่อร่างรายงานความยั่งยืนเสร็จแล้ว ทีมงานควรเทียบเนื้อหากับตัวชี้วัด 75 ข้อของการประเมิน ESG ครั้งแรกของไต้หวัน (ปี 2026) ทันที และทำเครื่องหมายแต่ละรายการว่าเป็น "สอดคล้องเต็มที่" "สอดคล้องบางส่วน" หรือ "ไม่สอดคล้อง" จากนั้นรีบปิดช่องว่างก่อนส่งพิมพ์ ช่วงเดือนเมษายนถึงมิถุนายนเป็นช่วงทองที่บริษัทส่วนใหญ่ใช้แก้ไขร่าง และเป็นโอกาสสุดท้ายที่จะแก้เนื้อหาได้จริง รอบประเมินครั้งแรกเพิ่มตัวชี้วัดใหม่ 12 ข้อ ปรับปรุง 17 ข้อ ยกเลิก 7 ข้อ และปรับรูปแบบคำถาม 5 ข้อ สอดคล้องกับ SASB, TCFD, ISSB มากขึ้น หากไม่เทียบร่างกับตัวชี้วัดใหม่ทีละข้อ เมื่อถึงกำหนดยื่นรายงานปี 2025 วันที่ 31 สิงหาคมและเข้าสู่ช่วงทบทวนในเดือนกันยายน ประเด็นเช่น E-14 ความหลากหลายทางชีวภาพ หรือ G-30 Chief Sustainability Officer จะไม่สามารถเพิ่มได้ทันแล้ว บทความนี้แบ่งการตรวจสอบหลังร่างเสร็จออกเป็น 6 จุดสำคัญ ตั้งแต่การเทียบตัวชี้วัด การสำรวจรายการใหม่ การปิดช่องว่างในมิติ E/S/G ไปจนถึงการควบคุมไทม์ไลน์ก่อนยื่น พร้อมอธิบายวิธีที่ Syber AI ช่วยย่นการตรวจสอบด้วยคนจาก 7–10 วันทำการ ให้เหลือภายในวันเดียว
-
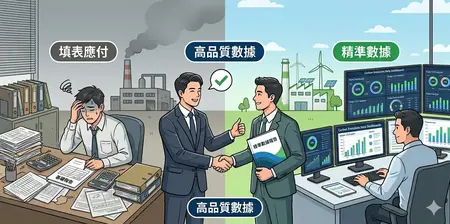
SME จะตอบโจทย์ข้อเรียกร้องด้านการตรวจวัดคาร์บอนของลูกค้าได้อย่างไร: จาก "การกรอกแบบฟอร์ม" สู่ "ข้อมูลที่แม่นยำ"
เมื่อ SME ต้องเผชิญกับคำขอตรวจวัดคาร์บอนจากลูกค้า สิ่งสำคัญคือการส่งมอบข้อมูลที่มีคุณภาพและน่าเชื่อถือ การเสริมความถูกต้องและความครบถ้วนของข้อมูลผ่านการสำรวจหน้างาน ช่วยให้ SME ตอบสนองความคาดหวังของลูกค้าได้จริง รักษาฐานออเดอร์ให้มั่นคง และค่อย ๆ สร้างฐานความไว้วางใจสำหรับความร่วมมือระยะยาว บทความนี้เจาะลึกการปฏิบัติงานตรวจวัดคาร์บอนในห่วงโซ่อุปทาน อธิบายวิธีที่การสำรวจวัสดุในพื้นที่จริงช่วยยกระดับคุณภาพข้อมูลของซัพพลายเออร์ พร้อมอ้างอิงผลลัพธ์จากโครงการจริง เพื่อช่วยธุรกิจเสริมสร้างความยืดหยุ่นในความร่วมมือกับลูกค้าและเดินหน้าสู่การพัฒนาอย่างยั่งยืนที่มั่นคงยิ่งขึ้น
-
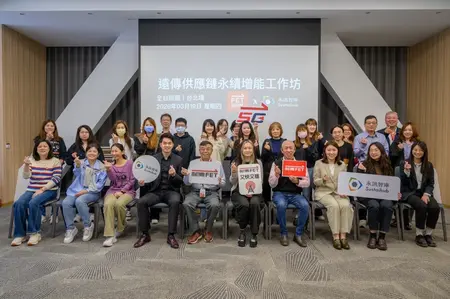
สรุปกิจกรรม: SME เขียนรายงานความยั่งยืนครั้งแรก — เวิร์กช็อปซัพพลายเชนใช้ AI ทำร่างเสร็จในงาน
SME ที่ต้องเผชิญกับข้อกำหนดการเปลี่ยนผ่านสู่ Net Zero จากลูกค้ารายใหญ่อย่าง Far EasTone Telecommunications และการตรวจสอบ ESG ของซัพพลายเชนระดับโลกที่เข้มงวดมากขึ้น รู้สึกหมดหนทางหรือไม่? ยิ่งน่าผิดหวังกว่านั้นคือแทบไม่มีโซลูชันที่ออกแบบมาเฉพาะสำหรับ SME SME มักติดอยู่ในสถานการณ์ 'ไม่มีคน ไม่มีงบ ไม่มีเวลา' แต่ถูกออเดอร์ไล่ตาม อย่างไรก็ตาม ในงาน 'Far EasTone Supply Chain Sustainability Workshop — Taipei Edition' ที่เพิ่งจบลง เราได้เป็นพยานช่วงเวลาประวัติศาสตร์ ด้วย 'ระบบรายงานความยั่งยืน AI' ที่ล้ำสมัย ซัพพลายเออร์ SME กว่า 30 บริษัททำร่างบทรายงาน ESG เสร็จในงานภายในวันเดียว เพิ่มประสิทธิภาพกว่า 90%!
-
[ล่าสุด 2026]EU CBAM เริ่มระยะบังคับใช้เต็มรูปแบบ: ผู้ส่งออกไต้หวันรักษาความสามารถแข่งขันโลกอย่างไร?
เมื่อกลไกปรับคาร์บอนก่อนข้ามพรมแดนของ EU (CBAM) เข้าสู่ระยะบังคับใช้เต็มรูปแบบ (Definitive Phase) วันที่ 1 มกราคม 2026 ผู้ส่งออกไต้หวันเผชิญโจทย์ใหม่ที่กระทบต้นทุนส่งออกและการแข่งขัน บทความนี้วิเคราะห์ระบบล่าสุด เน้นข้อมูลวัดจริง การหักค่าธรรมเนียมคาร์บอน และกระบวนการรายงาน เพื่อเปลี่ยนความเสี่ยงคาร์บอนเป็นความได้เปรียบ
-
ค่าความร้อนเชื้อเพลิงปี 2025 (ปี 114) ที่ประกาศในปี 2026: ตรวจปี ประเภทการเผาไหม้ และหน่วย
แยกปีประกาศ 2026 จากปีกิจกรรม 2025 (ปี 114) ตรวจค่าการปล่อยตามการเผาไหม้อยู่กับที่หรือเคลื่อนที่ เชื้อเพลิง ชนิดก๊าซ และหน่วย พร้อมตัวอย่างดีเซลเพื่อจัดระเบียบฐานคำนวณและหลักฐาน
-
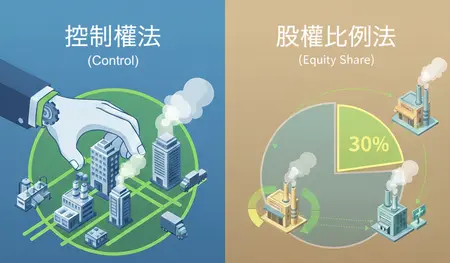
วิธีเลือก "Boundary Setting Method" สำหรับ Carbon Inventory? ทำความเข้าใจ Control Approach และ Equity Share Approach
เมื่อดำเนินโครงการ Carbon Inventory งานแรกคือการกำหนด "ขอบเขตองค์กร" หากขอบเขตไม่ชัดเจน แหล่งปล่อยก๊าซและข้อมูลกิจกรรมที่ควรรวมมักขาดมาตรฐานที่สอดคล้องกัน บทความนี้อธิบายวิธี Operational Control, Financial Control และ Equity Share ด้วยภาษาที่เข้าใจง่าย