
从整体框架与环境(E)、社会(S)、治理(G)三大面向,带您深入解析本次重大制度变革与企业应关注的
读完后先判断
如果你是为了 IFRS、SASB、TCFD、GRI 或 ESG 报告要求而来,下一步是把披露项目转成数据收集、章节分工与
目录
永訊智庫重点整理
- 证交所「ESG 评鉴」自 115 年度(2026 年)起取代「公司治理评鉴」,共 75 项指标,权重为环境面 21%、社会面 31%、治理面 48%。
- 指标新增 12 项、修正 17 项、删除 7 项,另有 5 项题型调整;环境面新增废弃物管理、循环经济、能源、生物多样性及自然碳汇等项目。
- 治理面新增 G-33 进阶加分要件:参考 SASB 准则揭露行业指标资讯,并取得第三方确信或保证;G-30 则以设有永续长并定期向董事会报告为进阶加分要件。
- 第一届(115 年度)ESG 评鉴结果预计 2027 年 4 月底前公布;已公布的第十二届公司治理评鉴属 114 年度历史结果,不能当作第一届 ESG 评鉴排名。
永訊智庫分析永訊智庫永续报告书资料库中 2025 报告年度 2,023 家上市柜公司的永续报告书,45.4% 列有第三方查证或确信(「列有」指申报资料的查证或确信机构栏位有值,不代表确信涵盖整本报告);这是永续报告书本身的查证或确信,准备 G-33 等涉及第三方确信的指标时,可作为同业查证普及程度的参考。永訊智庫的历年统计也显示,由会计师事务所确信的永续报告书,由 2023 报告年度的 326 家增为 2024 年 447 家、2025 年 515 家(同期编制家数由 1,120 家增为 2,023 家)。
本文更新于 2026 年 10 月 6 日。补充历史指标衔接、历届结果入口与第一届 ESG 评鉴结果
因应全球永续趋势与投资市场需求,台湾证券交易所于 2025 年 10 月公布「ESG 评鉴」,自115年度起取代原有之「公司治理评鉴」。
新制延续既有评鉴架构与流程,并扩大涵盖范围至环境(E)、社会(S)、治理(G)三大构面,共计75项指标,借此全面检视上市柜公司在永续发展各面向
此评鉴制度旨在建立市场永续价值文化,并协助投资人更有效掌握企业的ESG表现,以作为永续投资决策的重要参考依据。同时,亦期望透过评鉴机制,引导企业落实永续治理、加强资讯揭露透明度,与国际永续评鉴标准(如SASB、TCFD、ISSB)
以下将从整体框架与环境(E)、社会(S)、治理(G)三大面向,带您深入解析本次重大制度变革与企业应关注的
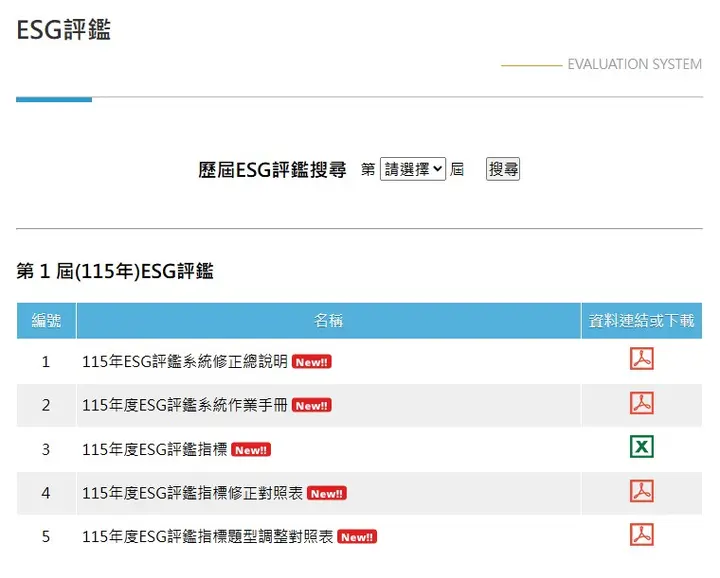
来源: TWSE 公司
评鉴
本次 ESG 评鉴的最大变革在于评鉴架构的全面调整。证交所将原「公司治理评鉴」所采用的四大构面——「维护股东权益及平等对待股东」、「强化董事会结构与运作」、「提升资讯透明度」及「推动永续发展」,整合为「环境面(E)」、「社会面(S)」与「治理面(G)」三大构面,使评鉴体系更贴近国际主流的
在权重设计上,证交所亦同步调整三构面比重:环境面占 21%、社会面占 31%、治理面占 48%。本次指标共新增 12 项、修正 17 项、删除 7 项,并有 5 项题型调整。从配分与内容可观察到,ESG 评鉴仍以「治理」构面为核心主轴,同时兼顾环境管理与社会责任两大方向。治理面作为企业永续的制度基础,依旧是评鉴得分关键;而环境与社会议题权重的提升,亦反映出评鉴重心正逐步迈向整合 ESG 整体
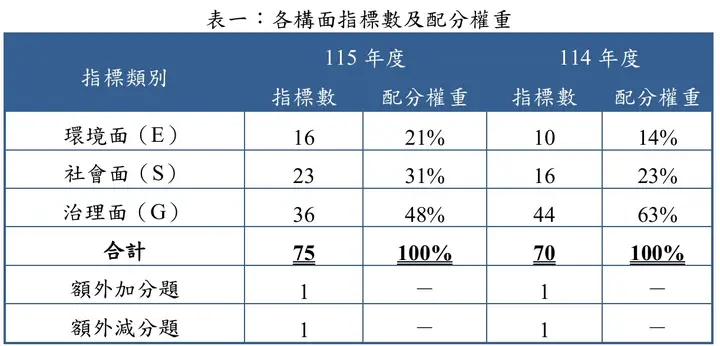
来源: 台湾证券交易所公司
环境
在环境面(E),本次调整包含将原先的水资源与废弃物指标拆分,并新增废弃物管理、循环经济、能源、生物多样性及自然碳汇等项目。整体而言,评鉴重点更著重于资源使用效率与自然资本管理,同时呼应国际趋势,聚焦于生物多样性保育与自然碳汇议题,方向与 GRI 最新架构及 TNFD(自然相关财务揭露框架)的
详细更新项目如下(来源: 台湾证券交易所公司
- 将「水资源」与「废弃物」相关指标拆分:例如修正 E-4 为「制定减少用水管理政策」;E-5 修正为「揭露过去两年
用水量」。 - 新增废弃物管理与循环经济指标:新增 E-6「制定并揭露推动循环经济或废弃物管理政策及相关作为」、E-7「揭露过去两年废弃物
总重量」。 - 新增能源使用揭露指标:E-9「揭露过去两年能源
使用状况」。 - 新增生物多样性与自然碳汇指标:E-14「订定并揭露生物多样性政策或承诺并说明实施情形」、E-15「订定并揭露推动自然碳汇之策略与措施并说明
实施情形」。 - 强化供应商环境面管理揭露:新增 E-16「揭露供应商管理政策在环保等议题上要求供应商遵循之规范与
实施情形」
社会
在社会面(S),本次更新涵盖人权议题深化、投资人议合机制、新创投资、家庭友善措施等项目,并新增进阶加分条件,例如强化供应商管理指标。整体而言,评鉴更著重于人权保障的深化与供应链劳动权益的延伸,鼓励企业不仅维护员工权益,也落实上下游伙伴的
详细更新项目如下(来源: 台湾证券交易所公司
- 深化人权保障及人权尽职调查:修正 S-1「订定并揭露保障人权政策内容及权责单位」,新增 S-2「订定并揭露人权尽职调查流程
及执行情形」。 - 新增投资人议合揭露指标:S-6「揭露与投资人议合情形及投资人提问与公司回复之
重要内容」。 - 支持创新型新创事业:新增 S-11「揭露投资国内创新型新创事业
之情形」。 - 推动友善婚育/家庭照顾措施:新增 S-17「揭露友善婚育或家庭照顾之职场环境措施实施情形
与成效」。 - 加强人力资源统计透明度:新增 S-23「依性别及年龄揭露过去两年员工离职率,并说明变化趋势
与原因」。
订定进阶加分要件:如 S-16 为劳退新制雇主提缴优于法令情形之加分项目。拆分供应商管理社会面指标:修正 S-15「揭露供应商管理政策在职业安全卫生、劳动人权、资通讯安全或隐私权保护等议题上要求供应商遵循之规范与
治理
在治理面(G),本次变动相对有限,主要依循既有之法规与公司治理评鉴架构,如女性董事比例、董事会运作与资讯透明度等项目。整体方向延续过往公司治理评鉴精神,强调治理结构的健全与
详细更新项目如下(来源: 台湾证券交易所公司
- 董事会结构修正:修正 G-15 为「公司独立董事之连续任期皆不超过三届」;并将原「公司董事会成员至少包含一位不同性别董事」属于加分项(G-11)而非基本
得分项。 - 库藏股买回揭露要求提升:新增 G-25「买回库藏股目的为转让员工且平均执行率达 90 %以上,或于期间届满或执行完毕后揭露买回期间之每日实际
执行情形」。 - 永续治理机制强化:新增 G-30 进阶加分要件「设有永续长(或相当职务者)执行永续发展事务并定期将执行情形报告
至董事会」。 - 永续资讯揭露品质提升:新增 G-33 进阶加分要件「参考 SASB 准则揭露之行业指标资讯,取得第三方确信
或保证」。 - 指标文字、题型调整:包含修正 G-1(酬金政策及表现连结揭露)、G-5(股东会线上直播或录音录影揭露)、G-13(董事间亲属或同公司内部关系揭露)等,并删除或整并若干实务鉴别度较
低指标。
未来
随著「公司治理评鉴」正式转型为「ESG评鉴」,不仅象征台湾在永续发展治理上的重大里程碑,也显示我国正加速与国际标准接轨。在新的架构下,除了治理面持续为核心外,环境与社会责任已正式纳入政府评鉴体系的重点领域,显示政策层面对企业永续行动的期待逐渐全面化、制度化。未来,国际与台湾在永续资讯揭露与管理实务间的落差可望
此外,将环境与社会议题整并纳入原有的治理评鉴体系,也意味著未来评鉴方向将朝向深度整合与长期追踪,而非以多项分散主题进行独立评估。此架构未来亦有机会成为政府与产业在其他永续议题制定指标时的重要
企业
- 盘点现况与落差: 建议企业先依据最新ESG评鉴架构,盘点现行指标表现与制度落差,特别是环境与社会面之新
指标项目。 - 聚焦治理优化: 在短期内,仍应以内部治理制度强化(如董事会职能、资讯揭露品质、风险管理机制)为首要目标,作为后续推进环境与社会
策略的基础。 - 中长期整合规划: 可逐步导入跨部门ESG管理机制,将永续目标与企业策略连结,为未来更高层次的整合评鉴
奠定基础。
同时,企业亦应持续关注国际永续框架的更新与趋势发展,例如ISSB、GRI及TNFD等标准的动态,提前布局资料揭露与管理机制。透过及早掌握全球趋势并内化于企业策略中,不仅可降低未来调整成本,也能在永续评鉴与国际投资者关注下,展现企业的前瞻性与
从 114 年度
114 年度(2025 年、第十二届)仍属公司治理评鉴:四大构面共 70 项指标,新增 9 项、修正 11 项、删除 14 项、调整题型 4 项。当年的四大构面权重为股东权益 16%、董事会结构与运作 25%、资讯透明度 10%、推动永续发展 49%;这组权重不能套用到 115 年度
114 年度环境相关调整包含范畴三排放、内部碳定价、能源管理计划及其验证,并强化范畴一、二排放与查证、2030 年减碳目标、环境管理制度及绿色投资揭露。社会相关调整涵盖员工培训、满意度调查、个资保护及消费者权益。治理相关调整则包括提升企业价值措施、董事会层级永续委员会,以及 SASB 行业资讯由加分改为基本
这些是 114 年度指标的历史脉络。115 年度已改用本文上方的 E、S、G 三构面与 75 项指标;准备当年度评鉴时,请以证交所 ESG 评鉴专区为准。历史指标细节保留于114年度公司治理评鉴指标发布:永续发展构面权重调升至49%;结果回顾可阅读历届公司治理评鉴结果及第十二届公司治理评鉴
官方来源:第十二届
第一届 ESG 评鉴
第一届为 115 年度(2026 年)ESG 评鉴,证交所预计于 2027 年 4 月底前公布结果。截至本文更新日,尚无第一届正式结果;公布后请至证交所 ESG 评鉴专区查询。已公布的第十二届公司治理评鉴属 114 年度历史结果,不能当作第一届 ESG 评鉴排名。时程来源:证交所第十二届颁奖暨
常见问题
查看全部台湾
台湾证券交易所的ESG评鉴制度自115年度(2026年)起正式上路,取代原有的公司治理评鉴。此举旨在因应全球永续趋势与投资市场需求,并协助投资人更有效掌握企业的
新的
在新的ESG评鉴制度中,三大构面的权重分配为:环境面占21%、社会面占31%、治理面占48%。这样的分配显示治理面仍是评鉴得分的核心主轴,同时也反映出环境与社会议题的重要性
ESG
ESG评鉴制度中,环境面新增了多项指标,包括废弃物管理、循环经济、能源使用、生物多样性及自然碳汇等。具体指标如E-6「制定并揭露推动循环经济或废弃物管理政策及相关作为」和E-14「订定并揭露生物多样性政策或承诺并说明
把永续
用 Syber 管理章节分工、指标数据、审核记录与披露进度,把 IFRS、SASB、GRI 等要求落到团队
下一步怎么判断先把文章中的披露要求转成章节、资料来源与负责人;若会牵涉多人协作、版本控管与查证,再评估是否需要报告书