
サステナビリティ報告の開示はコンプライアンスから実質的なガバナンス管理の開示へと進化しています。GRI Standardsが2025年6月に最新条文を公開し、GRI 102《気候変動2025》およびGRI 103《エネルギー2025》が含まれる中、企業はより詳細な開示要件に直面しなければなりません。公正な移行、気候適応からスコープ3排出情報の透明性向上まで、この更新は条文上の変化だけでなく、組織内部のガバナンスロジックの再構築でもあります。 本記事では、GRI基準更新の背景、GRI 102・GRI 103の改訂ポイント、そして企業がどの側面から準備を始めるべきかを一挙に解説し、最新基準への対応をリードします。
読後にまず確認すること IFRS、SASB、TCFD、GRI、または ESG 報告要件を確認するために読んでいる場合、次は開示項目をデータ収集、章立ての分担、レビュー手順に落とし込みます。
目次
- Sustaihub(永訊智庫)のポイント
- GRIの沿革と開示要件の目的
- GRI 102《気候変動2025》の核心ポイント
- 🌍 気候適応と移行アクション
- コンサルタントチームが整理した新規追加の重点:
- 🟡 GRI 102-3 公正な移行(Just Transition)
- 🟡 GRI 102-10 カーボンクレジット(Carbon Credit)
- GRI 102 気候変動とTCFDフレームワークの違いは?
- GRI 103《エネルギー2025》の核心ポイント
- マネジメントトピック開示(Topic management disclosures)
- トピック開示(Topic disclosures)
- GRI 102、GRI 103はいつ発効?
- まとめ
- 関連記事
Sustaihub(永訊智庫)のポイント
- GRI 102《気候変動2025》とGRI 103《エネルギー2025》は2027年1月1日から発効します。
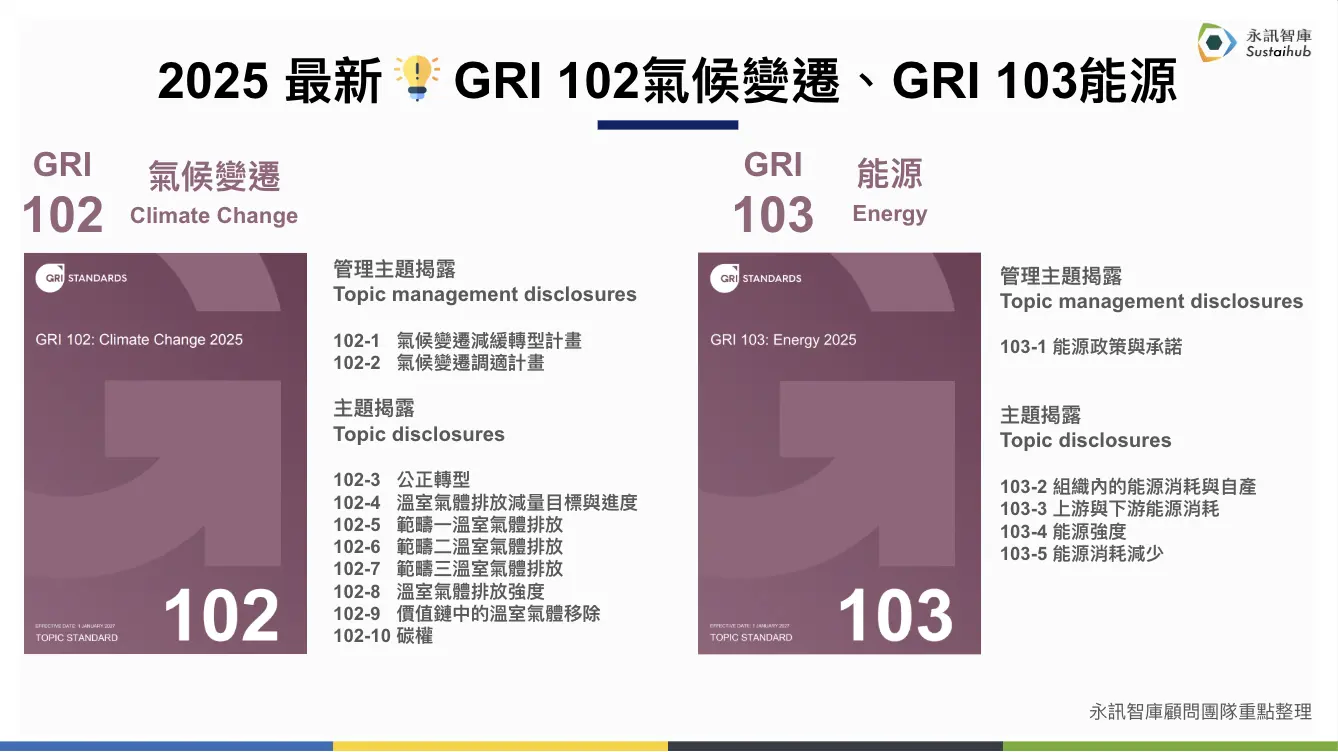
- GRI 102では、102-3 公正な移行(労働者の権益保護、地域社会や先住民族との対話・補償)や102-10 カーボンクレジット(購入、取引、相殺の管理・計画・コミュニケーション)などの開示が新設されました。
- GRI 103は103-1 エネルギー方針と公約をマネジメントトピック開示とし、トピック開示は組織内のエネルギー消費と自家発電、上流・下流のエネルギー消費、エネルギー強度、エネルギー消費削減を対象とします。GRI 302と比べ、ガバナンス戦略、責任の帰属、目標設定、進捗追跡をより重視しています。
- 新基準のトピック開示はGRI 3-3マネジメントアプローチ開示に代わるものではなく、両者を併用する必要があります。TCFDとGRI 102も、どちらか一方を選ぶフレームワークではありません。
Sustaihubが台湾証券取引所(TWSE、證交所)と台北取引所(TPEx、櫃買中心)のESG情報開示オープンデータ(2025年データ、TWSE・TPEx上場企業1,962社。各社のレポートはSustaihub サステナビリティレポートデータベースで閲覧できます)を整理したところ、再生可能エネルギー使用率を報告し、かつ0を超える企業は1,962社の26.5%で、報告した702社の中央値は1.6%でした。GRI 103のエネルギー方針と目標の開示を準備する際、自社の再生可能エネルギー使用率が上場企業の中でどの位置にあるかを確認する目安になります。
GRIの沿革と開示要件の目的
グローバル・レポーティング・イニシアチブ(The Global Reporting Initiative, GRI)は1997年に設立され、設立以来、企業が経済、環境、社会(ESG)への実質的なインパクトを開示することを推進してきました。2016年にGRI Standardsモジュラーアーキテクチャを導入後、開示要件はより柔軟かつ体系的になりました。2021年、GRIは新版共通基準(GRI 1、2、3)を発表し、重要性評価とガバナンス責任の開示を強化しました。
2024年にはGRI 101 Biodiversity(生物多様性)が公開され(2026年発効)、グローバルな自然関連開示トレンドに呼応しています。2025年にはさらにGRI 102とGRI 103が発表され、気候とエネルギーガバナンスのハードルをさらに引き上げました。
GRIの核心目的は、企業がすべてのステークホルダー(従業員、コミュニティ、サプライチェーン、投資家など)に「企業が社会と環境にどのような影響を与えているか」を明確に説明し、企業が戦略、ガバナンスからパフォーマンスまで包括的に責任を果たすよう導くことにあります。
記事の要点を次のアクションにつなげる
この記事が開示、カーボンインベントリ、レポート準備に関わる場合は、システムやデータベースで同業他社の進め方を確認できます。
GRI 102 気候変動、GRI 103 エネルギー条文を一挙解説

GRI 102《気候変動2025》の核心ポイント
🌍 気候適応と移行アクション
新版GRI 102は排出データの開示を強調するだけでなく、企業の適応(adaptation)計画とガバナンスメカニズムにより焦点を当て、気候インパクトをどのように軽減し、実際の実行ステップを説明します。
コンサルタントチームが整理した新規追加の重点:
🟡 GRI 102-3 公正な移行(Just Transition)
気候移行過程において、企業が労働者の権益をどのように保護し、地元コミュニティや先住民族と対話・補償を行い、脆弱なグループへの保護を強化するかの開示を要求します。
🟡 GRI 102-10 カーボンクレジット(Carbon Credit)
カーボンクレジットの購入、取引、相殺などの運用において企業がどのように管理、計画、コミュニケーションを行い、総合的なカーボンマネジメント戦略への影響を説明することを開示します。
GRI 102 気候変動とTCFDフレームワークの違いは?
気候変動情報開示について、現在ほとんどの企業は主にTCFD(気候関連財務情報開示タスクフォース)に従って気候情報を開示しており、その目的は投資家と金融市場が気候リスクの企業財務への影響を理解することを支援することです。金融監督管理委員会の要求により、台湾の上場・店頭登録企業は年次報告書で気候関連情報を開示する必要があります。
一方、GRI 102:気候変動2025は、企業が緩和(mitigation)と適応(adaptation)の両面からどのように行動し、外部(人権、社会、環境)への実際のインパクトと対応措置を説明することに焦点を当てています。

GRI 102気候変動とTCFD気候関連財務開示比較表(永訊智庫作成)
TCFDとGRI 102はどちらか一方を選ぶフレームワークではありません。TCFDは財務報告のリスク開示に使用でき、投資家に気候関連財務情報を説明します。一方、GRI 102はサステナビリティ報告の一部として、企業のサステナビリティ実践、責任履行、ステークホルダーとの相互作用を説明できます。両者を組み合わせて使用することで、「企業内部リスクから外部インパクト管理まで」のより完全な気候情報の視点を提供できます。
GRI 103《エネルギー2025》の核心ポイント
新版GRI 103はエネルギーガバナンスと戦略開示を強化し、重点条文は以下の通りです:
マネジメントトピック開示(Topic management disclosures)
- 103-1 エネルギー方針と公約:組織のエネルギー効率、再生可能エネルギー採用、脱炭素公約などの方針と目標設定を説明。
トピック開示(Topic disclosures)
- 103-2 組織内のエネルギー消費と自家発電
- 103-3 上流・下流のエネルギー消費
- 103-4 エネルギー強度
- 103-5 エネルギー消費削減
GRI 302エネルギー:2016と比較して、GRI 103はガバナンス戦略、責任の帰属、目標設定、進捗追跡の追加をより強調しています。
GRI 102、GRI 103はいつ発効?
GRI公式発表によると、以下の基準は2027年1月1日から正式に発効します:
🆕 GRI 102:気候変動2025
🆕 GRI 103:エネルギー2025
⚠️ これらのトピック開示項目は既存のGRI 3-3マネジメントアプローチ開示を置き換えるものではなく、補完として両者を併用する必要があります。
まとめ
GRI 102と103の更新により、サステナビリティ報告は単なる情報開示ではなく、企業が気候変動、エネルギー転換、生物多様性などの核心議題を実際にどのように管理しているかの具体的な表現となり、報告内容はより厳格になり、ESGマネジメントが新たな段階に進むことを象徴しています。
最新のサステナビリティ開示トレンドを継続的に把握したい方は、Sustaihub 永訊智庫の最新ニュースをクリックしてください。
関連記事
【GRI 2021改訂】最新の重要性分析を独占解説、6社のESG報告事例を一挙紹介
よくある質問
すべて見るシステムは現在どの国際フレームワークと基準に対応していますか?
現在確認できるテンプレートは、GRI、SASB、TCFD、TNFD、IFRS S1/S2、SDGs、および台湾のESG開示・コーポレートガバナンス評価関連のテンプレートです。実際に利用できる項目は、現在のプランとバージョンでご確認ください。
初めてサステナビリティレポートを作成する場合も、システムを使用できますか?
可能です。初めての作成時、システムの価値は判断を代替することではなく、章構成、データ担当者、エビデンス、初稿、レビュー状況を一元管理し、部門間のやり取りの手間を減らすことにあります。
システム導入にはどのくらいの期間が必要ですか?
Syber はクラウド SaaS のため、初期設定は通常短期間で完了できます。実際の導入期間は、対象フレームワーク、利用者数、過年度データ、権限設定、コンサルタント支援の有無によって変わります。
サステナビリティ開示を共同作業プロセスへ
Syberで章ごとの分担、指標データ、レビュー記録、開示の進捗を管理し、IFRS、SASB、GRIなどの要件をチームの業務フローに落とし込みます。
次のステップの判断方法まず記事内の開示要件を章、データソース、担当者に整理します。複数人での共同作業、バージョン管理、検証が関わる場合は、レポート作成ワークフローが必要かを検討します。