2025 年度 2,023 家上市柜公司的永续报告书中,45.4%(918 家)列有第三方查证或确信,25.5%(515 家)由会计师事务所确信,采「合理确信」的只有 2 家;证交所与柜买中心 2025 年 ESG 开放资料中,65.6%(1,288/1,962 家)已揭露范畴三排放。
2024 年起第三方查证或确信比例下降,主要是因为永续报告书编制义务扩大到所有上市柜公司,编制家数由 1,120 家增为 1,940 家,而不是原有公司放弃确信。本研究由永訊智庫(Sustaihub)整理公开申报资料,资料撷取日为 2026 年 10 月 6 日;原始资料与验算程式可在下方下载,重新计算本页所有数字。
主要发现
- 确信比例被新进编制公司稀释。2023 年 1,120 家中有 59.9% 列第三方查证或确信;2024 年编制家数增为 1,940 家,比例降到 43.5%;2025 年回升到 45.4%。
- 法规要求会计师确信的产业,确信比例明显较高。在报告数 30 份以上的产业中,化学工业(100%)、食品工业(97.1%)、金融保险业(95.9%)、观光餐旅(59.6%,餐饮收入占比高者适用)的会计师确信比例明显高于其他产业。这与《上市公司编制与申报永续报告书作业办法》要求食品工业、化学工业、金融保险业,以及餐饮收入占营业收入 50% 以上的公司,就产业别指标取得会计师确信的规定一致(证交所作业办法问答集,2026-05-18 版),也可作为本资料可信度的旁证。
- 合理确信极少。2023~2025 年每年只有 2~3 家采合理确信,其余为有限确信或未列确信等级(2022 年以前的申报资料没有确信等级栏位)。
- 范畴三揭露已过半,但产业落差大。在报告数 30 份以上的产业中,金融保险(100%,对应开放资料 31 家)、航运(84.8%)、钢铁(79.6%)、通信网路(77.2%)最高;观光餐旅(39.2%)、纺织纤维(46.2%)、居家生活(46.9%)最低。
- 再生能源使用率仍低。开放资料中有填再生能源使用率的 702 家,中位数为 1.6%;在报告数 30 份以上的产业中,电脑及周边设备业(14.0%)与金融保险业(15.5%)明显较高。
作业办法的申报规定与时程,可对照永续报告书作业办法最新修正:上市柜公司申报重点与时程;范畴三在 IFRS 永续揭露准则接轨中的处理方式,见IFRS 第三阶段调整与金管会过渡措施。
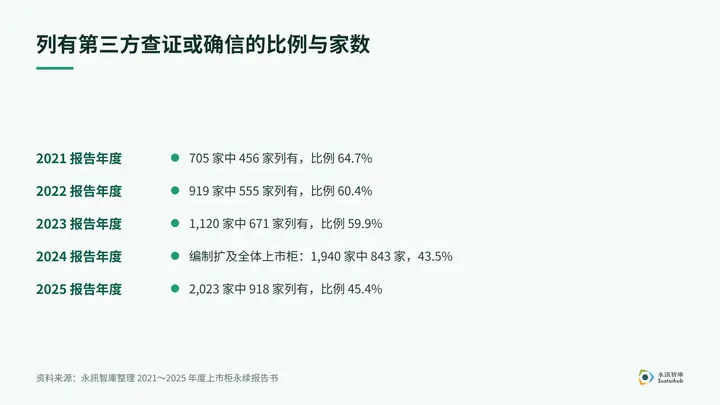
表一:历年第三方查证与确信(2021~2025 报告年度)
| 报告年度 | 公司数 | 有第三方查证或确信 | 比例 | 会计师事务所确信 | 比例 | 合理确信 |
|---|---|---|---|---|---|---|
| 2021 | 705 | 456 | 64.7% | 209 | 29.6% | — |
| 2022 | 919 | 555 | 60.4% | 244 | 26.6% | — |
| 2023 | 1,120 | 671 | 59.9% | 326 | 29.1% | 3 |
| 2024 | 1,940 | 843 | 43.5% | 447 | 23.0% | 2 |
| 2025 | 2,023 | 918 | 45.4% | 515 | 25.5% | 2 |
「—」:2022 年以前的申报资料没有确信等级栏位。2024 年度公司数由 1,120 家增为 1,940 家,是比例下降的主要原因;会计师事务所确信家数同期由 326 家增为 447 家,2025 年再增为 515 家。
表二:2025 报告年度各产业(报告数 30 份以上)
「第三方查证或确信」「会计师事务所确信」以 2025 年度报告数为分母;「揭露范畴三」与「再生能源使用率中位数」来自 ESG 开放资料,以「对应开放资料家数」为范围。
| 产业 | 2025 报告数 | 第三方查证或确信 | 会计师事务所确信 | 对应开放资料家数 | 揭露范畴三 | 再生能源使用率中位数 |
|---|---|---|---|---|---|---|
| 电子零组件业 | 212 | 40.1% | 17.0% | 210 | 72.4% | 4.4% |
| 半导体业 | 205 | 42.4% | 13.2% | 202 | 74.8% | 1.3% |
| 生技医疗业 | 155 | 32.3% | 16.8% | 150 | 51.3% | 0.0% |
| 光电业 | 119 | 33.6% | 10.1% | 115 | 65.2% | 2.4% |
| 电脑及周边设备业 | 112 | 48.2% | 8.9% | 110 | 70.9% | 14.0% |
| 其他 | 102 | 41.2% | 27.5% | 96 | 54.2% | 1.3% |
| 电机机械 | 98 | 36.7% | 14.3% | 98 | 65.3% | 1.0% |
| 其他电子业 | 97 | 39.2% | 12.4% | 94 | 68.1% | 4.7% |
| 通信网路业 | 92 | 40.2% | 13.0% | 92 | 77.2% | 6.0% |
| 建材营造 | 87 | 37.9% | 23.0% | 87 | 58.6% | 0.0% |
| 纺织纤维 | 52 | 25.0% | 13.5% | 52 | 46.2% | 1.5% |
| 观光餐旅 | 52 | 61.5% | 59.6% | 51 | 39.2% | 0.0% |
| 金融保险业 | 49 | 98.0% | 95.9% | 31 | 100.0% | 15.5% |
| 钢铁工业 | 49 | 63.3% | 36.7% | 49 | 79.6% | 1.3% |
| 资讯服务业 | 45 | 35.6% | 15.6% | 44 | 59.1% | 1.2% |
| 绿能环保 | 43 | 41.9% | 25.6% | 41 | 65.9% | 8.3% |
| 化学工业 | 42 | 100.0% | 100.0% | 42 | 71.4% | 0.4% |
| 汽车工业 | 42 | 42.9% | 28.6% | 42 | 76.2% | 0.6% |
| 电子通路业 | 36 | 38.9% | 25.0% | 36 | 58.3% | 0.1% |
| 数位云端 | 35 | 31.4% | 25.7% | 35 | 54.3% | 1.8% |
| 食品工业 | 34 | 97.1% | 97.1% | 33 | 66.7% | 0.1% |
| 航运业 | 33 | 51.5% | 18.2% | 33 | 84.8% | 0.3% |
| 居家生活 | 33 | 27.3% | 24.2% | 32 | 46.9% | 3.0% |
报告数未达 30 份的产业(例如证券、水泥工业、造纸工业)见资料包中的 by_industry_2025.csv;样本少于 5 家的指标不计算。
资料与方法
- 报告资料:永訊智庫 SustainAI 永续报告书资料库,收录 10,161 份台湾上市柜公司永续报告书(2009~2025 报告年度),栏位来自公开资讯观测站与 ESG 数位平台的申报资料。同一公司同一年度若有多笔纪录只保留一笔(有修正版时取修正版),得 10,154 个公司年度。个别公司的原始报告可在永续报告书资料库依公司、产业与年份查找。
- 第三方查证或确信:2023 年起申报资料分列「查证机构」与「确信机构」,两者任一有值即计入;2022 年以前为单一栏位(例如「无」「会计师事务所:○○」「其他查验证单位:○○」),「无」或空白不计入。
- 会计师事务所确信:2023 年起以「确信机构」有值计;2022 年以前以栏位含「会计师事务所」计。
- 范畴三揭露、再生能源使用率:证交所与柜买中心 ESG 资讯揭露开放资料(2025 年资料,1,962 家,撷取时间 2026-10-06),以股票代号对应报告资料库的产业别。范畴三排放量大于 0 视为已揭露;再生能源使用率取有填报者的中位数;样本少于 5 家不计算。
- 不计算产业平均碳排强度:开放资料的排放密集度分母由各公司自订(例如每百万元营收、每单位产品),不同公司不可直接平均,因此本研究不计算产业平均碳排强度。
限制
- 「列有」查证或确信,代表申报资料栏位有值,不代表确信范围涵盖整本报告;确信范围需看各报告的确信声明。
- 2022 年以前的栏位格式不同,跨年度比较以本研究定义为准。
- 申报栏位记载的是永续报告书本身的查证或确信。我们抽查 10 家公司的原始报告:栏位列有查证或确信的 5 家,报告内都附有对应的查证或确信声明;栏位未列的 5 家中,有 1 家只就温室气体盘查取得会计师确信、报告书本身未经确信,这类情况不计入「列有第三方查证或确信」。
- 2025 报告年度仍有部分公司尚未申报或补正,数字可能小幅变动。
报告品质的常见缺失,可另参考证交所 2024 年度永续报告书审阅结果全解析。
下载资料与验算方式
资料包包含 g01_reports.csv(报告资料)、g01_twse.csv(ESG 开放资料)、analyze.py(计算程式)、by_year.csv、by_industry_2025.csv 与 summary.json。执行 analyze.py 会读取 g01_reports.csv 与 g01_twse.csv,重新产生 by_year.csv、by_industry_2025.csv 与 summary.json,也就是本页所有数字。by_year.csv 另含 2013~2020 报告年度的历年数据。
如何引用
建议引用格式:
资料来源:永訊智庫(Sustaihub)2026,〈台湾上市柜永续报告书第三方确信与范畴三揭露研究〉,资料撷取日 2026-10-06。https://www.sustaihub.com/blog/sustainability-report-assurance-study-2026/
引用单一数字时,请一并注明资料范围,例如「2025 报告年度、2,023 家上市柜公司」或「2025 年 ESG 开放资料、1,962 家」。