
27 个常见 ESG 与碳管理名词,依报告、准则、盘查、确信、碳定价与评比六组整理,每条用简短定义说明并附官方出处,也点出碳盘查与碳足迹、净零与碳中和、确信与查证等容易
读完后先判断
如果你是为了排放因子、ISO 14064、CBAM 或碳数据而来,下一步是确认活动数据、排放因子版本与佐证能否
目录
- 永续报告与
重大性 - ESG(环境、
社会、治理) - CSR(企业
社会责任) - 永续报告书
- 重大主题
- 双重
重大性 - 揭露准则
与框架 - GRI 准则
- SASB 准则
- ISSB
与 IFRS S1/S2 - TCFD(气候相关财务揭露
工作小组) - TNFD(自然相关财务揭露
工作小组) - 温室气体盘查
与量化 - 碳盘查
(温室气体盘查) - 范畴一/
二/三(Scope 1/2/3) - GHG Protocol(温室气体盘查
议定书) - 排放系数
- 碳足迹
- 确信
与查证 - 确信(Assurance)
- 查证
(Verification) - 碳费、碳权与
减碳目标 - 碳费
- 碳权
(减量额度) - CBAM(碳边境
调整机制) - 净零排放
- 碳中和
- SBTi(科学基础减量
目标倡议) - SDA(部门
减量法) - 评比
与问卷 - CDP
- DJSI(道琼永续指数)
与 S&P Global CSA - ESG
评鉴(台湾) - 把名词对回
自己的资料
这份 ESG 名词库收录 27 个在永续报告书、碳盘查与投资人问卷里最常出现的名词,每个定义都取自发布机构或台湾法规的原文,并附上出处连结。名词依用途分成六组;查询时特别留意几组容易混用的概念:「碳盘查」与「碳足迹」、「净零排放」与「碳中和」、「确信」与「查证」,以及「财务重大性」与「双重重大性」。分清楚它们,才能判断客户问卷、主管机关或评比机构要的究竟是哪一种数据。
永续报告与重大性
这一组是讨论企业永续表现时的共同语言,也是永续报告书内容取舍的依据。
ESG(环境、社会、治理)
ESG 是环境(Environmental)、社会(Social)与治理(Governance)的缩写,用来检视企业如何管理气候、人权、员工、诚信经营等非财务议题,以及这些议题带来的风险与机会,常用于揭露、评比与投资判断。这个词常追溯到 2004 年联合国全球盟约领袖峰会期间发表的《Who Cares Wins》报告。出处:UNEP FI:2004 年全球盟约领袖峰会。实务上的揭露流程可参考ESG 揭露怎么做。
CSR(企业社会责任)
CSR 是 Corporate Social Responsibility 的缩写。欧盟执委会 2011 年将它定义为「企业对其社会影响所负的责任」,并期待企业与利害关系人合作,把社会、环境、伦理、人权与消费者关切纳入营运与核心策略。和 ESG 相比,CSR 的重点在企业应承担的责任与作为。台湾上市公司的「企业社会责任报告书」已于 2021 年 12 月更名为「永续报告书」。出处:欧盟执委会 2011 年 CSR 策略、证交所永续报告书作业办法问答集;两者的完整比较见ESG 跟 CSR 差在哪。
永续报告书
企业说明经济、环境与人群重大主题、冲击及管理作为的年度报告。依证交所《上市公司编制与申报永续报告书作业办法》,上市公司应依 GRI 准则编制前一年度报告、上传公司网站,并于每年 8 月 31 日前申报至公开资讯观测站;上柜公司依柜买中心的同名作业办法办理。出处:证交所永续报告书作业办法问答集;报告书架构见永续报告书是什么,各项申报期限见台湾永续法规重点总览。
重大主题
GRI 3 所称的重大主题,是代表组织对经济、环境与人群(包括人权)最显著冲击的议题。台湾上市公司编制永续报告书时,须依 GRI 3 揭露决定重大主题的流程、重大主题列表与各主题的管理方式,并说明列表与上一个报导期间相比的变动。出处:GRI 通用准则 2021、证交所永续报告书作业办法问答集;延伸阅读:GRI 2021 改版与重大性分析。
双重重大性
欧盟永续报导准则(ESRS)的重大性原则,包含两个面向:「冲击重大性」看企业对人与环境的实际或潜在、正面或负面冲击;「财务重大性」看永续议题带来的风险与机会,是否对企业的财务状况、绩效、现金流量、融资管道或资金成本有重大影响。符合任一面向即属重大。前者接近 GRI 著重的对外冲击,后者则是 SASB 与 IFRS S1、S2 关心的财务影响。出处:EFRAG:ESRS 1。
揭露准则与框架
这一组是企业编制永续资讯时采用的准则与揭露架构。GRI 著重企业对外部的冲击,SASB、IFRS S1/S2 与 TCFD 则从投资人关心的财务影响出发;同一份报告常同时对照好几套。
GRI 准则
总部位于荷兰的独立非营利国际组织 GRI 所发布的永续报导准则,协助组织以可比较、可信的方式报导其对经济、环境与人群的冲击,分为通用、行业与主题准则三个系列。台湾上市公司依证交所作业办法须采用 GRI 准则编制永续报告书,2021 年版自 2023 年起适用。出处:GRI:About GRI、GRI Standards、证交所永续报告书作业办法问答集。
SASB 准则
以产业为基础的永续揭露准则,涵盖 77 个产业,协助企业找出最可能影响现金流量、融资管道或资金成本,且与投资人决策最相关的永续议题。IFRS 基金会于 2022 年 8 月完成与价值报导基金会的整并后,由 ISSB 负责维护 SASB 准则;IFRS S2 的产业别要求也参考 SASB 准则。出处:SASB Standards、IFRS 基金会完成与 VRF 整并、IFRS S2;延伸阅读:SASB 准则与报告规范。
ISSB 与 IFRS S1/S2
ISSB(国际永续准则理事会)由 IFRS 基金会于 2021 年 11 月 3 日在 COP26 宣布成立,目标是为投资人与金融市场建立永续揭露的全球基准。ISSB 于 2023 年 6 月发布 IFRS S1(一般规定)与 IFRS S2(气候相关揭露),要求揭露可能影响企业现金流量、融资或资金成本的永续与气候风险及机会,适用于 2024 年 1 月 1 日以后开始的年度报导期间。台湾上市柜公司依金管会规划分阶段接轨。出处:IFRS 基金会:ISSB、IFRS S1、IFRS S2、金管会 2026 年 9 月 23 日新闻稿;台湾时程见IFRS S1/S2 台湾接轨时程。
TCFD(气候相关财务揭露工作小组)
金融稳定委员会(FSB)设立的工作小组,2017 年发布气候相关财务揭露建议,以治理、策略、风险管理、指标与目标四大核心要素及 11 项建议揭露,协助投资人评估气候风险与机会。TCFD 已于 2023 年 10 月完成任务并解散,其内容已完整纳入 IFRS S1、S2,追踪工作由 IFRS 基金会接手;IFRS 基金会也说明,企业仍可选择以 TCFD 建议作为接轨 ISSB 准则的起点。出处:TCFD:About、IFRS 基金会:ISSB 与 TCFD;延伸阅读:TCFD 到 IFRS S2 的气候揭露架构沿革。
TNFD(自然相关财务揭露工作小组)
由市场主导、以科学为基础并获政府支持的倡议,2023 年 9 月发布最终建议,协助企业与金融机构辨识并揭露自然相关的依赖、冲击、风险与机会。揭露架构分为治理、策略、风险与冲击管理、指标与目标四大支柱,与 TCFD 及 ISSB 准则架构一致,并提供 LEAP 评估方法作为导入指引。2025 年 11 月起,ISSB 以 TNFD 的成果为基础发展自然相关揭露要求,TNFD 完成进行中的工作后不再发布新指引(IFRS 基金会说明)。出处:TNFD:About、TNFD 揭露建议。
温室气体盘查与量化
这一组决定排放数字怎么算出来。本站已有主题页的名词,这里只留精简定义,计算方式与时程可从各条的连结进入。
碳盘查(温室气体盘查)
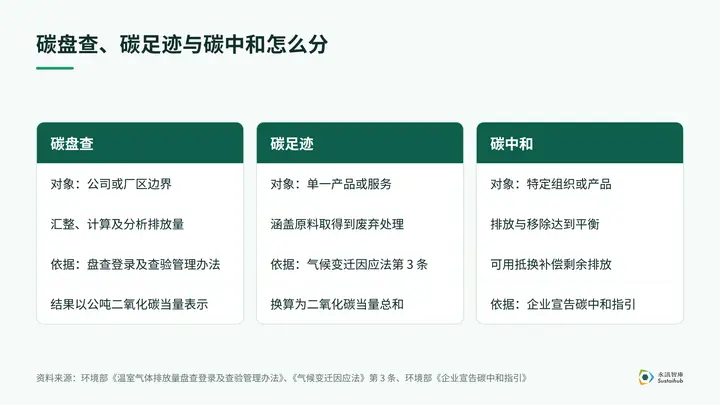
环境部《温室气体排放量盘查登录及查验管理办法》对温室气体盘查的定义,是汇整、计算及分析温室气体排放量的作业。实务上包括界定组织边界与期间、整理燃料与电力等活动数据,以排放系数法、质量平衡法或直接监测法计算,结果以公吨二氧化碳当量表示。出处:《温室气体排放量盘查登录及查验管理办法》;延伸阅读:碳盘查是什么、温室气体盘查登录。
范畴一/二/三(Scope 1/2/3)
GHG Protocol 的排放分类。范畴一是企业拥有或控制的排放源产生的直接排放;范畴二是企业购入能源在生产时产生的间接排放;范畴三是范畴二以外、发生在价值链上下游的所有其他间接排放,例如采购的商品、委外运输、商务旅行与售出产品的使用。出处:GHG Protocol FAQ、GHG Protocol 企业标准;延伸阅读:范畴一二三是什么。
GHG Protocol(温室气体盘查议定书)
由世界资源研究所(WRI)与世界企业永续发展协会(WBCSD)合作建立的温室气体核算标准体系,为企业与政府提供衡量及管理排放的标准、指引、工具与训练。其中《企业标准》用于编制组织排放清册,搭配范畴二指引与范畴三标准使用。出处:GHG Protocol:About、GHG Protocol 企业标准;延伸阅读:ISO 14064 与 GHG Protocol 比较。
排放系数
依《温室气体排放量盘查登录及查验管理办法》,排放系数是每单位原(物)料、燃料使用量、产品产量或其他经认定的操作量所排放的排放量。以排放系数法计算时,活动数据乘上系数即得排放量;系数应采用环境部公告的温室气体排放系数,或由国际文献、检测报告取得的自厂系数。出处:《温室气体排放量盘查登录及查验管理办法》;延伸阅读:2026 公告排放系数。
碳足迹
依《气候变迁因应法》第 3 条,碳足迹是产品由原料取得、制造、配送销售、使用及废弃处理等生命周期各阶段产生的碳排放量,经换算为二氧化碳当量的总和。碳足迹以单一产品或服务为对象,和以公司、厂区为边界的碳盘查不同,两者的数据无法互相替代。出处:《气候变迁因应法》;延伸阅读:碳足迹是什么。
确信与查证
两者都是由独立第三方检视资讯,差别在依据与对象。依证交所作业办法问答集,温室气体范畴一、二的确信可依确信准则 3410 号或 ISO 14064-3 办理,因此温室气体领域常见两个词并用。若想知道市场上的普及程度:永訊智庫整理 2025 年度 2,023 家上市柜公司永续报告书,申报资料列有第三方查证或确信的占 45.4%(918 家),由会计师事务所确信的占 25.5%(515 家)。
确信(Assurance)
由独立的确信人员依确信准则,对永续报告书指标等非财务资讯出具确信报告。依证交所作业办法,食品工业、化学工业、金融保险业及餐饮收入占比达 50% 以上的上市公司,须就指定指标取得会计师依确信准则 3000 号出具的确信报告;温室气体范畴一、二则依时程确信。出处:证交所永续报告书作业办法问答集。
查证(Verification)
依环境部《温室气体认证机构及查验机构管理办法》,查证是查验机构依据事业或各级政府执行盘查、自愿减量专案或产品碳足迹结果的历史数据与资讯等声明,评估其是否实质上正确的过程;查验机构须取得许可证。同办法另有「确证」,用于评估减量专案对未来结果的假设与方法。出处:《温室气体认证机构及查验机构管理办法》;延伸阅读:温室气体盘查登录与查验。
| 比较项目 | 确信 | 查证 |
|---|---|---|
| 常见执行者 | 会计师等符合证交所与柜买中心确信机构管理要点的确信人员 | 取得环境部许可的查验机构 |
| 主要依据 | 确信准则 3000 号、3410 号等 | 环境部查验机构管理办法、ISO 14064-3 等 |
| 常见对象 | 永续报告书指标、温室气体范畴一及范畴二 | 盘查、自愿减量专案与产品碳足迹的数据声明 |
碳费、碳权与减碳目标
这一组牵涉排放的成本与承诺。前三个名词和缴费、交易与出口有关,后四个则是企业设定减碳目标时最常引用的概念与方法。
碳费
依《碳费收费办法》,碳费是对事业经盘查登录与查验后的直接排放量及使用电力间接排放量,换算为二氧化碳当量所征收的费用。现行对象是全厂年排放合计达 2.5 万公吨 CO₂e 以上、具公告列管排放源的电力、燃气供应业及制造业;一般费率为每公吨新台币 300 元,另有 50 元、100 元两级优惠费率。出处:《碳费收费办法》、环境部「碳费征收费率」公告;延伸阅读:碳费是什么。
碳权(减量额度)
台湾常说的碳权,在法规上多指「减量额度」。依《气候变迁因应法》,减量额度是事业及各级政府执行温室气体自愿减量专案、抵换专案或先期专案取得的额度,和总量管制下允许排放的「排放额度」不同。减量额度须符合《碳费收费办法》规定,才能申请扣除碳费收费排放量;以国内减量额度扣除时,上限为收费排放量的 10%。出处:《气候变迁因应法》、《碳费收费办法》;延伸阅读:碳权是什么。
CBAM(碳边境调整机制)
欧盟用来处理碳泄漏的机制,让进口商品的价格反映其内含碳排放,涵盖水泥、钢铁、铝、肥料、电力与氢六类产品。2023 至 2025 年为过渡期,2026 年 1 月 1 日起进入正式期,每年进口超过 50 公吨的进口商须取得授权申报人资格;CBAM 凭证自 2027 年 2 月起开放购买,2026 年进口货品的首次年度申报与凭证缴回期限为 2027 年 9 月 30 日。范围扩大至下游产品的修正仍在欧盟协商中。出处:欧盟执委会:CBAM;延伸阅读:欧盟 CBAM 正式期。
净零排放
依《气候变迁因应法》第 3 条,净零排放是温室气体排放量与碳汇量达成平衡;碳汇是能持续移除并吸收或储存温室气体的树木、森林、土壤、海洋、地层、设施或场所。同法第 4 条订定国家长期减量目标为 2050 年(民国 139 年)达成温室气体净零排放。出处:《气候变迁因应法》;延伸阅读:净零排放是什么。
碳中和
特定主体的人为温室气体排放与移除达到平衡,并可用抵换补偿剩余排放。依环境部《企业宣告碳中和指引》,组织碳中和以特定时段为范围,产品或服务碳中和则以其完整或部分生命周期为范围;指引要求依盘查、减量、抵换三阶段执行并完整揭露,国际作法可参考 ISO 14068。和《气候变迁因应法》的净零排放相比,碳中和的范围限定在特定组织、时段或产品。出处:环境部《企业宣告碳中和指引》、ISO 14068;延伸阅读:碳中和是什么。
SBTi(科学基础减量目标倡议)
协助企业与金融机构设定科学基础减量目标的企业气候行动组织,最初由 CDP、联合国全球盟约、We Mean Business 联盟、世界资源研究所(WRI)与世界自然基金会(WWF)合作成立。SBTi 制定目标设定的标准、工具与指引,并透过子公司 SBTi Services 提供目标确认服务。出处:SBTi:About us;延伸阅读:净零排放是什么。
SDA(部门减量法)
SDA(Sectoral Decarbonization Approach)是 SBTi 的目标设定方法,以各产业的减碳路径与碳预算为基础,依企业的活动量、成长预估与碳排放强度推算减量目标。2015 年发布的版本以国际能源总署 2°C 情境为基础,适合发电、钢铁、水泥、铝、运输、商业建筑等强度资料明确的产业。出处:SBTi:SDA 快速指南。
评比与问卷
这一组是企业常被客户、投资人或主管机关问到的问卷与评鉴。
CDP
成立于 2000 年的全球非营利组织,前身为碳揭露专案(Carbon Disclosure Project),营运供企业、城市、州与地区揭露环境资讯的系统,主题涵盖气候变迁、森林与水安全。企业回复问卷后会获得评分;金融机构与供应链采购方也会透过 CDP 向企业索取环境资料。出处:CDP:About、CDP 媒体简介。
DJSI(道琼永续指数)与 S&P Global CSA
DJSI 于 1999 年推出,是市场上第一个全球性的永续同类最佳指数系列,成分股以 S&P Global 企业永续评估(CSA)的结果为基础筛选。S&P Dow Jones Indices 已于 2025 年将 DJSI 系列更名为 Dow Jones Best-in-Class Indices(DJ BIC),年度成分股调整也改在每年 4 月底进行。CSA 每年办理,以问卷搜集公开及企业提供的资料,评估企业在财务重大 ESG 议题上的表现。出处:S&P Global:DJSI 20 周年、S&P Global:CSA、S&P Dow Jones Indices:Dow Jones Best-in-Class Indices 2026 年度调整结果。
ESG 评鉴(台湾)
证交所与柜买中心针对上市柜公司办理的评鉴,前身为公司治理评鉴,第 1 届为 115 年度(2026 年),评鉴指标与评分说明公布于证交所公司治理中心。依证交所问答集,永续报告书经董事会决议通过、编制英文版永续报告书等作为,都可在评鉴中得分。出处:证交所公司治理中心:ESG 评鉴、证交所永续报告书作业办法问答集;延伸阅读:证交所 ESG 评鉴。
把名词对回自己的资料
名词弄清楚之后,真正的工作是对照手上的资料。回应客户的排放问卷时,关键在分辨对方要的是组织的范畴一、二、三,还是单一产品的碳足迹;编制永续报告书时,则要确认适用准则、重大主题与需要确信的指标。
组织碳盘查与产品碳足迹的资料,可以用永訊智庫 DCarbon 碳盘查系统整理,它支援 ISO 14064-1 组织碳盘查与 ISO 14067 产品碳足迹计算,正式查证仍由第三方机构执行。跨部门搜集 ESG 资料并编制报告书,则可以了解 Syber 永续报告书系统:选定准则与揭露范围、分派各部门填答并追踪审核进度,再于同一份文件编辑与输出报告。
想把这些名词放回时间轴,可以接著读台湾永续法规重点总览;正在准备 iPAS 净零碳规划管理师考试,则可用 iPAS 模拟题 20 题练习。
常见问题
查看全部ESG 和 CSR
CSR 指企业对其社会影响所负的责任,重点在企业应承担的责任与作为;ESG 则从环境、社会与治理三个面向检视企业的非财务表现与风险,常用于揭露、评比与投资判断。台湾上市公司的企业社会责任报告书已于 2021 年 12 月更名为
确信
确信是确信人员依确信准则,对永续报告书指标等资讯出具确信报告,例如会计师依确信准则 3000 号办理;查证是取得环境部许可的查验机构,评估盘查、减量专案或产品碳足迹等历史数据声明是否实质正确。温室气体范畴一、二的确信,可依确信准则 3410 号或 ISO 14064-
净零
不完全一样。《气候变迁因应法》将净零排放定义为温室气体排放量与碳汇量达成平衡,国家目标是 2050 年达成;碳中和则依环境部指引,针对特定组织在特定时段,或特定产品、服务的生命周期,让排放与移除达到平衡,并可用抵换补偿
把碳
用 DCarbon 依设定的排放系数计算,并整理活动数据与佐证文件,让盘查数据可追踪、可审核、可回应
下一步怎么判断先把文章中的规范或排放因子要求转成数据清单;若数据会跨据点、跨部门或需要核查,再评估是否需要