
台湾永续法规分成金管会体系的资讯揭露与环境部的碳管理两条线。本页依时间轴整理八项制度的主管机关、适用对象与期限,说明各制度对企业的实际影响,并附上永续报告书确信比例的
读完后先判断
如果你是为了排放因子、ISO 14064、CBAM 或碳数据而来,下一步是确认活动数据、排放因子版本与佐证能否
目录
台湾企业要追的永续法规分成两条线:一条是金管会、台湾证券交易所与柜买中心管的资讯揭露,包括永续报告书、IFRS 永续揭露准则与 ESG 评鉴;另一条是环境部管的碳管理,包括温室气体盘查登录、碳费与减量额度。两条线在一年里有四个固定期限:列管排放源每年 4 月 30 日前登录前一年度排放量,碳费义务人每年 5 月底前申报缴交前一年度碳费,上市柜公司每年 6 月底前申报 ESG 资讯、8 月 31 日前申报永续报告书。
以下依时间顺序整理八项制度的主管机关、适用对象与期限,并说明每项制度实际会落在企业哪些工作上,方便判断贵公司同时站在哪几条线上。
一年四个期限:八项制度总表
八项制度里,揭露线由证交所与柜买中心执行、金管会督导,碳管理线则由环境部(业务由气候变迁署办理)主责,电力排碳系数另由经济部能源署公布。
| 制度 | 主管机关 | 适用对象 | 期限 |
|---|---|---|---|
| 温室气体盘查登录与查验 | 环境部 | 环境部公告的排放源事业 | 每年 4 月 30 日前登录;应查验者 10 月 31 日前上传查验结果 |
| 排放系数与电力排碳系数 | 环境部、经济部能源署 | 以排放系数法盘查的事业 | 2026 年 6 月 2 日已公布 114 年度电力排碳系数 |
| 碳费 | 环境部 | 年排放 2.5 万公吨 CO₂e 以上的电力、燃气供应业及制造业 | 每年 5 月底前申报缴交前一年度碳费 |
| 碳权与国内减量额度 | 环境部、台湾碳权交易所 | 取得或需要减量额度的事业 | 用于扣除碳费者,每年 5 月底前并同申请 |
| ESG 资讯申报(公开资讯观测站/ESG 数位平台) | 台湾证券交易所、柜买中心 | 上市柜公司 | 每年 6 月底前 |
| 上市柜公司永续报告书 | 台湾证券交易所、柜买中心(金管会督导) | 全体上市、上柜公司 | 每年 8 月 31 日前申报前一年度报告书 |
| IFRS 永续揭露准则 | 金管会 | 调整后约 560 家上市柜公司强制适用 | 2027 年第一阶段公司申报 2026 年度永续专章 |
| ESG 评鉴(原公司治理评鉴) | 台湾证券交易所公司治理中心 | 上市柜公司 | 2027 年 4 月底前公布第一届结果 |
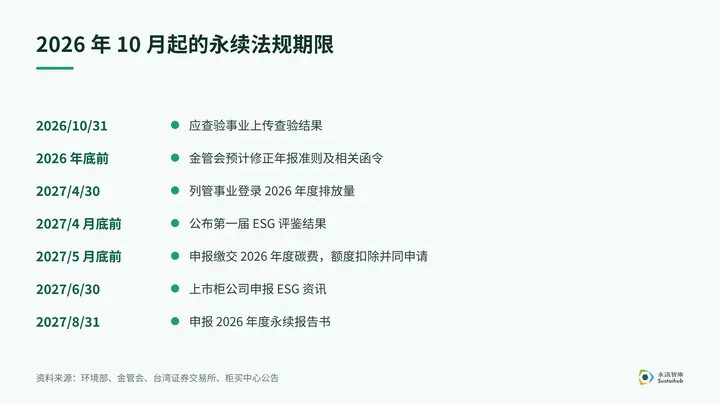
从 2026 年 10 月往后看,接下来一年要过的关卡依序如下。
盘查登录与排放系数:4 月 30 日与 10 月 31 日
《气候变迁因应法》2023 年 2 月 15 日修正公布,第 21 条要求环境部公告的排放源盘查并登录排放量,指定者另须查验。目前有两份对象公告:2024 年 2 月 22 日修正的《事业应盘查登录及查验温室气体排放量之排放源》,涵盖指定行业制程,以及化石燃料燃烧或制造业全厂直接加用电间接排放达 2.5 万公吨 CO₂e 以上者;2025 年 3 月 4 日公告的《事业应盘查登录温室气体排放量之排放源》,自 2026 年起依用电、门市或车辆数等条件,将部分服务业、大专校院、医学中心、运输业及其他制造业纳入登录。
两份公告的义务不同。2025 年公告的新增对象只须盘查登录,每年 4 月 30 日前登录前一年度排放量清册与盘查报告书;原本列管且属应查验者,还要在每年 10 月 31 日前上传查验总结报告与查验声明书。以眼前的时程来说,是 2026 年 10 月 31 日前上传查验结果、2027 年 4 月 30 日前登录 2026 年度排放量。法源与指引见气候变迁因应法、温室气体排放量盘查登录及查验管理办法、事业应盘查登录及查验温室气体排放量之排放源与扩大盘查公告与作业指引;盘查流程可参考碳盘查是什么,扩大纳管的背景见环境部扩大强制碳盘查。
算排放量时,燃料与电力用的是两套由不同机关公告的系数。环境部 2024 年 2 月 5 日公告「温室气体排放系数」,分列燃烧、制程、逸散排放源系数及温暖化潜势,以排放系数法盘查时依此计算;外购公用售电业电力,则采盘查及查验时经济部最新公告的电力排碳系数。经济部能源署 2026 年 6 月 2 日公布 114 年度(2025 年)公用售电业电力排碳系数为每度 0.467 公斤 CO₂e,另订产业用电 0.466(适用表灯营业、低压、高压、特高压电力用户)与民生住宅用电 0.471(适用表灯非营业、包灯用户)。115 年度电力排碳系数尚未公布。
历史年度另有规定,例如 2023 年排放量的相关系数采「温室气体排放系数管理表 6.0.4 版」(环境部 2024 年 6 月 6 日函释)。实务上最容易出错的,正是把今天下载的系数套到每一个年度。官方来源见环境部 2024 年 2 月 5 日温室气体排放系数公告、6.0.4 版适用年度函释、事业温室气体排放量资讯平台、经济部 2026 年 6 月 2 日新闻稿与能源署 114 年度电力排碳系数;年度对照可参考公告排放系数的适用年度、114 年度电力排碳系数解析与6.0.4 版历史年度用法。
碳费与减量额度:5 月底同时到期
依《碳费收费办法》,收费对象是具应盘查登录及查验排放源、全厂直接加用电间接排放每年合计 2.5 万公吨 CO₂e 以上的电力、燃气供应业及制造业。环境部 2024 年 8 月 29 日发布收费办法等配套规定(2026 年 9 月 1 日修正),2024 年 10 月 21 日公告费率、2025 年 1 月 1 日生效:一般费率每公吨 CO₂e 300 元;自主减量计划经核定、符合行业别指定削减率者适用优惠费率 A 50 元,符合技术标竿者适用优惠费率 B 100 元。
2025 年排放量于 2026 年首次缴费,之后每年 5 月底前申报缴交前一年度碳费,下一次是 2027 年 5 月底前(2026 年度)。依 2026 年 9 月 1 日修正新增的第 3 条之 1,首次达到征收门槛、过去未曾申报或缴纳碳费的事业,自完成盘查登录及查验年度的次年起才申报缴费;同次修正也让高碳泄漏风险事业可于碳费开征后前三年,以 0.1 的比率使用先期专案额度。收费排放量先扣除 K 值,一般事业为 2.5 万公吨,高碳泄漏风险事业为零。对碳费义务人来说,影响帐单最大的两个变数,是有没有取得自主减量计划核定,以及是否属高碳泄漏风险事业。法规与申报说明见碳费收费办法与气候变迁署碳费专区;优惠费率的申请方式可参考自主减量计划申请指南。
减量额度是另一个能影响碳费的工具。台湾碳权交易所依《气候变迁因应法》第 36 条,由台湾证券交易所与国家发展基金共同投资成立,2023 年 8 月 7 日揭牌营运,受环境部委托办理国内减量额度交易与拍卖。国内减量额度由环境部核发,分为自愿减量、抵换与先期专案三类,透过环境部「温室气体减量额度管理系统」管理帐户与移转。国内交易于 2024 年 10 月启动,采定价交易、协议交易与拍卖,交易对象为有增量抵换或扣除碳费需求的事业,不开放自然人。
碳费可用国内额度扣除收费排放量,上限 10%;经认可的国外额度限非高碳泄漏风险事业使用、上限 5%,均须于每年 5 月底前检具注销证明并同申请。换句话说,额度的取得与注销要赶在碳费申报之前完成。相关资讯见台湾碳权交易所、碳交所碳权交易简介(2025 年 10~11 月)、温室气体减量额度管理系统与碳费收费办法第 9~11 条;各国制度比较可参考各国碳市场与台湾 ETS 试行计划。
永续报告书与 ESG 资讯:6 月与 8 月的两次申报
台湾证券交易所《上市公司编制与申报永续报告书作业办法》与柜买中心《上柜公司编制与申报永续报告书作业办法》规定,全体上市柜公司都须依 GRI 准则编制中文版永续报告书,每年 8 月 31 日前申报前一年度报告,下一次是 2027 年 8 月 31 日(2026 年度)。自 2025 年起,实收资本额未达新台币 20 亿元的公司也纳入编制(2025 年申报 2024 年度报告)。对企业内部影响最大的一条,是报告书的编制及确信作业程序必须纳入内部控制,报告书因此不只是内容撰写,编制与确信流程本身也受内部控制规范。证交所作业办法最近一次修正于 2026 年 5 月 18 日,已适用 IFRS 永续揭露准则并在年报揭露相关资讯的公司,可免除部分重复揭露规定,但仍须编制与申报报告书。官方依据见上市公司编制与申报永续报告书作业办法、证交所修正永续报告书规定新闻稿与柜买中心如何准备及编制永续报告书手册;修正细节可参考永续报告书作业办法修正重点,常见缺失见2024 年度永续报告书审阅结果。
报告书之前还有一关。上市柜公司的永续资讯申报都从公开资讯观测站申报系统(SII)登入办理,自 2024 年 5 月 6 日起,SII 连结至证交所新版 ESG 数位平台,用来申报「企业 ESG 资讯揭露」与永续报告书。依上市(柜)公司资讯申报作业办法,自 2022 年起每年 6 月底前要申报 ESG 资讯,下一次是 2027 年 6 月 30 日。2026 年申报作业新增温室气体范畴二计算方式(市场别/地区别)及公司治理资讯专区等指标,必要或鼓励揭露的项目依产业别与资本额而不同。6 月申报的 ESG 资讯与 8 月申报的报告书多半引用同一批数据,口径一旦不一致,确认申报后只能在平台提出更正申请,经证交所或柜买中心确认后才开放编辑。申报规格见2026 年企业 ESG 资讯揭露申报作业手册;平台操作与更正流程可参考ESG 申报全攻略与ESG 数位平台更正资料四步骤。
永续报告书确信:2025 年度不到一半列有确信
作业办法要求特定产业就产业别指标取得会计师确信,依证交所作业办法问答集,适用对象是食品工业、化学工业、金融保险业,以及餐饮收入占营业收入 50% 以上的公司。永訊智庫整理 2025 年度 2,023 家上市柜公司永续报告书的申报资料,列有第三方查证或确信的有 918 家(45.4%),由会计师事务所确信的 515 家(25.5%),采「合理确信」的只有 2 家,其余为有限确信或未列确信等级。在报告数 30 份以上的产业中,被法规点名的产业会计师确信比例明显较高:化学工业 100%、食品工业 97.1%、金融保险业 95.9%、观光餐旅 59.6%(餐饮收入占比高者适用),明显高于其他产业。
整体比例比几年前低,原因在分母扩大,而不是原有公司放弃确信:2023 年度 1,120 家中有 59.9% 列有查证或确信,2024 年度编制家数增为 1,940 家,比例降到 43.5%,2025 年度回升到 45.4%。解读时要留意,「列有」确信代表申报栏位有值,不代表确信范围涵盖整本报告,实际范围要看各报告的确信声明。(资料范围:永訊智庫永续报告书资料库,栏位来自公开资讯观测站与 ESG 数位平台的申报资料,资料撷取日 2026 年 10 月 6 日;2025 报告年度仍有部分公司尚未申报或补正,数字可能小幅变动。)
IFRS 永续揭露:调整后约 560 家强制接轨
金管会 2023 年 8 月 17 日发布接轨蓝图,上市柜公司依实收资本额分阶段在年报以专章揭露永续相关财务资讯:100 亿元以上自 2026 会计年度、50 亿元以上未达 100 亿元自 2027 会计年度、其余原定自 2028 会计年度适用。第一阶段公司首次适用 2026 会计年度,2027 年申报。
2026 年 9 月 23 日,金管会与环境部宣布把强制适用范围由 1,970 家改为约 560 家:实收资本额 20 亿元以上约 535 家,加上属环境部应盘查登录及查验对象约 25 家。实收资本额未达 20 亿元、又不属环境部列管对象的公司不强制适用,但仍须揭露气候相关治理、风险管理及范畴一、二温室气体等基本资讯。金融、保险及证券期货业不适用本次调整。
依金管会规划,第三阶段公司接轨前两年只需揭露气候资讯,并暂时豁免范畴三(仍可自愿揭露);接轨前两年的过渡期内,永续专章如未能于 3 月底与财务报告同时申报,拟放宽为最迟依年报时限(股东会前 14 日)随年报申报。金管会预计于 2026 年底前修正年报准则及相关函令,并预计 2030 年再检讨适用范围与豁免措施,实际规定以正式发布内容为准。
对仍在强制范围内的公司,永续专章跟著年报走,永续资讯的准备时程就得向财务报告看齐。范畴三虽然暂时豁免,市场上的揭露已经过半:永訊智庫整理证交所与柜买中心 2025 年 ESG 资讯揭露开放资料,1,962 家中有 65.6%(1,288 家)已揭露范畴三排放(资料撷取日 2026 年 10 月 6 日)。官方依据见金管会 2026 年 9 月 23 日新闻稿与柜买中心接轨 IFRS 永续揭露准则专区:我国接轨蓝图;四项过渡措施的完整说明见IFRS 第三阶段调整,申报实务可参考永续专章与年报申报。
ESG 评鉴:第一届的评鉴期间就是 2026 全年
证交所公司治理中心办理的公司治理评鉴,依金管会「上市柜公司永续发展行动方案(2023 年)」扩充环境与社会议题,自 115 年度(2026 年)起更名为「ESG 评鉴」。第一届评鉴期间为 2026 年全年,共 75 项指标:环境面 16 项(权重 21%)、社会面 23 项(31%)、治理面 36 项(48%),新增指标涵盖循环经济、能源使用、生物多样性、自然碳汇、人权尽职调查与投资人议合等。
结果预计于 2027 年 4 月底前公布,在此之前没有第一届 ESG 评鉴排名;目前外界能看到的最新结果,是转型前的第十二届(114 年度)公司治理评鉴,已于 2026 年 4 月 30 日公布。官方资料见证交所 ESG 评鉴专区、115 年度 ESG 评鉴系统修正总说明、第一届 ESG 评鉴指标新闻稿与第十二届评鉴颁奖暨新制说明;指标拆解可参考证交所 ESG 评鉴 75 项指标、115 年 ESG 评鉴攻顶指南与第 12 届公司治理评鉴结果解读。
把期限排进年度工作
把八项制度摊在同一年里看,工作量集中在 4 月到 8 月:4 月 30 日前完成盘查登录,5 月底前处理碳费与减量额度,6 月底前申报 ESG 资讯,8 月 31 日前交出永续报告书;应查验的事业则在 10 月 31 日前还有一关。各项时程以主管机关最新公告为准。
永续报告书的资料整理,可以了解 Syber 永续管理系统如何集中汇整并对照 GRI 与 IFRS 揭露项目;盘查登录的活动数据与单据,则可用 DCarbon 碳盘查系统整理并产出盘查报告书,正式查验仍由查验机构执行。想从头了解盘查流程,可以接著读碳盘查是什么;准备 iPAS 净零碳规划管理师考试的读者,可参考iPAS 净零碳规划管理师的历届合格率与考题方向。
常见问题
查看全部哪些
全体上市公司与上柜公司。自 2025 年起,实收资本额未达新台币 20 亿元的上市柜公司也须编制,2025 年申报 2024 年度报告;之后每年 8 月 31 日前申报前一年度
IFRS 永续揭露
依金管会蓝图,实收资本额 100 亿元以上自 2026 会计年度、50 亿元以上未达 100 亿元自 2027 会计年度、其余强制适用公司自 2028 会计年度起,在年报以永续专章揭露。2026 年 9 月 23 日调整后,强制适用对象约 560 家,相关法规修正以正式发布
资本额
依 2026 年 9 月 23 日金管会与环境部宣布的调整方向,若不属环境部应盘查登录及查验对象,将不强制适用 IFRS 永续揭露准则,但仍须揭露气候相关治理、风险管理及范畴一、二温室气体等基本资讯;属环境部列管对象者,纳入第三阶段强制适用。金管会预计 2026 年底前修正相关法规,以正式发布
把碳
用 DCarbon 依设定的排放系数计算,并整理活动数据与佐证文件,让盘查数据可追踪、可审核、可回应
下一步怎么判断先把文章中的规范或排放因子要求转成数据清单;若数据会跨据点、跨部门或需要核查,再评估是否需要