コラム
法規制ニュース、カーボンインベントリとAI活用、IFRS導入の経験、企業の実務事例、システムアップデートを、コンサルタントとエンジニアのチームがお届けします。
-
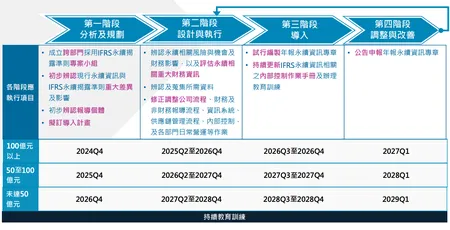
サステナビリティ情報管理の内部統制を整える:新規制に対応し、法令遵守と競争力を確保するには?
サステナビリティ情報の内部統制の新規定に企業はどう対応すべきでしょうか。内部統制の構築から監査計画への統合まで、情報の法令適合性を確保し、企業競争力を高める方法を紹介します。
-
温室効果ガス排出係数の選び方:6.0.4と公表係数の適用年度
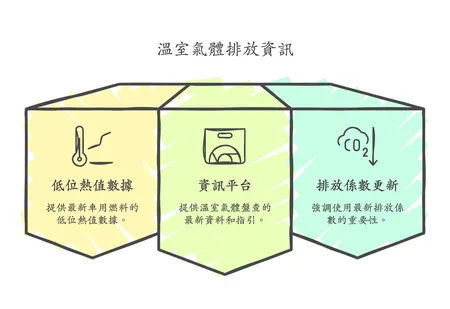
6.0.4は旧版という理由だけで一律に除外できません。算定目的、活動年度、排出源、単位から適用係数を確認し、2023年度(民国112年度)の例外と軽油データの整理例を解説します。
-
SASB基準とは?中国語版、ISSBの改訂状況と台湾企業の活用方法
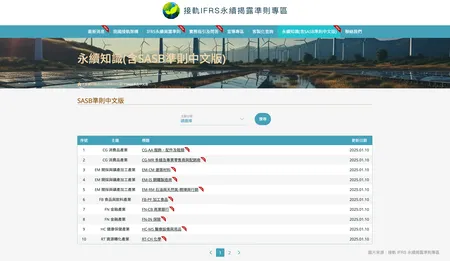
IFRS対応の特設ページで「SASB基準中国語版」を公開。半導体、ハードウェア、保険、加工食品など15産業を収録(2025.01.10時点)
-
トランプ氏が再びパリ協定離脱を表明、しかし台湾企業が大手を「追い越す」絶好のチャンス?!
2025年1月20日、米国のパリ協定離脱の政策発表により、世界的な脱炭素行動は大きな影響を受けました。世界第2位の炭素排出国である米国が気候協定へのコミットメントを減少させることは、国際協力の協調性を弱めるだけでなく、一部の国や企業が脱炭素への取り組みを緩める可能性も生じさせています。しかし、サプライチェーンからのプレッシャーは減少しておらず、特にEUなどでは炭素排出管理に厳格な要件があり、グローバルブランドやバイヤーは依然としてサプライチェーンパートナーに高い基準の炭素排出量調査能力を維持することを求めています。
-
永訊智庫と遠傳電信が提携:AIとデジタルトランスフォーメーションが企業ESGサステナビリティガバナンスを革新
世界的にESG(環境・社会・ガバナンス)課題への関心が高まる中、企業はより厳格なコンプライアンス要件に直面し、経済的利益と社会的責任のバランスを求められています。デジタル化とAI技術はESGデータ管理の中核ツールとなり、ビッグデータと自動化技術の急速な発展に伴い、デジタルトランスフォーメーションのトレンドは不可逆的なものとなっています。
-
CSRDとは?EUの簡素化後の適用基準と新スケジュール
CSRDは2025年の実施延期指令と2026年のOmnibus Iによって改正され、適用基準と報告スケジュールが変更されました。本記事では、企業が適用範囲を判断し、会計年度と報告書の公表年を区別したうえで、サステナビリティデータと限定的保証を準備する方法を整理します。
-
新卒者がサステナビリティ業界に参入するには?《企業サステナビリティMAプログラム》で企業と連携し人材を育成
サステナビリティ課題への関心が高まる中、ESG専門能力と実践経験を持つ人材への企業需要が急増しています。《企業サステナビリティMAプログラム》は実務重視で、若者が職場での競争優位を身につけ、サステナビリティ業界に迅速に参入できるよう支援します。
-
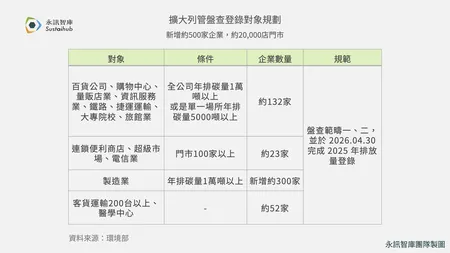
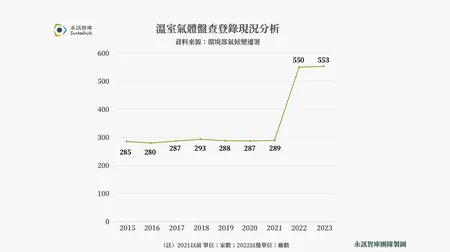
新たに500社がカーボンインベントリの義務化対象に、2030年の炭素削減目標は最大30%
台湾の2030年の新たな炭素削減目標は、基準年の2005年比28%削減に上下2パーセントポイントの幅を持たせたものです。同時に、カーボンインベントリ登録の対象も拡大します
-
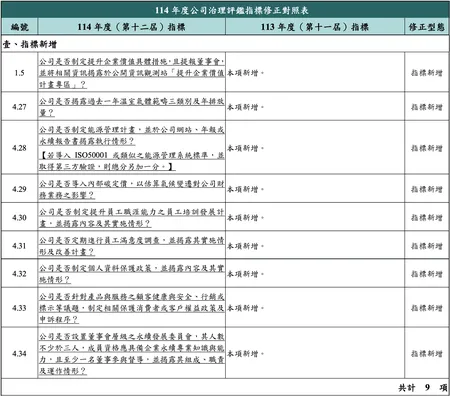
2025年度(民国114年度)コーポレート・ガバナンス評価指標を公表:サステナビリティ分野の配点比率を49%に引き上げ
第12回コーポレート・ガバナンス評価は、「サステナビリティの推進」の配点比率を約5割へ大幅に引き上げました。2026年(民国115年)の「ESG評価」への転換前の指標として、台湾の資本市場が各種ガバナンス制度とサステナビリティへの企業の関心を継続的に高めていることを示しています。本記事では今回の主な改訂内容を解説し、企業の早期準備と評価向上を支援します。
-
台湾環境部がカーボンインベントリの義務化対象を拡大:課題を低炭素化の機会へ
環境部は2025年3月4日、カーボンインベントリの義務化対象の拡大を公示しました。本記事では対象条件と毎年の登録ルールを整理し、企業が算定プロセスを構築して、法規への準備を低炭素化に結び付けるための情報を提供します。