
IFRS
「IFRS」の結果は 5 件あります
IFRS 関連記事
-
台湾サステナビリティ法規スケジュール総覧:算定・炭素費・報告書・IFRS・評価
台湾のサステナビリティ法規は、金融監督管理委員会系統の情報開示と、環境部の炭素管理という2つの系統に分かれます。8つの制度の主管機関、対象、期限を時系列で整理し、各制度が企業に与える実際の影響と、サステナビリティ報告書の保証比率の現状データを紹介します。
-
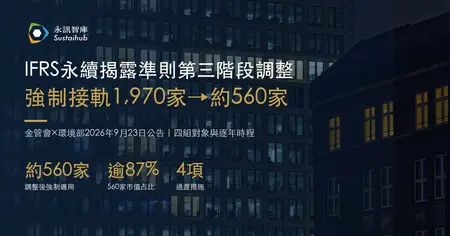
IFRS第3段階の見直し:強制適用を1,970社から約560社へ、FSCの4つの経過措置を解説
台湾金融監督管理委員会(FSC)と環境部は2026年9月23日、IFRSサステナビリティ開示基準の対象を見直し、強制適用の上場企業を1,970社から約560社に絞ると発表しました。第3段階は最初の2年間を気候情報のみとし、スコープ3は任意開示へ変更。第2・第3段階は親会社単体の保証を免除し、移行期間の専章提出を株主総会の14日前まで緩和する予定です。4区分の対象企業、年次日程、準備のポイントを整理します。
-
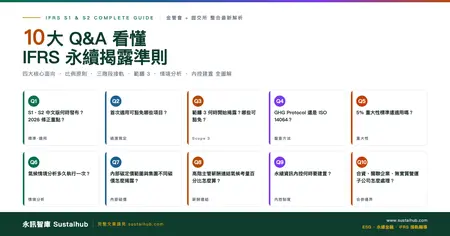
2026年最新版 IFRSサステナビリティ開示基準Q&A徹底解説|S1・S2、導入日程、スコープ3、内部統制の整備
IFRS S1・S2と台湾での導入に関するQ&Aを整理。3段階の導入日程、スコープ3の経過措置、重要性、内部統制を区別して解説し、公式の法的根拠と開示データの棚卸し例を紹介します。
-
取り組んでいる内容に合わせて、最初の一歩を選ぶ
同業レポートを探すサステナビリティレポートデータベース台湾企業のESGレポートを無料で検索できます(10,000件以上のレポート)。同業他社のレポートを探す → 選定ガイド台湾ESGレポートソフトウェア選定ガイドESGレポートシステムの機能と費用を比較してから、どのツールを使うか決めましょう。選定ガイドを見る → SyberSyberで開示作業を協働章ごとの分担、データ収集、AI初稿、レビュー記録。Syber のレポート作成フローを見る → -
IFRS S1/S2の導入へ:サステナビリティ専章を年次報告書と同時に公表する台湾上場企業の効率的な進め方
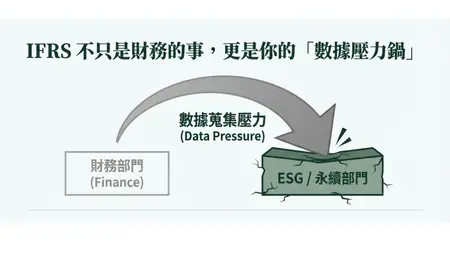
IFRS S1/S2が示すデータガバナンスの緊急性!ファイル管理の混乱から脱し、サステナビリティ担当者に本当に「持続可能な」働き方を
-
IFRS S1・S2を解説:押さえておきたいサステナビリティ会計の新潮流!
サステナビリティ報告から炭素情報開示まで、IFRS S1・S2を包括的に理解し、企業の透明性とサステナビリティの競争力を高めましょう。
AIチャットを一時的に読み込めません。もう一度お試しください。