コラム
法規制ニュース、カーボンインベントリとAI活用、IFRS導入の経験、企業の実務事例、システムアップデートを、コンサルタントとエンジニアのチームがお届けします。
-
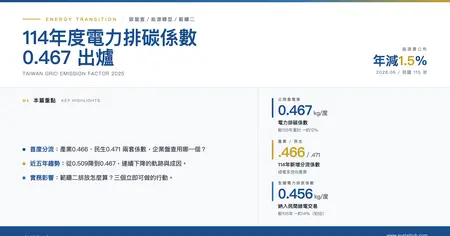
2025年度(民国114年度)の電力排出係数は0.467:排出量の継続減少とエネルギー転換の成果を解説
台湾経済部エネルギー署は2026年6月2日、2025年度(民国114年度)の公共小売電気事業の電力排出係数を0.467 kg CO₂e/kWhと公表しました。2024年度(民国113年度)比で約1.5%、2016年度(民国105年度)比では累計約12%低下しています。今年は初めて「産業用」(0.466)と「家庭・住宅用」(0.471)を分けた係数を導入し、民間の再生可能エネルギー電力取引を含めた全国電力排出係数の暫定値0.456も公表しました。 温室効果ガスインベントリの作成、スコープ2(Scope 2)の排出報告、国際サプライチェーンの脱炭素要求への対応が必要な企業にとって、毎年更新されるこれらの数値は電力使用に伴う排出量の算定基準となります。本稿では4種類の係数の違い、過去5年間の推移、企業がカーボンインベントリで公式係数を正しく適用する方法を整理します。
-
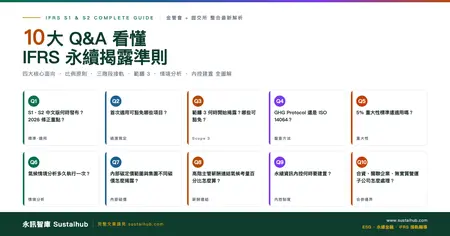
2026年最新版 IFRSサステナビリティ開示基準Q&A徹底解説|S1・S2、導入日程、スコープ3、内部統制の整備
IFRS S1・S2と台湾での導入に関するQ&Aを整理。3段階の導入日程、スコープ3の経過措置、重要性、内部統制を区別して解説し、公式の法的根拠と開示データの棚卸し例を紹介します。
-
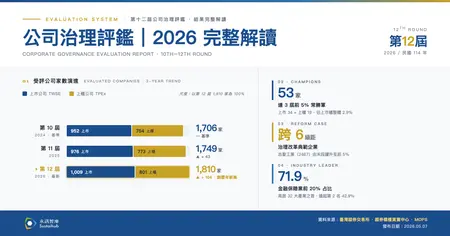
第12回コーポレートガバナンス評価結果を徹底解説|10-12回の常連上位企業、改革の模範事例、業種別動向を総合分析
コーポレートガバナンス評価(Corporate Governance Evaluation)は、台湾証券取引所(Taiwan Stock Exchange:TWSE)および台北取引所(Taipei Exchange:TPEx)の上場企業のガバナンス品質を測る、最も重要な公式指標です。TWSE と TPEx は毎年、四つの分野と複数の指標に基づいて採点し、評価区分別に結果を公表します。第12回コーポレートガバナンス評価の結果は 2026 年 4 月 30 日に正式に公表され、評価対象は TWSE 上場企業 1,009 社、TPEx 上場企業 801 社と、過去最多を記録しました。 本稿では Sustaihub 研究チームが、第10回、第11回、第12回の計三回、1 万件を超える評価区分データを統合し、公開情報観測所(MOPS)の業種・市場区分情報と照合しました。常連上位企業、ガバナンス改革の模範事例、全体の変動、業種別動向、金融・保険業特集、電子産業 vs 非電子産業の 6 つの視点から、投資家、取締役、サステナビリティ責任者、ガバナンス担当者の皆様が、TWSE・TPEx 上場企業のガバナンス評価の傾向と変化を把握できるよう解説します。
-
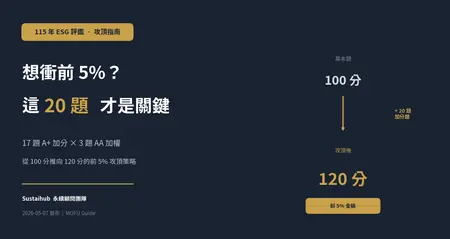
2026年(民国115年)ESG評価で上位を目指すガイド:AA 3項目(G-18/G-19/G-26)+A+ 17項目を徹底解説、100点から120点へ
結論から言えば、2026年(民国115年)のESG評価の満点は100点ではなく120点です。追加の20点は、AA加重項目3つ(G-18リスク管理委員会、G-19取締役会の外部実効性評価、G-26取締役個人別報酬の任意開示)と、A+段階別加点項目17の計20項目にあります。本稿は台湾証券取引所(Taiwan Stock Exchange, TWSE)の公式指標原文に基づき、要件を項目別に整理し、業界の実情と費用対効果に基づく優先順位を解説します。
-
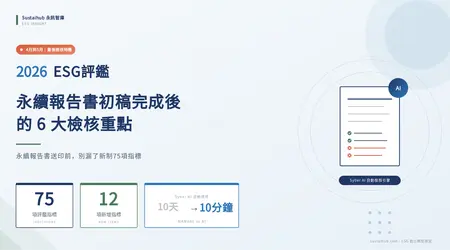
2026年ESG評価の最終チェック時期:サステナビリティレポート初稿完成後の6大ポイント
サステナビリティレポート初稿完成後は、内容を115年度(2026)初のESG評価75指標に照らして項目ごとに完全合致・部分合致・未合致を判定し、印刷前に速やかに補完することをお勧めします。4月〜6月は多くの企業が初稿を修正する黄金期であり、実際に内容を直せる最後の窓口でもあります。初のESG評価では12項目が新設、17項目が改訂、7項目が削除、5項目の問題形式が調整され、SASB、TCFD、ISSBなど国際開示枠組とより整合しています。初稿段階で新指標と逐項チェックしていないと、8月31日までに114年度(2025)サステナビリティレポートを提出し、9月の評価審査期に入った後、E-14生物多様性、G-30サステナビリティ責任者といった新設項目に対応する記述が欠けていることに気づいても、補件は間に合いません。本稿では初稿完成後のチェック作業を、指標マッピング、新設項目棚卸し、E・S・G各側面のギャップ補完から提出前スケジュール管理までの6大ポイントに分け、Syber AIが従来7〜10営業日かかる人手レビューを1日以内に圧縮してギャップリストを出力する仕組みを説明します。
-
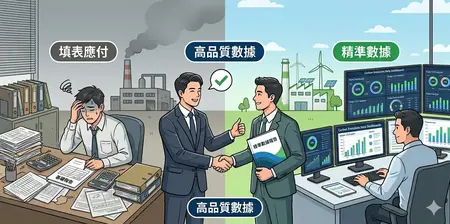
中小企業はどう顧客のカーボンインベントリ要求に応えるか:「書類穴埋め」から「精緻なデータ」へ、高品質カーボンデータの届け方
中小企業が顧客からのカーボンインベントリ要求に直面したとき、鍵となるのは高品質で信頼できるデータを提供することです。現地調査を通じてデータの正確性と網羅性を強化することで、顧客の期待に応え、受注基盤を安定させ、長期的な協業の信頼基盤を少しずつ積み上げることができます。本稿ではサプライチェーンにおけるカーボンインベントリの実務を掘り下げ、現地での原材料調査がサプライヤーのデータ品質をどのように高めるかを解説し、実際のプロジェクト成果と合わせて、顧客との協業レジリエンスを強化し、より安定的な持続可能な発展へ進むための方法を紹介します。
-
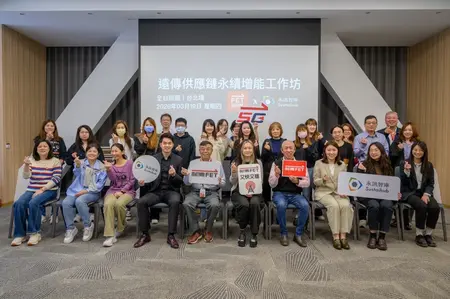
【イベントレポート】中小企業が初めてサステナビリティレポートを作成 — サプライチェーンワークショップでAIが現場で草稿を完成
大手顧客からのネットゼロ転換要求や、ますます厳しくなるグローバルサプライチェーンのESG監査に直面し、中小企業は途方に暮れていませんか?さらに困難なのは、「中小企業」向けに特化したソリューションがほとんど存在しないことです。「人材不足、予算不足、時間不足」でありながら注文に追われる——これが中小企業の現実です。 しかし、先日閉幕した「Far EasToneサプライチェーンサステナビリティワークショップ 台北初回」で、歴史的な瞬間を目撃しました。革新的な「AIサステナビリティレポートシステム」を活用し、30社以上の中小企業サプライヤーがわずか1日でESGサステナビリティレポートの章立て草稿を現場で作成、効率は90%以上向上しました!
-
【2026年最新】EU CBAMの本格運用開始:台湾の輸出企業は世界での競争力をどう守るか?
EUの炭素国境調整メカニズム(CBAM)は2026年1月1日に本格運用段階(Definitive Phase)へ移行し、台湾の輸出企業は輸出コストと市場競争に影響する新たな課題に直面しています。本記事では最新の制度更新を解説し、実測データの活用、炭素料金控除の実務、申告手順に焦点を当て、炭素リスクを競争優位へ変える方法を紹介します。
-
2026年公表の温室効果ガス排出係数:適用年度・排出源・単位の確認
公表年の2026年と活動年度の2025年(民国114年)を区別し、固定・移動燃焼、燃料、ガスの種類、単位ごとに係数を確認します。軽油のデータ項目を例に、算定根拠と証憑の整理方法を紹介します。
-
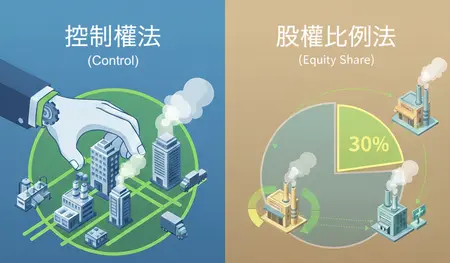
カーボンインベントリの「境界設定方法」はどう選ぶ?支配力アプローチと持分比例法を徹底解説
カーボンインベントリプロジェクトを実行する際、最初の作業は「組織境界」の定義です。境界が不明確な場合、どの排出源と活動データを計算に含めるべきかの基準が一貫せず、関係者の実行とコミュニケーションに混乱が生じやすくなります。本記事では、運営支配力法、財務支配力法、持分比例法を分かりやすく解説します。