
27 個常見 ESG 與碳管理名詞,依報告、準則、盤查、確信、碳定價與評比六組整理,每條用簡短定義說明並附官方出處,也點出碳盤查與碳足跡、淨零與碳中和、確信與查證等容易
讀完後先判斷
如果你是為了排放係數、ISO 14064、CBAM 或碳資料而來,下一步是確認活動數據、係數版本與佐證能否
目錄
- 永續報告
與重大性 - ESG(環境、
社會、治理) - CSR(企業
社會責任) - 永續報告書
- 重大主題
- 雙重
重大性 - 揭露準則
與框架 - GRI 準則
- SASB 準則
- ISSB
與 IFRS S1/S2 - TCFD(氣候相關財務揭露
工作小組) - TNFD(自然相關財務揭露
工作小組) - 溫室氣體盤查
與量化 - 碳盤查
(溫室氣體盤查) - 範疇一/
二/三(Scope 1/2/3) - GHG Protocol(溫室氣體盤查
議定書) - 排放係數
- 碳足跡
- 確信
與查證 - 確信(Assurance)
- 查證
(Verification) - 碳費、碳權
與減碳目標 - 碳費
- 碳權
(減量額度) - CBAM(碳邊境
調整機制) - 淨零排放
- 碳中和
- SBTi(科學基礎減量
目標倡議) - SDA(部門
減量法) - 評比
與問卷 - CDP
- DJSI(道瓊永續指數)
與 S&P Global CSA - ESG
評鑑(台灣) - 把名詞對回
自己的資料
這份 ESG 名詞庫收錄 27 個在永續報告書、碳盤查與投資人問卷裡最常出現的名詞,每個定義都取自發布機構或台灣法規的原文,並附上出處連結。名詞依用途分成六組;查詢時特別留意幾組容易混用的概念:「碳盤查」與「碳足跡」、「淨零排放」與「碳中和」、「確信」與「查證」,以及「財務重大性」與「雙重重大性」。分清楚它們,才能判斷客戶問卷、主管機關或評比機構要的究竟是哪一種數據。
永續報告與重大性
這一組是討論企業永續表現時的共同語言,也是永續報告書內容取捨的依據。
ESG(環境、社會、治理)
ESG 是環境(Environmental)、社會(Social)與治理(Governance)的縮寫,用來檢視企業如何管理氣候、人權、員工、誠信經營等非財務議題,以及這些議題帶來的風險與機會,常用於揭露、評比與投資判斷。這個詞常追溯到 2004 年聯合國全球盟約領袖峰會期間發表的《Who Cares Wins》報告。出處:UNEP FI:2004 年全球盟約領袖峰會。實務上的揭露流程可參考ESG 揭露怎麼做。
CSR(企業社會責任)
CSR 是 Corporate Social Responsibility 的縮寫。歐盟執委會 2011 年將它定義為「企業對其社會影響所負的責任」,並期待企業與利害關係人合作,把社會、環境、倫理、人權與消費者關切納入營運與核心策略。和 ESG 相比,CSR 的重點在企業應承擔的責任與作為。台灣上市公司的「企業社會責任報告書」已於 2021 年 12 月更名為「永續報告書」。出處:歐盟執委會 2011 年 CSR 策略、證交所永續報告書作業辦法問答集;兩者的完整比較見ESG 跟 CSR 差在哪。
永續報告書
企業說明經濟、環境與人群重大主題、衝擊及管理作為的年度報告。依證交所《上市公司編製與申報永續報告書作業辦法》,上市公司應依 GRI 準則編製前一年度報告、上傳公司網站,並於每年 8 月 31 日前申報至公開資訊觀測站;上櫃公司依櫃買中心的同名作業辦法辦理。出處:證交所永續報告書作業辦法問答集;報告書架構見永續報告書是什麼,各項申報期限見台灣永續法規重點總覽。
重大主題
GRI 3 所稱的重大主題,是代表組織對經濟、環境與人群(包括人權)最顯著衝擊的議題。台灣上市公司編製永續報告書時,須依 GRI 3 揭露決定重大主題的流程、重大主題列表與各主題的管理方式,並說明列表與上一個報導期間相比的變動。出處:GRI 通用準則 2021、證交所永續報告書作業辦法問答集;延伸閱讀:GRI 2021 改版與重大性分析。
雙重重大性
歐盟永續報導準則(ESRS)的重大性原則,包含兩個面向:「衝擊重大性」看企業對人與環境的實際或潛在、正面或負面衝擊;「財務重大性」看永續議題帶來的風險與機會,是否對企業的財務狀況、績效、現金流量、融資管道或資金成本有重大影響。符合任一面向即屬重大。前者接近 GRI 著重的對外衝擊,後者則是 SASB 與 IFRS S1、S2 關心的財務影響。出處:EFRAG:ESRS 1。
揭露準則與框架
這一組是企業編製永續資訊時採用的準則與揭露架構。GRI 著重企業對外部的衝擊,SASB、IFRS S1/S2 與 TCFD 則從投資人關心的財務影響出發;同一份報告常同時對照好幾套。
GRI 準則
總部位於荷蘭的獨立非營利國際組織 GRI 所發布的永續報導準則,協助組織以可比較、可信的方式報導其對經濟、環境與人群的衝擊,分為通用、行業與主題準則三個系列。台灣上市公司依證交所作業辦法須採用 GRI 準則編製永續報告書,2021 年版自 2023 年起適用。出處:GRI:About GRI、GRI Standards、證交所永續報告書作業辦法問答集。
SASB 準則
以產業為基礎的永續揭露準則,涵蓋 77 個產業,協助企業找出最可能影響現金流量、融資管道或資金成本,且與投資人決策最相關的永續議題。IFRS 基金會於 2022 年 8 月完成與價值報導基金會的整併後,由 ISSB 負責維護 SASB 準則;IFRS S2 的產業別要求也參考 SASB 準則。出處:SASB Standards、IFRS 基金會完成與 VRF 整併、IFRS S2;延伸閱讀:SASB 準則與報告規範。
ISSB 與 IFRS S1/S2
ISSB(國際永續準則理事會)由 IFRS 基金會於 2021 年 11 月 3 日在 COP26 宣布成立,目標是為投資人與金融市場建立永續揭露的全球基準。ISSB 於 2023 年 6 月發布 IFRS S1(一般規定)與 IFRS S2(氣候相關揭露),要求揭露可能影響企業現金流量、融資或資金成本的永續與氣候風險及機會,適用於 2024 年 1 月 1 日以後開始的年度報導期間。台灣上市櫃公司依金管會規劃分階段接軌。出處:IFRS 基金會:ISSB、IFRS S1、IFRS S2、金管會 2026 年 9 月 23 日新聞稿;台灣時程見IFRS S1/S2 台灣接軌時程。
TCFD(氣候相關財務揭露工作小組)
金融穩定委員會(FSB)設立的工作小組,2017 年發布氣候相關財務揭露建議,以治理、策略、風險管理、指標與目標四大核心要素及 11 項建議揭露,協助投資人評估氣候風險與機會。TCFD 已於 2023 年 10 月完成任務並解散,其內容已完整納入 IFRS S1、S2,追蹤工作由 IFRS 基金會接手;IFRS 基金會也說明,企業仍可選擇以 TCFD 建議作為接軌 ISSB 準則的起點。出處:TCFD:About、IFRS 基金會:ISSB 與 TCFD;延伸閱讀:TCFD 到 IFRS S2 的氣候揭露架構沿革。
TNFD(自然相關財務揭露工作小組)
由市場主導、以科學為基礎並獲政府支持的倡議,2023 年 9 月發布最終建議,協助企業與金融機構辨識並揭露自然相關的依賴、衝擊、風險與機會。揭露架構分為治理、策略、風險與衝擊管理、指標與目標四大支柱,與 TCFD 及 ISSB 準則架構一致,並提供 LEAP 評估方法作為導入指引。2025 年 11 月起,ISSB 以 TNFD 的成果為基礎發展自然相關揭露要求,TNFD 完成進行中的工作後不再發布新指引(IFRS 基金會說明)。出處:TNFD:About、TNFD 揭露建議。
溫室氣體盤查與量化
這一組決定排放數字怎麼算出來。本站已有主題頁的名詞,這裡只留精簡定義,計算方式與時程可從各條的連結進入。
碳盤查(溫室氣體盤查)
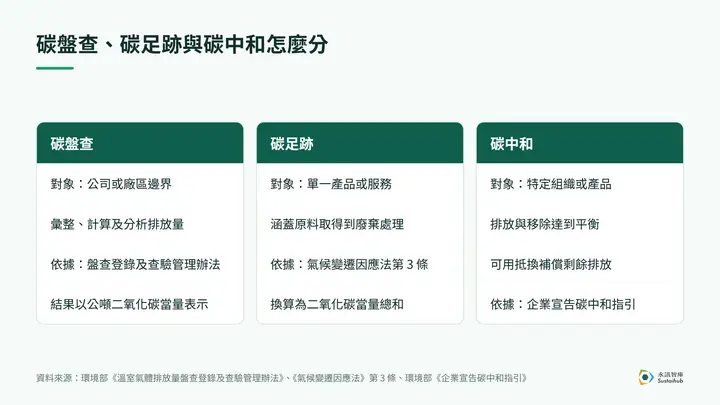
環境部《溫室氣體排放量盤查登錄及查驗管理辦法》對溫室氣體盤查的定義,是彙整、計算及分析溫室氣體排放量的作業。實務上包括界定組織邊界與期間、整理燃料與電力等活動數據,以排放係數法、質量平衡法或直接監測法計算,結果以公噸二氧化碳當量表示。出處:《溫室氣體排放量盤查登錄及查驗管理辦法》;延伸閱讀:碳盤查是什麼、溫室氣體盤查登錄。
範疇一/二/三(Scope 1/2/3)
GHG Protocol 的排放分類。範疇一是企業擁有或控制的排放源產生的直接排放;範疇二是企業購入能源在生產時產生的間接排放;範疇三是範疇二以外、發生在價值鏈上下游的所有其他間接排放,例如採購的商品、委外運輸、商務旅行與售出產品的使用。出處:GHG Protocol FAQ、GHG Protocol 企業標準;延伸閱讀:範疇一二三是什麼。
GHG Protocol(溫室氣體盤查議定書)
由世界資源研究所(WRI)與世界企業永續發展協會(WBCSD)合作建立的溫室氣體核算標準體系,為企業與政府提供衡量及管理排放的標準、指引、工具與訓練。其中《企業標準》用於編製組織排放清冊,搭配範疇二指引與範疇三標準使用。出處:GHG Protocol:About、GHG Protocol 企業標準;延伸閱讀:ISO 14064 與 GHG Protocol 比較。
排放係數
依《溫室氣體排放量盤查登錄及查驗管理辦法》,排放係數是每單位原(物)料、燃料使用量、產品產量或其他經認定的操作量所排放的排放量。以排放係數法計算時,活動數據乘上係數即得排放量;係數應採用環境部公告的溫室氣體排放係數,或由國際文獻、檢測報告取得的自廠係數。出處:《溫室氣體排放量盤查登錄及查驗管理辦法》;延伸閱讀:2026 公告排放係數。
碳足跡
依《氣候變遷因應法》第 3 條,碳足跡是產品由原料取得、製造、配送銷售、使用及廢棄處理等生命週期各階段產生的碳排放量,經換算為二氧化碳當量的總和。碳足跡以單一產品或服務為對象,和以公司、廠區為邊界的碳盤查不同,兩者的數據無法互相替代。出處:《氣候變遷因應法》;延伸閱讀:碳足跡是什麼。
確信與查證
兩者都是由獨立第三方檢視資訊,差別在依據與對象。依證交所作業辦法問答集,溫室氣體範疇一、二的確信可依確信準則 3410 號或 ISO 14064-3 辦理,因此溫室氣體領域常見兩個詞並用。若想知道市場上的普及程度:永訊智庫整理 2025 年度 2,023 家上市櫃公司永續報告書,申報資料列有第三方查證或確信的占 45.4%(918 家),由會計師事務所確信的占 25.5%(515 家)。
確信(Assurance)
由獨立的確信人員依確信準則,對永續報告書指標等非財務資訊出具確信報告。依證交所作業辦法,食品工業、化學工業、金融保險業及餐飲收入占比達 50% 以上的上市公司,須就指定指標取得會計師依確信準則 3000 號出具的確信報告;溫室氣體範疇一、二則依時程確信。出處:證交所永續報告書作業辦法問答集。
查證(Verification)
依環境部《溫室氣體認證機構及查驗機構管理辦法》,查證是查驗機構依據事業或各級政府執行盤查、自願減量專案或產品碳足跡結果的歷史數據與資訊等聲明,評估其是否實質上正確的過程;查驗機構須取得許可證。同辦法另有「確證」,用於評估減量專案對未來結果的假設與方法。出處:《溫室氣體認證機構及查驗機構管理辦法》;延伸閱讀:溫室氣體盤查登錄與查驗。
| 比較項目 | 確信 | 查證 |
|---|---|---|
| 常見執行者 | 會計師等符合證交所與櫃買中心確信機構管理要點的確信人員 | 取得環境部許可的查驗機構 |
| 主要依據 | 確信準則 3000 號、3410 號等 | 環境部查驗機構管理辦法、ISO 14064-3 等 |
| 常見對象 | 永續報告書指標、溫室氣體範疇一及範疇二 | 盤查、自願減量專案與產品碳足跡的數據聲明 |
碳費、碳權與減碳目標
這一組牽涉排放的成本與承諾。前三個名詞和繳費、交易與出口有關,後四個則是企業設定減碳目標時最常引用的概念與方法。
碳費
依《碳費收費辦法》,碳費是對事業經盤查登錄與查驗後的直接排放量及使用電力間接排放量,換算為二氧化碳當量所徵收的費用。現行對象是全廠年排放合計達 2.5 萬公噸 CO₂e 以上、具公告列管排放源的電力、燃氣供應業及製造業;一般費率為每公噸新臺幣 300 元,另有 50 元、100 元兩級優惠費率。出處:《碳費收費辦法》、環境部「碳費徵收費率」公告;延伸閱讀:碳費是什麼。
碳權(減量額度)
台灣常說的碳權,在法規上多指「減量額度」。依《氣候變遷因應法》,減量額度是事業及各級政府執行溫室氣體自願減量專案、抵換專案或先期專案取得的額度,和總量管制下允許排放的「排放額度」不同。減量額度須符合《碳費收費辦法》規定,才能申請扣除碳費收費排放量;以國內減量額度扣除時,上限為收費排放量的 10%。出處:《氣候變遷因應法》、《碳費收費辦法》;延伸閱讀:碳權是什麼。
CBAM(碳邊境調整機制)
歐盟用來處理碳洩漏的機制,讓進口商品的價格反映其內含碳排放,涵蓋水泥、鋼鐵、鋁、肥料、電力與氫六類產品。2023 至 2025 年為過渡期,2026 年 1 月 1 日起進入正式期,每年進口超過 50 公噸的進口商須取得授權申報人資格;CBAM 憑證自 2027 年 2 月起開放購買,2026 年進口貨品的首次年度申報與憑證繳回期限為 2027 年 9 月 30 日。範圍擴大至下游產品的修正仍在歐盟協商中。出處:歐盟執委會:CBAM;延伸閱讀:歐盟 CBAM 正式期。
淨零排放
依《氣候變遷因應法》第 3 條,淨零排放是溫室氣體排放量與碳匯量達成平衡;碳匯是能持續移除並吸收或儲存溫室氣體的樹木、森林、土壤、海洋、地層、設施或場所。同法第 4 條訂定國家長期減量目標為 2050 年(民國 139 年)達成溫室氣體淨零排放。出處:《氣候變遷因應法》;延伸閱讀:淨零排放是什麼。
碳中和
特定主體的人為溫室氣體排放與移除達到平衡,並可用抵換補償剩餘排放。依環境部《企業宣告碳中和指引》,組織碳中和以特定時段為範圍,產品或服務碳中和則以其完整或部分生命週期為範圍;指引要求依盤查、減量、抵換三階段執行並完整揭露,國際作法可參考 ISO 14068。和《氣候變遷因應法》的淨零排放相比,碳中和的範圍限定在特定組織、時段或產品。出處:環境部《企業宣告碳中和指引》、ISO 14068;延伸閱讀:碳中和是什麼。
SBTi(科學基礎減量目標倡議)
協助企業與金融機構設定科學基礎減量目標的企業氣候行動組織,最初由 CDP、聯合國全球盟約、We Mean Business 聯盟、世界資源研究所(WRI)與世界自然基金會(WWF)合作成立。SBTi 制定目標設定的標準、工具與指引,並透過子公司 SBTi Services 提供目標確認服務。出處:SBTi:About us;延伸閱讀:淨零排放是什麼。
SDA(部門減量法)
SDA(Sectoral Decarbonization Approach)是 SBTi 的目標設定方法,以各產業的減碳路徑與碳預算為基礎,依企業的活動量、成長預估與碳排放強度推算減量目標。2015 年發布的版本以國際能源總署 2°C 情境為基礎,適合發電、鋼鐵、水泥、鋁、運輸、商業建築等強度資料明確的產業。出處:SBTi:SDA 快速指南。
評比與問卷
這一組是企業常被客戶、投資人或主管機關問到的問卷與評鑑。
CDP
成立於 2000 年的全球非營利組織,前身為碳揭露專案(Carbon Disclosure Project),營運供企業、城市、州與地區揭露環境資訊的系統,主題涵蓋氣候變遷、森林與水安全。企業回覆問卷後會獲得評分;金融機構與供應鏈採購方也會透過 CDP 向企業索取環境資料。出處:CDP:About、CDP 媒體簡介。
DJSI(道瓊永續指數)與 S&P Global CSA
DJSI 於 1999 年推出,是市場上第一個全球性的永續同類最佳指數系列,成分股以 S&P Global 企業永續評估(CSA)的結果為基礎篩選。S&P Dow Jones Indices 已於 2025 年將 DJSI 系列更名為 Dow Jones Best-in-Class Indices(DJ BIC),年度成分股調整也改在每年 4 月底進行。CSA 每年辦理,以問卷蒐集公開及企業提供的資料,評估企業在財務重大 ESG 議題上的表現。出處:S&P Global:DJSI 20 週年、S&P Global:CSA、S&P Dow Jones Indices:Dow Jones Best-in-Class Indices 2026 年度調整結果。
ESG 評鑑(台灣)
證交所與櫃買中心針對上市櫃公司辦理的評鑑,前身為公司治理評鑑,第 1 屆為 115 年度(2026 年),評鑑指標與評分說明公布於證交所公司治理中心。依證交所問答集,永續報告書經董事會決議通過、編製英文版永續報告書等作為,都可在評鑑中得分。出處:證交所公司治理中心:ESG 評鑑、證交所永續報告書作業辦法問答集;延伸閱讀:證交所 ESG 評鑑。
把名詞對回自己的資料
名詞弄清楚之後,真正的工作是對照手上的資料。回應客戶的排放問卷時,關鍵在分辨對方要的是組織的範疇一、二、三,還是單一產品的碳足跡;編製永續報告書時,則要確認適用準則、重大主題與需要確信的指標。
組織碳盤查與產品碳足跡的資料,可以用永訊智庫 DCarbon 碳盤查系統整理,它支援 ISO 14064-1 組織碳盤查與 ISO 14067 產品碳足跡計算,正式查證仍由第三方機構執行。跨部門蒐集 ESG 資料並編製報告書,則可以了解 Syber 永續報告書系統:選定準則與揭露範圍、分派各部門填答並追蹤審核進度,再於同一份文件編輯與輸出報告。
想把這些名詞放回時間軸,可以接著讀台灣永續法規重點總覽;正在準備 iPAS 淨零碳規劃管理師考試,則可用 iPAS 模擬題 20 題練習。
常見問題
查看全部ESG 和 CSR
CSR 指企業對其社會影響所負的責任,重點在企業應承擔的責任與作為;ESG 則從環境、社會與治理三個面向檢視企業的非財務表現與風險,常用於揭露、評比與投資判斷。台灣上市公司的企業社會責任報告書已於 2021 年 12 月更名
確信
確信是確信人員依確信準則,對永續報告書指標等資訊出具確信報告,例如會計師依確信準則 3000 號辦理;查證是取得環境部許可的查驗機構,評估盤查、減量專案或產品碳足跡等歷史數據聲明是否實質正確。溫室氣體範疇一、二的確信,可依確信準則 3410 號或 ISO 14064-
淨零
不完全一樣。《氣候變遷因應法》將淨零排放定義為溫室氣體排放量與碳匯量達成平衡,國家目標是 2050 年達成;碳中和則依環境部指引,針對特定組織在特定時段,或特定產品、服務的生命週期,讓排放與移除達到平衡,並可用抵換補償
把碳
用 DCarbon 依設定的排放係數計算,並整理活動數據與佐證文件,讓盤查資料可追蹤、可審核、可回應
下一步怎麼判斷先把文章中的規範或係數要求轉成資料清單;若資料會跨據點、跨部門或需要查證,再評估是否需要